


Prós e contras de autónomo versus SL em Espanha
Escolher entre autónomo e SL em Espanha é uma das decisões estruturantes para qualquer empreendedor que inicia ou organiza uma atividade continuada. Ambos os estatutos são perfeitamente legais e amplamente utilizados, mas obedecem a lógicas jurídicas, fiscais e sociais radicalmente diferentes. Compreender as vantagens e desvantagens de cada um permite-te escolher no momento certo e evitar ficares preso a um estatuto que já não se adequa ao crescimento da tua atividade.
Este artigo compara detalhadamente os dois estatutos em sete dimensões essenciais (constituição, tributação, encargos sociais, responsabilidade, contabilidade, imagem, transmissão), apresenta o limiar realista a partir do qual a mudança compensa fiscalmente e propõe casos concretos para te ajudar a decidir. Também detalhamos os custos reais ano a ano e as armadilhas específicas da passagem de um estatuto para o outro.
Porque é estratégica esta comparação entre autónomo e SL?
Antes de entrar nos detalhes, compreende o que está em jogo nesta escolha.
Duas lógicas jurídicas opostas
O autónomo é uma pessoa singular que exerce uma atividade económica sem uma estrutura jurídica distinta: tu és a empresa, em termos fiscais, jurídicos e patrimoniais. O SL (Sociedad Limitada) é uma pessoa coletiva constituída em notário, com capital social, sócios, um administrador e responsabilidade limitada. É o equivalente a uma Ltd ou LLC.
O impacto nos teus próximos 5-10 anos
O estatuto escolhido condiciona os teus custos fixos, a tua tributação, a proteção do teu património e a tua capacidade de crescimento (contratação, angariação de fundos, parcerias). Começar como autónomo e passar mais tarde para SL é possível, mas dispendioso; optar logo pela SL quando a tua atividade ainda é pequena pode sobrecarregar desnecessariamente a tesouraria.
O limiar de mudança de €50,000
Como regra geral, o autónomo continua a ser mais vantajoso até cerca de €30,000-€40,000 de lucro anual, com uma zona mista entre €40,000 e €60,000, e o SL torna-se claramente mais atrativo acima de €50,000-€60,000. Este intervalo é uma referência prática, mas varia consoante o teu perfil pessoal e o contexto.
Quais são as vantagens do autónomo?
O autónomo destaca-se pela simplicidade administrativa e pelo arranque rápido.
Início rápido e económico
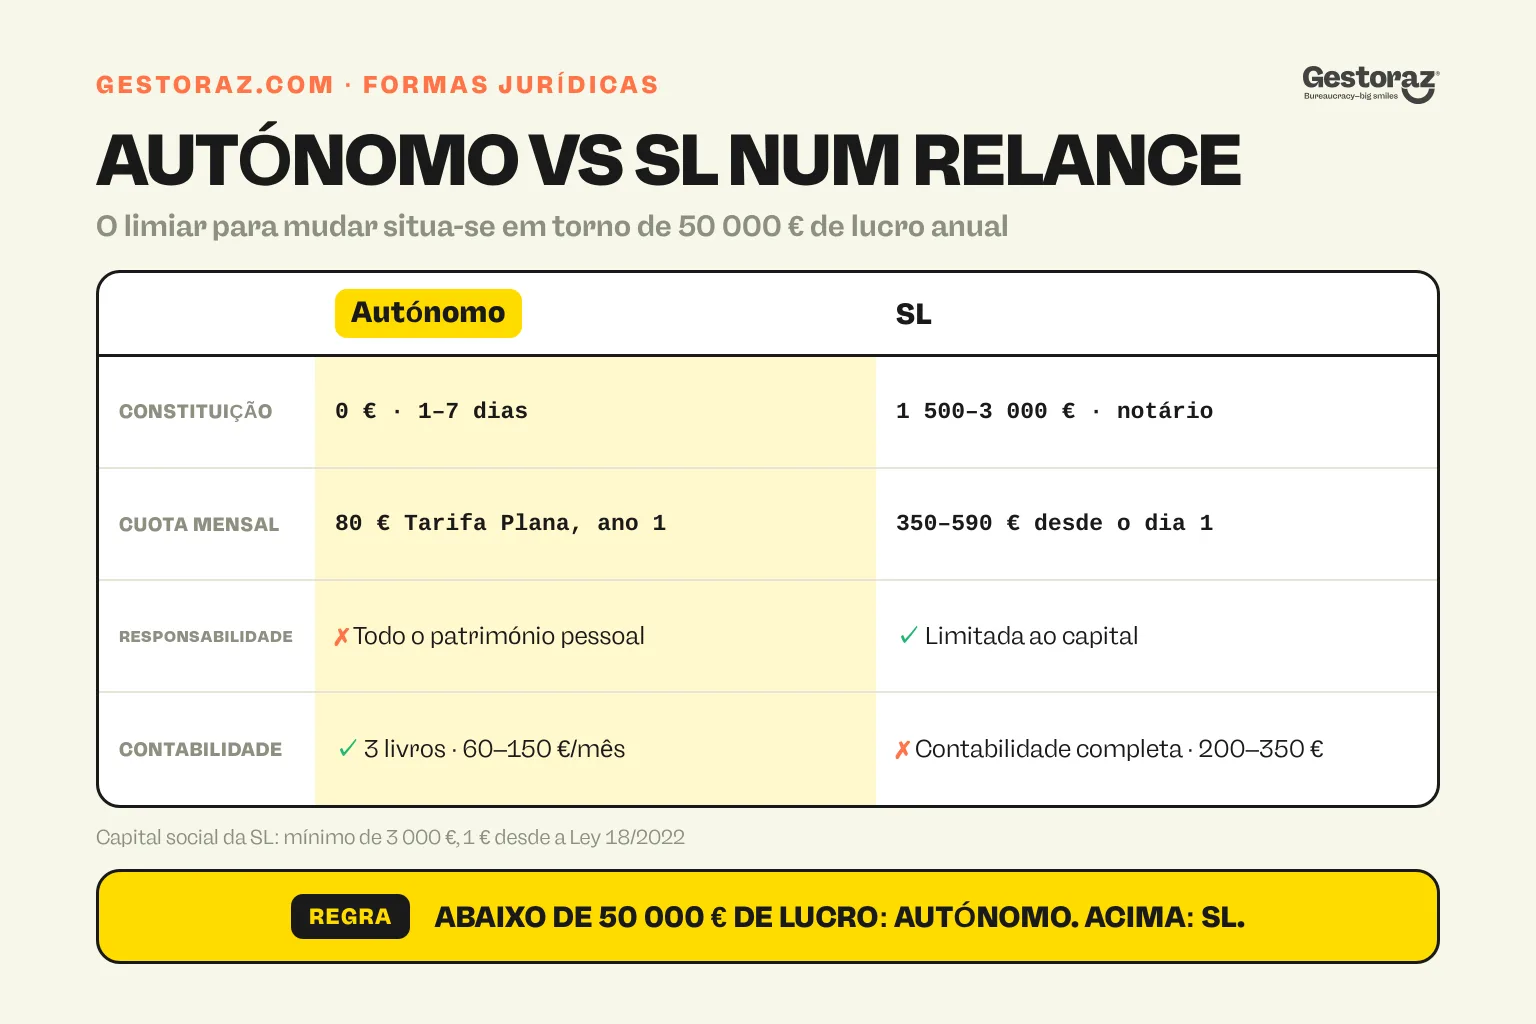
Registar-se como autónomo demora 1 a 7 dias: alta censitária com a Agencia Tributaria (modelo 036) e RETA alta com a TGSS (modelo TA0521). Custo: €0 (a menos que passes por uma gestoría, que te cobrará €100-€200). Sem notário, sem capital social, sem inscrição no Registro Mercantil. Para mais pormenores, consulta como tornar-se autónomo em Espanha.
A Tarifa Plana de €80/mês
Os novos autónomos beneficiam da Tarifa Plana: cuota mensal reduzida para €80 durante os primeiros 12 meses (24 meses se o rendimento < 1,166 €). É uma importante vantagem social que poupa cerca de 2,500 € no primeiro ano e não tem equivalente para administradores SL.
Contabilidade simplificada
O autónomo no regime de estimativa direta simplificada mantém apenas três livros de registo (receitas, despesas e bens de investimento) e não tem de publicar contas anuais. Sem balanço, sem P&L formal, sem auditoria. Uma gestoría cobra habitualmente €60-€150/mês para gerir toda a contabilidade, face a €200-€350/mês para uma SL.
Sem dupla tributação
O autónomo paga IRPF diretamente sobre o lucro. Sem imposto sobre sociedades intermédio, seguido de IRPF adicional sobre dividendos. Para níveis de lucro baixos (< 30,000 €), este regime simples pode custar menos em carga fiscal total.
Flexibilidade de paragens
Para cessares a atividade como autónomo, basta apresentares uma Baja de modelo 036 com o Agencia Tributaria e uma TA0521 baja com o TGSS. Sem procedimento de dissolução, sem notário, sem inscrição no Registro Mercantil. A cessação pode produzir efeitos em 1 semana.
Quais são as desvantagens de ser autónomo?
O autónomo também tem limites significativos, sobretudo acima de um certo nível de atividade.
Responsabilidade ilimitada pelo património pessoal
O autónomo responde pelas suas dívidas profissionais com todo o seu património pessoal: casa, contas, carros, etc. Para atividades de risco (comércio eletrónico com stock, consultoria com clientes expostos, restauração, construção), é um risco grave. Uma ação judicial de um cliente ou uma falência pode levar o património da família.
Tributação progressiva até 47%
O IRPF é progressivo e a taxa marginal atinge 47% acima de €300,000 de rendimento. Para um autónomo com lucros elevados, o imposto dispara, enquanto uma SL pode mantê-lo em 23% (imposto sobre o rendimento das sociedades), acrescido de 19-23% em caso de distribuição de dividendos. Para mais detalhes, consulta impostos para um SL.
Cuota mensal elevada após a Tarifa Plana
Após os 12 meses de Tarifa Plana, a cuota mensal do autónomo passa para €230-€590 consoante o tramo. É um custo fixo que pesa mesmo nos meses sem faturação. Para autónomos com rendimentos médios (€1,700-€2,030/mês líquidos), a cuota é de €350-€370/mês.
Imagem menos credível junto de grandes clientes
Muitas grandes contas (multinacionais, concursos públicos, PME estruturadas) preferem trabalhar com empresas em vez de particulares. O estatuto de autónomo pode ser um travão comercial em alguns mercados exigentes.
Dificuldade em contratar ou estabelecer parcerias
O autónomo pode contratar trabalhadores (inscrevendo-se como empregador na TGSS) mas é mais exigente do que para um SL. Associar-se a outro empresário exige normalmente a criação de uma estrutura jurídica (SL), o que torna o estatuto de autónomo intrinsecamente individual.
Sem transmissão nem venda
Não podes vender uma "atividade de autónomo" como venderias SL ações. A transmissão da atividade (aos teus filhos, a um comprador) é administrativamente impossível: terias de dar baja, fazer nova alta e recuperar a clientela caso a caso.
Quais são as vantagens do SL?
A SL dá resposta às limitações do regime de autónomo assim que a tua atividade ultrapassa uma determinada dimensão.
Património pessoal protegido
A SL é uma entidade jurídica distinta. A sua responsabilidade está limitada ao capital social (€3,000 no mínimo, €1 desde a Ley 18/2022). Em caso de insolvência ou ação judicial, o património pessoal dos sócios e do administrador está protegido exceto em casos de fraude ou falhas graves de gestão.
Otimização fiscal acima de €50,000
O imposto sobre o rendimento das sociedades aplica-se à taxa fixa de 23% (15% nos primeiros dois anos com lucro). Ao combinar salário (dedutível) e dividendos (tributados a 19-23% na esfera do sócio), um administrador pode otimizar a sua carga fiscal global em comparação com um autónomo em situação equivalente. Para conhecer o mecanismo em detalhe, consulta impostos para um SL.
Credibilidade comercial
Uma SL inspira mais confiança a grandes clientes, bancos, investidores e parceiros internacionais. Facilita o acesso a concursos públicos, convocatórias e contratos com multinacionais. Para muitos setores, é uma condição de entrada.
Possibilidade de estruturar as participações sociais
O SL permite sócios com participações claramente definidas, cláusulas de saída, entrada de investidores e, mais tarde, a venda parcial ou total da empresa. É também compatível com stock options para colaboradores-chave.
Contratação mais fácil
Uma SL pode contratar pessoal de forma mais estruturada do que um autónomo. Passar para 5-10 trabalhadores é bastante mais natural para uma SL.
Transmissão e sucessão
As quotas de uma SL podem ser transmitidas por sucessão ou doação, permitindo um planeamento patrimonial impossível com o estatuto de autónomo. É uma grande vantagem para os empresários que querem transmitir o seu negócio.
Quais são as desvantagens do SL?
A SL tem um custo administrativo e fiscal que não se justifica abaixo de um determinado limiar.
Custos de arranque significativos
Constituir uma SL custa €1,500-€3,000 em honorários de notário, capital social, registo no Registro Mercantil e honorários da gestoría. Para o detalhe dos passos, consulta o guia passo a passo para constituir uma SL.
Contabilidade mais pesada
A SL tem de manter contabilidade comercial completa (balanço, P&L, livros oficiais) e publicar anualmente as suas Contas Anuais no Registro Mercantil. Uma gestoría cobrará €200-€350/mês, em comparação com €60-€150 para um autónomo, o que representa um custo anual adicional de €1,800 a €2,400.
Sem Tarifa Plana para o administrador
O gerente de uma SL deve inscrever-se como autónomo societario mas não tem direito à Tarifa Plana. A sua cuota começa logo em €350-€590/mês, um encargo social de €4,200-€7,080/ano. É uma das principais desvantagens da SL no primeiro ano. Para compreenderes a ligação à segurança social, consulta tudo sobre o número NUSS.
Dupla tributação (IS + IRPF sobre dividendos)
O dinheiro que sai da empresa é tributado duas vezes: uma pelo IS (23%) sobre o lucro e outra pelo IRPF (19-23%) na distribuição de dividendos. Para rendimentos baixos, esta dupla tributação pode ser menos favorável do que a tributação direta em IRPF do autónomo.
Procedimento de dissolução complexo
Encerrar uma SL exige a dissolução formal (assembleia geral, nomeação de um liquidatário, pagamento das dívidas, distribuição dos bens remanescentes) e o cancelamento do registo no Registro Mercantil. Conta com 6-12 meses e €1,500-€3,000 de custos.
Obrigações de publicidade
Uma SL deve publicar as suas contas anuais todos os anos (disponíveis para consulta pública no Registro Mercantil). Para os empresários que preferem manter discrição sobre os seus resultados, é uma desvantagem.
Exemplos numéricos: €30,000 vs €100,000 de lucro
Para tornar a decisão concreta, eis dois cenários comparados.
Cenário 1: €30,000 de lucro anual
Como autónomo (com Tarifa Plana no ano 1):
- Tarifa Plana cuota: €80 × 12 = €960.
- IRPF estimado sobre 30,000 € de lucro: ~5,200 € (com mínimos pessoais).
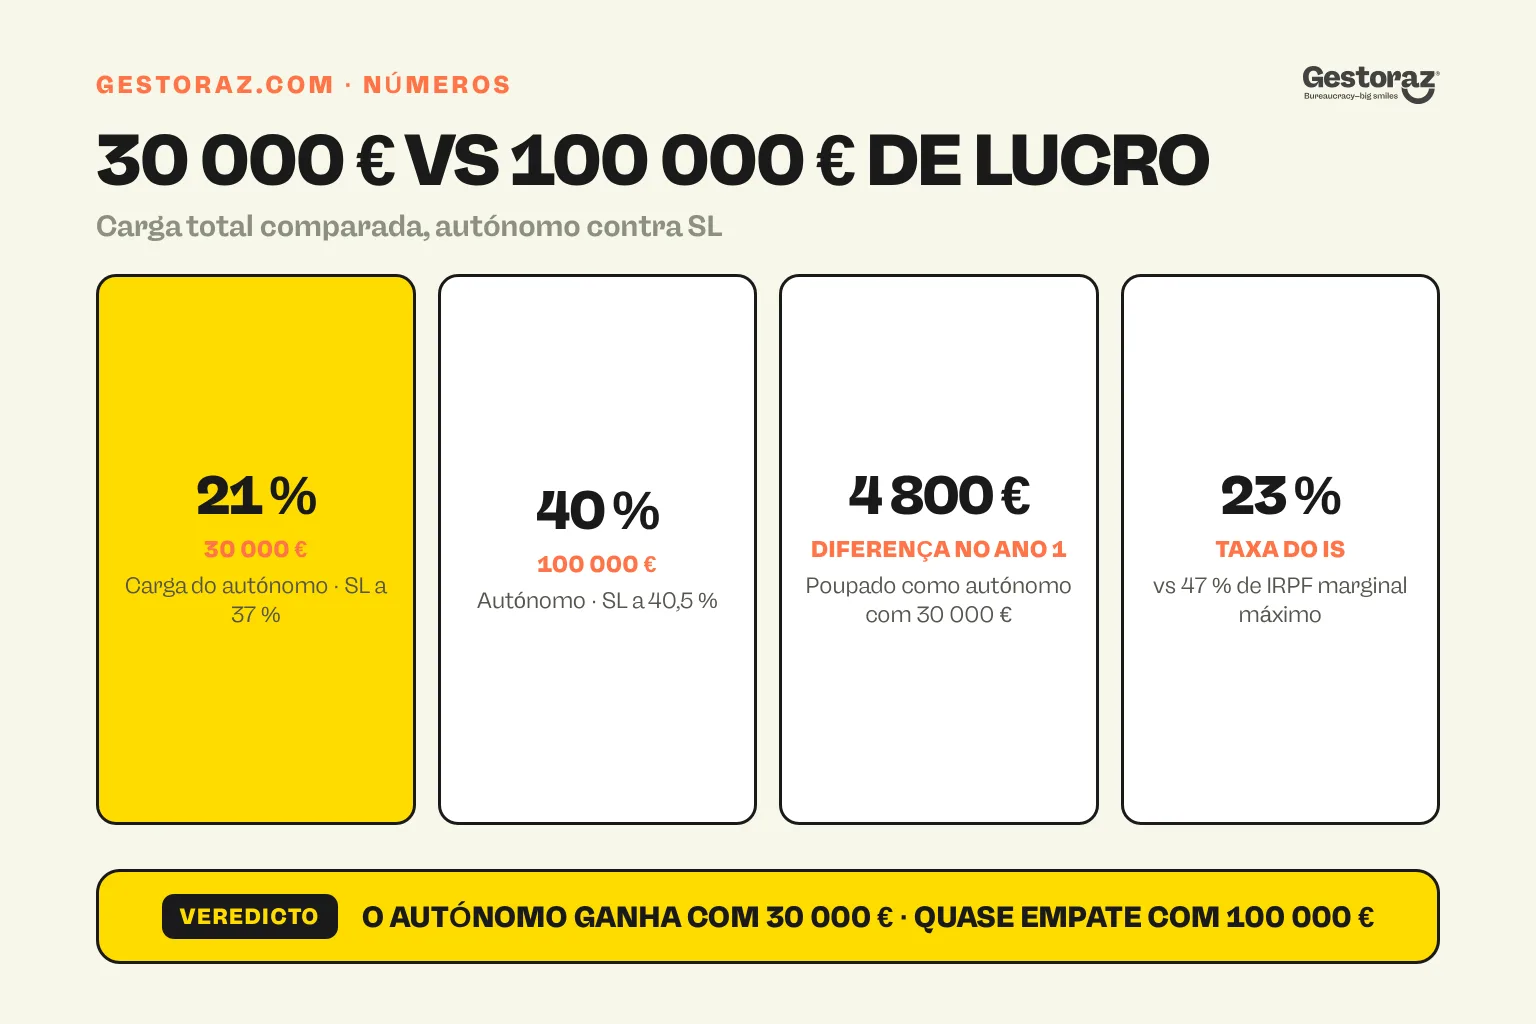
- Total: €6,160, ou ~21% de carga total.
Como SL (1º ano com IS de 15%):
- Cuota do administrador: €350 × 12 = €4,200.
- IS sobre 20,000 € (depois de 10,000 € de salário do administrador e despesas): 15% = 3,000 €.
- IRPF do administrador sobre €10,000: ~€1,000.
- Custos de contabilidade de SL: €250 × 12 = €3,000.
- Total: €11,200, ou 37% de carga total.
Veredicto de €30,000: autónomo bastante mais vantajoso (diferença de 4,800 €).
Cenário 2: 100,000 € de lucro anual
Como autónomo (no ano 3+, sem Tarifa Plana):
- Último tramo cuota: €590 × 12 = €7,080.
- IRPF sobre €100,000: ~€33,000.
- Total: 40,080 €, ou 40% de carga total.
Como SL:
- Cuota do administrador: €590 × 12 = €7,080.
- Salário do administrador €40,000 (dedutível no IS).
- IS sobre o lucro residual de 60,000 € a 23%: 13,800 €.
- IRPF do administrador sobre €40,000: ~€9,500.
- IRPF sobre um dividendo de 30,000 € a ~20%: 6,000 €.
- Custos de contabilidade da SL: €350 × 12 = €4,200.
- Total: 40,580 €, ou 40.5% de carga total.
veredicto de 100,000 €: quase empatadas, mas a SL traz proteção patrimonial, credibilidade e a opção de manter uma parte em reserva na empresa (tributada apenas a 23% em vez de 47% de IRPF marginal).
Cenário 3: €200,000 de lucro
A partir de €200,000, a diferença favorece claramente a SL: a taxa marginal de IRPF do autónomo ultrapassa 45%, enquanto a SL mantém o IS em 23% e permite otimizar a tributação através da distribuição faseada de dividendos.
Quando deves passar de autónomo para SL?
O momento da mudança é uma decisão estratégica que exige planeamento antecipado.
Sinais de que é altura de o fazer
- Lucro anual que se mantém acima de €50,000.
- Aumento do volume de risco (grandes clientes, grande stock, trabalhadores).
- Necessidade de estruturar a participação societária (sócio, investidor).
- Vontade de transmitir ou vender a atividade mais tarde.
- Recusa de grandes contratos porque o teu estatuto é considerado insuficiente.
Como proceder
A transição exige:
- Constituição da SL em paralelo (ver o roteiro SL).
- Contribuição de ativos significativos da atividade para a SL (sob certas condições fiscais).
- Deixar gradualmente de emitir faturas como autónomo.
- Apresentação da baja de autónomo assim que a transição estiver concluída.
- Regularizar a situação junto da TGSS (passar do RETA padrão para autónomo societario).
Antecipar a tributação na transição
A cessação da atividade de autónomo pode gerar uma mais-valia tributável se contribuíres com elementos do ativo (clientela, goodwill do negócio). Alguns meses de planeamento prévio com uma gestoría podem evitar uma tributação abrupta.
Por onde começar para escolher corretamente entre autónomo e SL
Autónomo e SL em Espanha não são duas opções equivalentes: são duas ferramentas adequadas a dois níveis de atividade diferentes. A regra prática: começa como autónomo se a tua atividade for nova ou se fores ter menos de 50,000 € de lucro nos próximos 2-3 anos. Passa para SL quando ultrapassares de forma sustentada esse limiar ou precisares de proteção patrimonial, credibilidade ou estrutura. O percurso completo de arranque pela via do autónomo encontra-se em como tornar-se autónomo em Espanha e os detalhes fiscais em impostos e contribuições para autónomos.
Evita os dois extremos: começar com uma SL quando a tua atividade ainda é embrionária (custos desproporcionados) ou continuar como autónomo quando a tua atividade já justifica há muito uma SL (tributação excessiva e risco patrimonial). Cada um destes erros custa vários milhares de euros por ano.
Estás indeciso entre os dois estatutos para o teu projeto ou queres planear a passagem de um para o outro? Na gestoraz, podemos quantificar com precisão ambos os cenários para o teu caso e aconselhar-te sobre o melhor momento para mudar, com base na tua atividade e nos teus objetivos pessoais.
Fontes oficiais
- Agencia Tributaria, autónomos e SL, sede.agenciatributaria.gob.es: modelos aplicáveis a ambos os estatutos.
- Tesorería General de la Seguridad Social, sede.seg-social.gob.es: RETA e regimes de autónomo societario.
- Ley 20/2007 del Estatuto del Trabajo Autónomo (BOE), boe.es/buscar/act.php?id=BOE-A-2007-13409: estatuto jurídico do autónomo.
- Real Decreto Legislativo 1/2010 (Ley de Sociedades de Capital) (BOE), boe.es/buscar/act.php?id=BOE-A-2010-10544: estatuto jurídico das SLs.
- Ley 18/2022 de creación y crecimiento de empresas (BOE), boe.es/buscar/act.php?id=BOE-A-2022-15818: redução do capital mínimo da SL para €1.
- Ley 27/2014 del Impuesto sobre Sociedades (BOE), boe.es/buscar/act.php?id=BOE-A-2014-12328: imposto sobre o rendimento das sociedades e taxa aplicável às SLs.


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

