


Como tornar-se residente fiscal em Espanha
Tornar-se residente fiscal em Espanha é menos um passo voluntário do que um estatuto que se desencadeia automaticamente quando se cumprem certos critérios. Muitos expatriados acreditam que escolhem a sua residência fiscal preenchendo um formulário. A realidade é outra: é o Agencia Tributaria que te qualifica como residente ou não residente, com base em critérios objetivos (dias de presença, interesses económicos, família). Estes critérios aplicam-se quer queiras quer não, e com consequências fiscais significativas.
Este artigo explica com precisão os três critérios que determinam a residência fiscal em Espanha, como se articulam com o teu estatuto no país de origem, o que a residência fiscal muda no dia a dia (tributação dos rendimentos mundiais através de IRPF, modelo 720 sobre bens no estrangeiro) e como planear de forma inteligente a passagem de não residente a residente para evitar surpresas desagradáveis.
Quais são os critérios de residência fiscal em Espanha?
O Agencia Tributaria usa três critérios independentes. Basta um deles para seres considerado residente.
Critério 1: mais de 183 dias por ano em Espanha
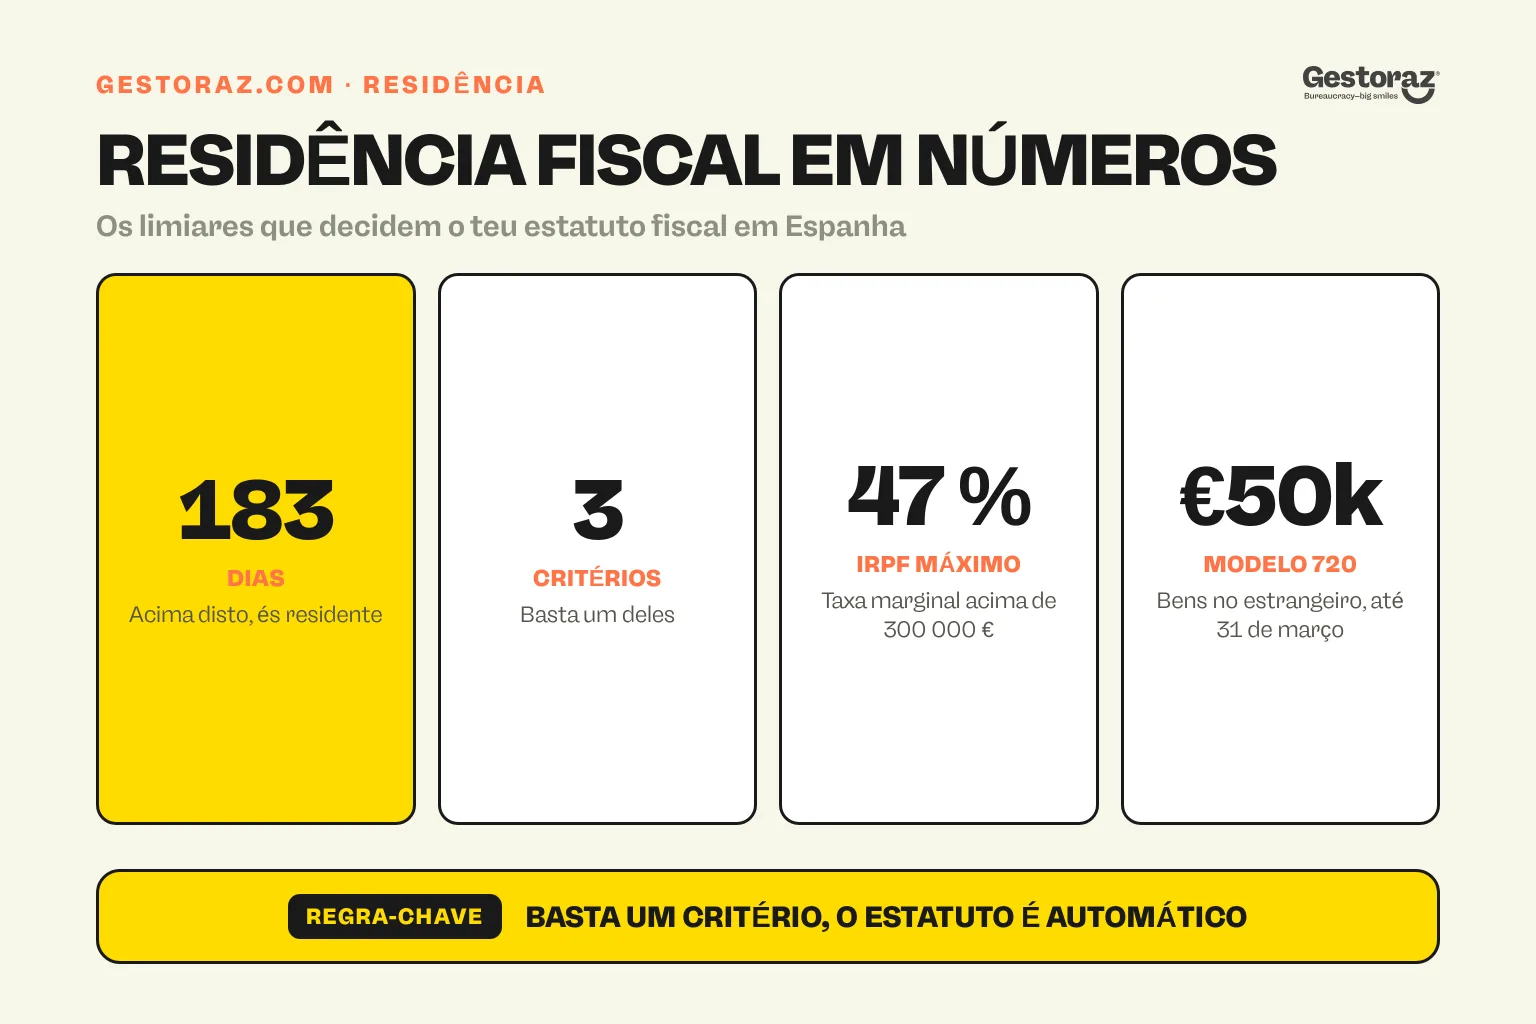
Este é o critério mais conhecido e mais automático. Se passares mais de 183 dias em território espanhol durante um ano civil (de 1 de janeiro a 31 de dezembro), és automaticamente residente fiscal nesse ano. Os dias parciais contam como dias inteiros: uma chegada às dez da noite conta como um dia inteiro e uma partida às oito da manhã também.
As ausências esporádicas (férias no estrangeiro, viagens de negócios) não suspendem esta contagem, desde que o centro da tua vida permaneça em Espanha. O Agencia Tributaria pode considerar uma ausência "esporádica" mesmo que ultrapasse 30 dias, desde que depois regresses à tua residência habitual em Espanha.
Critério 2: centro de interesses económicos em Espanha
Podes tornar-te residente fiscal sem ultrapassar 183 dias se o teu centro principal de interesses económicos é em Espanha. Isto inclui: a tua atividade profissional principal (salário, autónomo, administrador de SL), os teus principais bens (imóveis, contas) ou as tuas principais fontes de rendimento. Este critério é mais subjetivo do que o dos 183 dias e dá origem a interpretações por vezes divergentes entre a administração e o contribuinte.
Critério 3: cônjuge e filhos menores residentes em Espanha
Se o teu cônjuge e filhos menores residem habitualmente em Espanha (salvo prova em contrário por separação), presume-se que és residente fiscal em Espanha, mesmo que vivas no estrangeiro. Esta presunção é utilizada pela administração para identificar contribuintes que alegam viver no estrangeiro, mas cuja família está estabelecida em Espanha.
O que muda concretamente com a residência fiscal?
Tornares-te residente fiscal espanhol altera profundamente as tuas obrigações perante a administração fiscal.
Tributação dos rendimentos mundiais através do IRPF
Como residente fiscal, a Espanha tributa-te sobre todos os teus rendimentos a nível mundial: salários espanhóis e estrangeiros, dividendos, mais-valias, rendas de imóveis no estrangeiro, pensões, prestações sociais. Tudo é agregado numa única declaração, a modelo 100, entregue entre abril e junho relativamente ao ano anterior. A escala é progressiva: 19% até €12,450, 24% até €20,200, 30% até €35,200, 37% até €60,000, 45% até €300,000, 47% acima desse valor.
Modelo 720 para ativos no estrangeiro
Se possuis bens no estrangeiro (contas bancárias, valores mobiliários, imóveis) acima de €50,000 por categoria, tens de os declarar todos os anos antes de 31 de março através do modelo 720. É uma declaração informativa (sem tributação direta), mas a falta de entrega ou o atraso são fortemente penalizados: coima mínima histórica de €1,500, atenuada pela jurisprudência europeia, mas ainda significativa.
Acesso a convenções bilaterais para evitar a dupla tributação
Em contrapartida, ganhas acesso às convenções fiscais que Espanha assinou com o teu país de origem (Reino Unido, França, Alemanha, Países Baixos, etc.). Essas convenções evitam a dupla tributação ao atribuir o direito de tributar a um dos dois países consoante a natureza do rendimento. É isso que te protege da dupla tributação entre o Reino Unido e Espanha sobre a tua pensão ou os teus rendimentos de arrendamento.
Diferença em relação ao estatuto de não residente
Se não és residente fiscal, Espanha só tributa os teus Rendimentos de fonte espanhola através do IRNR (modelo 210), com uma taxa fixa de 19% (EU/EEA) ou 24% (fora da EU). Para mais detalhes, consulta quanto imposto paga um não residente em Espanha.
Como se calcula o ano da passagem de não residente a residente?
Esta é uma das questões mais delicadas para os expatriados que se instalam a meio do ano.
Sem proporcionalidade: é tudo ou nada
Espanha não aplica um cálculo proporcional: se cumprires os critérios de residência fiscal durante um ano civil, és residente durante o ano inteiro, de 1 de janeiro a 31 de dezembro. Concretamente, se te mudares a 1 de junho e terminares o ano com 215 dias em Espanha, és residente fiscal durante os 12 meses, incluindo para efeitos dos rendimentos obtidos antes da tua chegada.
Consequências para os rendimentos no início do ano
Isto pode gerar situações delicadas: os teus rendimentos obtidos no Reino Unido entre janeiro e maio podem passar a ser tributáveis em Espanha, além de serem tributados no Reino Unido. A convenção fiscal entre o Reino Unido e Espanha atribui geralmente ao Reino Unido o direito de tributar os dias de trabalho aí prestados, mas Espanha recupera imposto através da tributação dos rendimentos mundiais, com dedução do imposto já pago. Este mecanismo é complexo e exige planeamento fiscal.
A regra alternativa: critério do último dia
Alguns expatriados tentam gerir um calendário que os mantenha abaixo de 183 dias durante o ano da mudança, para só passarem a residentes fiscais no ano seguinte. Isto é legal se os outros critérios (centro de interesses, família) também não se verificarem. Mas a administração espanhola verifica-o posteriormente com base em comprovativos (bilhetes de avião, faturas, contratos).
O que fazer antes da passagem à residência fiscal?
Alguns meses de planeamento antes da mudança podem permitir poupar vários milhares de euros.
Realiza as tuas mais-valias no país de origem
Se tens uma carteira de ações ou um imóvel com mais-valias latentes, vender antes de te tornares residente fiscal em Espanha evita a tributação da mais-valia em Espanha. Essas mais-valias são então tributadas no teu país de origem segundo as respetivas regras, que podem ser mais favoráveis.
Desencadear distribuições de dividendos ou de capital
Se receberes dividendos ou efetuares levantamentos de capital antes da mudança de residência fiscal, esses montantes ficam sujeitos ao regime do teu país de origem. Quando passas a ser residente em Espanha, esses fluxos passam a integrar o teu rendimento mundial tributado em IRPF (até 28% para rendimentos de capitais).
Reestrutura o teu património
Para expatriados com um património significativo, pode ser sensato reestruturar previamente: declarações de trust, transferências entre contas, etc. Qualquer operação importante deve ser feita antes de residência fiscal espanhola para evitar ficar sujeito ao modelo 720 ou ao imposto sobre o património (Impuesto sobre el Patrimonio), que existe em algumas comunidades autónomas.
Escolhe o momento certo para a mudança
Se puderes escolher, mudar-te no segundo semestre permite-te continuar a ser não residente no ano da mudança (uma vez que não ultrapassas 183 dias). Tornas-te residente a partir do ano civil seguinte, o que te dá tempo para concluir operações no teu país de origem.
Regimes especiais: Beckham e impatriados
Espanha oferece dois regimes atrativos para alguns expatriados.
O regime Beckham (taxa fixa)
O regime de impatriados (frequentemente designada por "lei Beckham", porque David Beckham beneficiou dela) permite a um expatriado instalar-se em Espanha por motivos profissionais, para ser tributado a uma taxa fixa de 24% sobre os rendimentos do trabalho até €600,000/ano e 47% sobre o valor que exceda esse limite. Este regime aplica-se no ano de chegada e nos 5 anos seguintes (6 anos no total).
Condições: não ter sido residente fiscal em Espanha nos 5 anos anteriores à mudança, mudar por motivos profissionais (contrato de trabalho espanhol, transferência ou alta como autónomo em alguns casos) e apresentar o modelo 149 no prazo de 6 meses após a inscrição na segurança social.
Regime de nómada digital (visto de nómada)
Desde 2022, Espanha disponibiliza um visto e um regime fiscal para nómadas digitais: 24% sobre rendimentos até €600,000, com condições mais flexíveis (o trabalho pode ser para uma entidade estrangeira). Este regime é mais acessível do que a histórica lei Beckham, mas continua reservado a teletrabalhadores estrangeiros.
Quando compensam estes regimes?
Estes regimes são atrativos para expatriados com rendimentos elevados (acima de 60,000 €) que, de outro modo, teriam caído nos escalões superiores de IRPF. Abaixo desse valor, o regime IRPF padrão é muitas vezes mais vantajoso graças às deduções pessoais. Recomenda-se uma simulação antes de escolher.
Quais são os erros mais comuns ao passar a residente fiscal?
Vários erros são recorrentes e podem sair caros.
Acreditar que não fazer nada mantém o estatuto de não residente
Não fazer nada não basta: se cumpres os critérios, és residente fiscal, mesmo que não tenhas apresentado qualquer declaração nesse sentido. O Agencia Tributaria pode reclassificar retroativamente o teu estatuto, com liquidações de imposto relativas a 4 anos, acrescidas de penalizações.
Confundir a residência fiscal com outras residências
A residência fiscal é independente da residência administrativa (NIE, TIE) e da residência para efeitos de segurança social (NUSS, segurança social). Podes ser residente fiscal sem seres residente administrativo, e vice-versa. Para compreenderes as diferenças, consulta tudo sobre a residência em Espanha e a diferença entre residência fiscal e residência social.
Esquecer o modelo 720 no primeiro ano
Esquecer o modelo 720 é o motivo mais comum de sanções aplicadas a expatriados recém-residentes. Identifica todos os teus ativos no estrangeiro (contas, valores mobiliários, imóveis) acima de €50,000 e declara-os antes de 31 de março do ano seguinte à mudança de residência fiscal.
Manter indevidamente o estatuto de não residente no país de origem
Se és agora residente fiscal em Espanha, deves também avisar o teu país de origem para deixares de ser tributado lá sobre os teus rendimentos mundiais. O Reino Unido, a França e a Bélgica têm procedimentos específicos (P85 para o Reino Unido, declaração de partida para a França).
Subestimar os rendimentos a declarar
IRPF abrange todos os rendimentos mundiais: salários, dividendos, juros, mais-valias, rendas, pensões, prestações sociais e até alguns ganhos com criptomoedas. Muitos expatriados esquecem-se de fontes menores que, ainda assim, podem dar origem a liquidações adicionais.
Confundir NIE e residência fiscal
Ter um NIE não te torna residente fiscal. Muitos investidores estrangeiros que compram um apartamento em Espanha pensam, erradamente, que passam a ser residentes fiscais ao obterem o seu NIE. O NIE é apenas um identificador. Para compreenderes, consulta o impacto do teu NIE no teu estatuto fiscal e nove ideias erradas sobre o número NIE.
Como planear de forma inteligente a tua passagem a residente fiscal?
Um bom planeamento começa entre 6 e 12 meses antes da mudança.
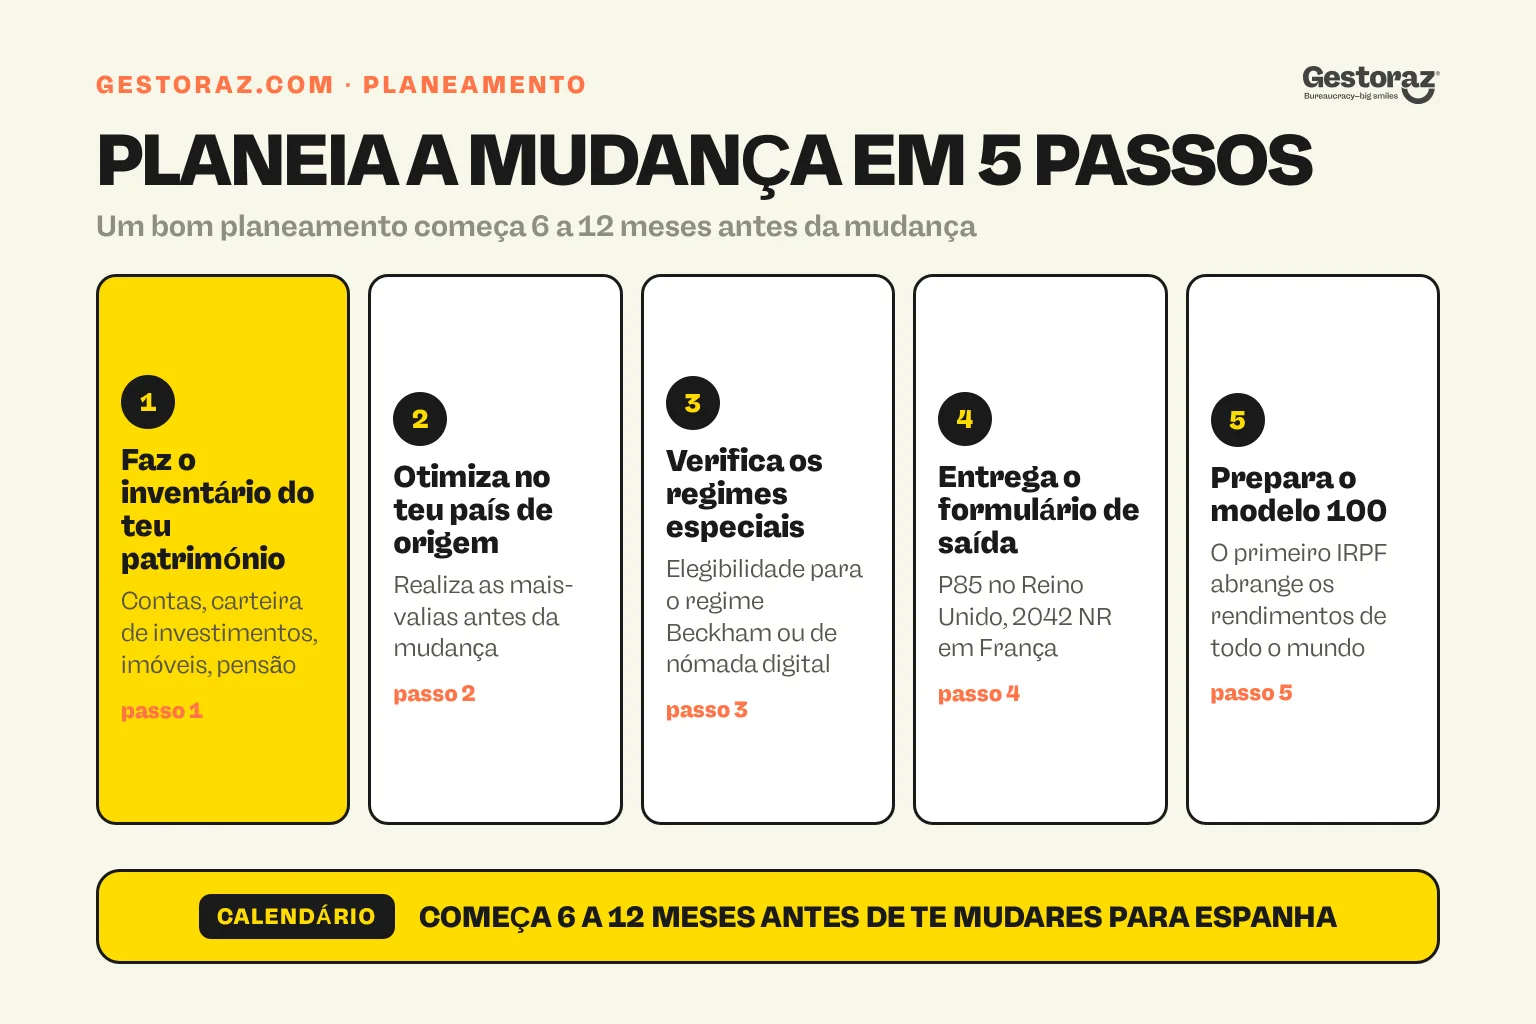
Passo 1: fazer o inventário do teu património
Faz uma lista de todos os teus ativos: contas bancárias, carteiras de investimento, imóveis, participações sociais, pensão, seguros de vida. Identifica o que ultrapassa o limiar de €50,000 para o modelo 720 e o que gera mais-valias latentes potencialmente tributáveis.
Passo 2: otimiza no país de origem
Realizar mais-valias significativas, antecipar dividendos pendentes, reestruturar património complexo. O objetivo é "purgar" as mais-valias latentes ao abrigo do regime favorável do país de origem antes da mudança para Espanha.
Passo 3: verificar os regimes especiais aplicáveis
Se vais ter rendimentos profissionais em Espanha, verifica se reúnes as condições para o regime Beckham ou o regime dos nómadas digitais. Uma simulação comparativa entre o IRPF e o regime especial pode revelar uma poupança de vários milhares de euros por ano ao longo de 6 anos.
Passo 4: apresentar a declaração de saída no país de origem
No caso dos cidadãos britânicos, é necessário apresentar o formulário P85 ao HMRC; no caso dos cidadãos franceses, a declaração de saída (formulário 2042 NR). Estes passos formalizam a mudança de residência fiscal e evitam a dupla tributação futura.
Passo 5: preparar a primeira declaração em Espanha
No ano da mudança, a tua primeira declaração de IRPF (modelo 100) deve incluir todos os teus rendimentos mundiais. Para autónomos ou administradores, consulta como tornar-se autónomo em Espanha e o guia passo a passo para constituir uma SL. O panorama completo dos tipos de residência encontra-se em tudo sobre a residência em Espanha.
Por onde começar a tua passagem para a residência fiscal espanhola
Tornar-se residente fiscal em Espanha não é uma decisão administrativa, mas um estatuto que decorre da tua presença física e dos teus interesses. A regra prática é simples: acima de 183 dias por ano, passas a ser residente fiscal em Espanha. Mas otimizar esta mudança exige um planeamento rigoroso e, muitas vezes, conhecimentos especializados nos dois países.
O momento da mudança (a meio do ano ou no início do ano), o estado de preparação do teu património, a escolha do regime fiscal espanhol aplicável (regime normal de IRPF ou Beckham) e a coordenação com a administração fiscal do teu país de origem são as quatro dimensões a dominar. Se for bem planeada, a mudança pode gerar poupanças de vários milhares de euros por ano durante os primeiros anos.
Estás a pensar mudar-te para Espanha nos próximos 12 meses? Na gestoraz (idealmente com um parceiro no teu país de origem) podemos quantificar o impacto fiscal da mudança, identificar otimizações a fazer antes da mudança e tratar das primeiras declarações em Espanha para evitar erros dispendiosos.
Fontes oficiais
- Agencia Tributaria, residência fiscal, sede.agenciatributaria.gob.es: critérios de residência fiscal e declarações aplicáveis.
- Ley 35/2006 IRPF (BOE), boe.es/buscar/act.php?id=BOE-A-2006-20764: texto de referência sobre o imposto sobre o rendimento das pessoas singulares.
- Modelo 720 (instruções), sede.agenciatributaria.gob.es: declaração de bens no estrangeiro para residentes fiscais.
- Regime Beckham (modelo 149), sede.agenciatributaria.gob.es: regime de impatriados e formulários.
- Convenção fiscal entre Espanha e o Reino Unido, hacienda.gob.es: convénio bilateral para evitar a dupla tributação.
- Convenção fiscal Espanha-França, hacienda.gob.es: equivalente para os expatriados franceses.
- Ley de Startups (Ley 28/2022) (BOE), boe.es/buscar/act.php?id=BOE-A-2022-21739: regime de nómada digital.


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

