


Impostos e contribuições para a segurança social dos autónomos em Espanha
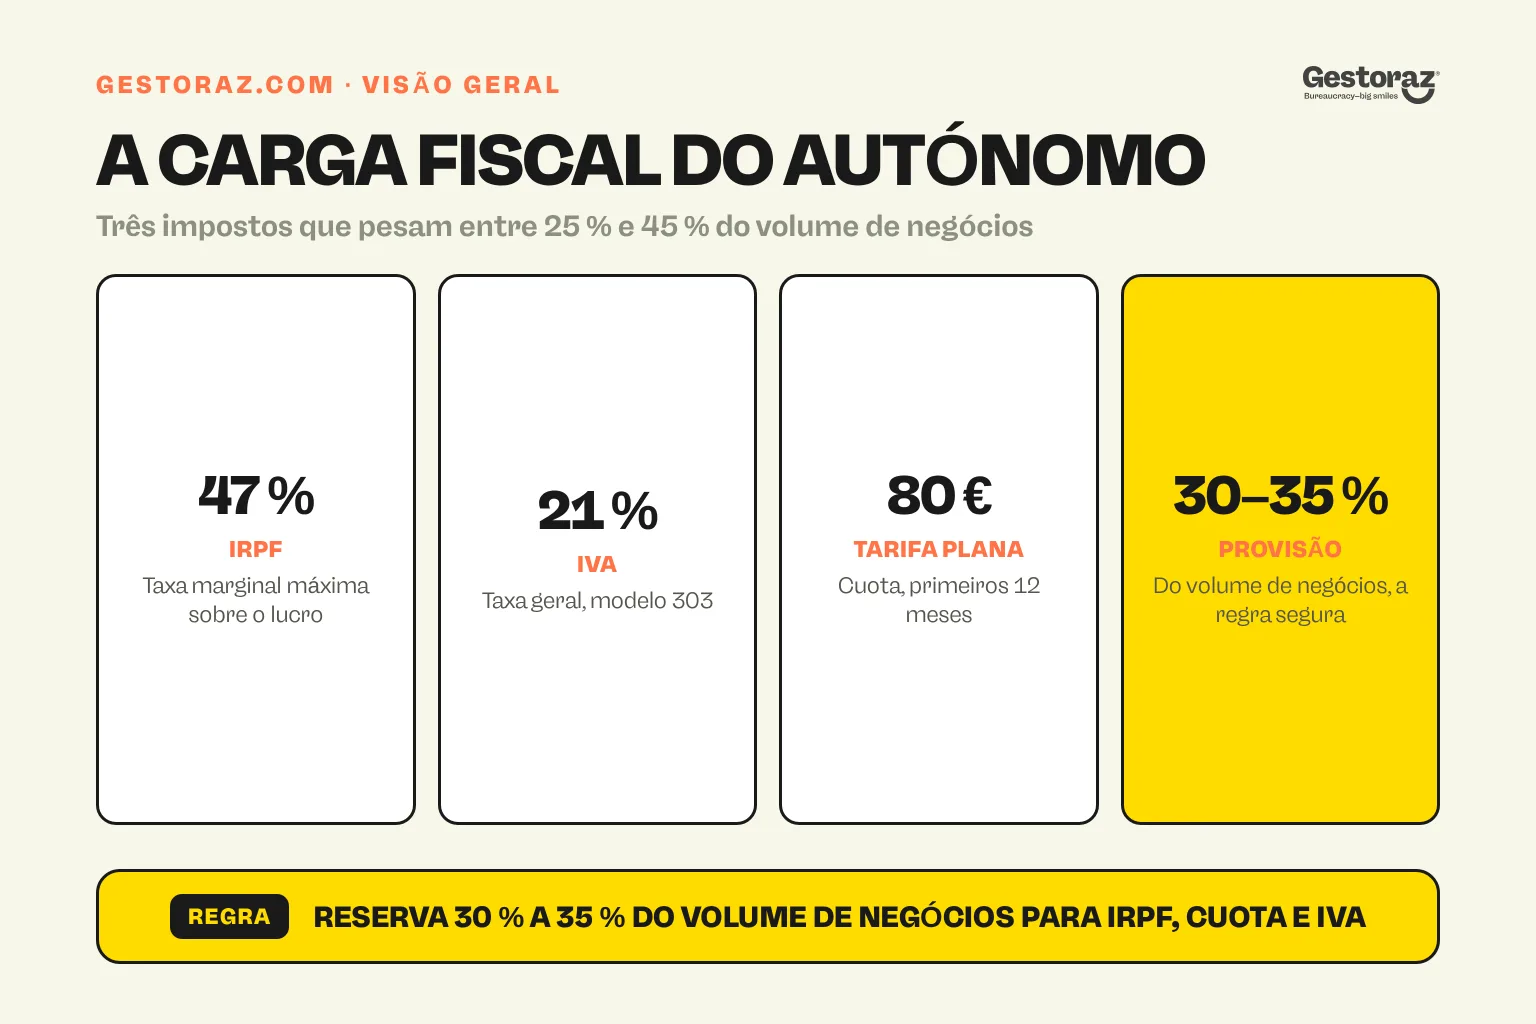
O impostos e contribuições para a segurança social dos autónomos em Espanha dividem-se em três blocos principais que em conjunto representam entre 25% e 45% do volume de negócios consoante o nível de atividade. A cuota mensal da segurança social, o IRPF (imposto progressivo sobre o rendimento) e o IVA (VAT) constituem o núcleo da tributação do trabalhador independente. Além disso, as rigorosas obrigações contabilísticas trimestrais não deixam margem para atrasos.
Este artigo explica exatamente quanto vais pagar como autónomo em Espanha consoante o teu nível de rendimento, como são calculados os três principais impostos, quando deve ser apresentado cada modelo (303, 130, 100, 390), como otimizar legalmente a tua carga fiscal através de deduções e que erros deves evitar para não acumular dívidas ou penalizações.
Quais são os três grandes impostos que atingem um autónomo?
Antes de entrar nos pormenores, eis a visão geral da tributação dos autónomos.
O IRPF, imposto sobre o rendimento progressivo
O IRPF (Impuesto sobre la Renta de las Personas Físicas) é o imposto sobre o rendimento das pessoas singulares. Para o autónomo, aplica-se sobre o lucro (receitas menos despesas dedutíveis) segundo uma escala progressiva que pode chegar a 47% na taxa marginal. É a principal alavanca fiscal e a que mais depende do nível de rendimentos.
O IVA, VAT cobrado e dedutível
O IVA (Impuesto sobre el Valor Añadido) não é um custo económico para o autónomo: cobras o imposto nas tuas faturas e deduzes o das tuas compras profissionais. O saldo é pago à Agencia Tributaria através do modelo 303 trimestral. Mas o IVA pesa na tua tesouraria entre a cobrança e a entrega.
A cuota mensal da segurança social (RETA)
O cuota é a quantia fixa mensal paga à TGSS ao abrigo do Regime Especial dos Trabalhadores Independentes (RETA). Financia os teus cuidados de saúde públicos, a tua pensão e os teus subsídios de doença e desemprego. Desde 2023, é calculada por tramos com base nos teus rendimentos líquidos previstos. Para compreenderes todo o sistema, consulta como funciona o sistema de segurança social espanhol.
Como funciona o IRPF para os autónomos?
O IRPF é o principal imposto sobre o rendimento das pessoas singulares e aplica-se ao lucro líquido da atividade.
Cálculo do lucro líquido
Lucro líquido = volume de negócios líquido − despesas dedutíveis. As despesas incluem a compra de equipamento, a renda do escritório ou a parte da tua casa se trabalhares em teletrabalho, subscrições de software, custos de deslocação, honorários da gestoría, seguros profissionais e amortizações (equipamento > €300).
O regime de estimativa direta
A maioria dos autónomos está abrangida pelo estimativa direta (simplificada ou normal, consoante o volume de negócios). Na estimativa direta simplificada (volume de negócios < €600,000), deduzes as tuas despesas reais, acrescidas de uma dedução fixa de 5% (máximo de €2,000) para despesas de difícil justificação. É o regime mais vantajoso para a maioria dos trabalhadores independentes.
A escala progressiva do IRPF 2025
O IRPF aplica-se segundo uma escala nacional, à qual se soma uma escala regional (que varia ligeiramente consoante a comunidade autónoma). Para 2025, a escala combinada média é:
- Até 12,450 €: 19%.
- De €12,450 a €20,200: 24%.
- De 20,200 € a 35,200 €: 30%.
- De €35,200 a €60,000: 37%.
- €60,000 a €300,000: 45%.
- Acima de 300,000 €: 47 %.
Retenções de IRPF nas faturas
Se faturas a empresas espanholas, as tuas faturas incluem um Retenção de IRPF (15% em geral, 7% nos primeiros anos). Esta retenção é paga pelo teu cliente à Agencia Tributaria através do seu próprio modelo 111 e conta como um adiantamento do teu IRPF anual. Para conheceres as taxas e isenções em detalhe, consulta quando um autónomo utiliza a retenção IRPF.
Como funciona o IVA para os autónomos?
O IVA é um imposto a gerir, mais do que um encargo económico a suportar, mas exige rigor administrativo.
Taxas de IVA em Espanha
Três taxas principais: 21% (taxa geral, serviços profissionais, eletrónica, vestuário), 10% (taxa reduzida, restauração, transportes, imóveis novos), 4% (taxa super-reduzida, alimentos básicos, livros, medicamentos). Para verificares a taxa aplicável à tua atividade, consulta verifica qual a taxa de VAT aplicável em 2025.
Cálculo do saldo IVA
Saldo a pagar = IVA cobrado nas vendas − IVA dedutível nas compras profissionais. Se o saldo for positivo, pagas a diferença à Agencia Tributaria. Se for negativo (mais compras do que vendas, por exemplo no início da atividade), transportas o crédito para o trimestre seguinte ou pedes um reembolso anual.
Isenções de IVA
Algumas atividades estão isentas de IVA: serviços médicos e paramédicos (exceto estética), ensino regulado, serviços financeiros e de seguros, arrendamento de habitação para residência. Se a tua atividade estiver isenta, não faturas IVA e não deduzes o IVA das tuas compras.
Regime simplificado e módulos
Algumas atividades podem optar pelo regime simplificado ou regime de módulos (estimação objetiva) que simplifica as declarações. É usado sobretudo por artesãos e por alguns comércios de bairro. Para a maioria dos freelancers e consultores, o regime geral é obrigatório.
Quanto custa a cuota mensal da segurança social?
A cuota depende dos teus rendimentos líquidos previstos e varia entre 12 tramos.
Tramos de contribuição 2024-2025
Desde 2023, a cuota segue uma tabela progressiva:
| Rendimento mensal líquido | Cuota mensal |
|---|---|
| Até €670 | €230 |
| €670 a €900 | €230 |
| 900 € a 1,166 € | €260 |
| €1,166 a €1,300 | €291 |
| €1,300 a €1,700 | €294 |
| €1,700 a €1,850 | €350 |
| €1,850 a €2,030 | €370 |
| 2,030 € a 2,330 € | €390 |
| €2,330 a €2,760 | €415 |
| €2,760 a €3,190 | €440 |
| €3,190 a €3,620 | €470 |
| Acima de €6,000 | €590 |
A Tarifa Plana a 80 €
Os novos autónomos (ou os que não estão registados há 2 anos) beneficiam da Tarifa Plana: €80/mês durante os primeiros 12 meses. Se os teus rendimentos se mantiverem abaixo de €1,166/mês, a Tarifa Plana pode ser prolongada por mais 12 meses. Poupança total possível: ~€2,500-€5,000 ao longo de 1 ou 2 anos.
Regularização anual
O tramo escolhido no início do ano é ajustado em N+1 com base nos rendimentos reais declarados em IRPF. Se subestimaste, TGSS cobra-te a diferença; se tiveres sobrestimado, ficas com um crédito. Isto protege contra escolhas conservadoras ou otimistas mal calibradas.
A que te dá direito a cuota
Em contrapartida, tens acesso a: saúde pública através do TSI (ver o sistema de saúde espanhol), pensão (calculada com base nos teus anos de descontos), subsídio de doença, licença de maternidade/paternidade (16 semanas a 100%) e subsídio de desemprego (desde a recente melhoria do regime).
Que calendário fiscal deves cumprir como autónomo?
O autónomo tem um calendário anual estruturado que é melhor automatizar ou delegar numa gestoría.
Declarações trimestrais
Quatro vezes por ano, o autónomo entrega:
- Modelo 303 (IVA cobrado e dedutível): antes do vigésimo dia do mês seguinte a cada trimestre (abril, julho, outubro, janeiro).
- Modelo 130 (pagamento por conta de IRPF): as mesmas datas, se não estiveres sujeito a retenções na fonte efetuadas pelos clientes.
- Modelo 111 (retenções de IRPF nas faturas de profissionais a quem pagas): apenas se pagares a subcontratados com retenção.
- Modelo 349 (declaração recapitulativa intra-UE): se realizas operações B2B com outros países da UE.
Declarações anuais
Anualmente, entregas:
- Modelo 100 (declaração IRPF): entre abril e junho, referente ao ano anterior. É a declaração de referência que reúne todos os teus rendimentos.
- Modelo 390 (resumo anual IVA): antes de 30 de janeiro, relativo ao ano anterior.
- Modelo 190 (resumo anual das retenções IRPF): antes de 31 de janeiro.
- Modelo 720 (ativos no estrangeiro > €50,000): antes de 31 de março, se aplicável.
Cuota mensal da TGSS
A cuota é debitada automaticamente pela TGSS da tua conta bancária no último dia útil de cada mês. Verifica se a tua conta tem saldo suficiente para evitar pagamentos recusados e penalizações.
Conselhos práticos
Anota as datas no teu calendário com pelo menos 5 dias de antecedência. Melhor ainda: automatiza o processo através de uma gestoría que prepare e entregue as tuas declarações dentro do prazo. Por €60-€150/mês, evitas esquecimentos que podem custar várias centenas de euros em penalizações.
Que deduções pode um autónomo efetuar?
As deduções são o principal meio de otimização para reduzir o IRPF.
Custos diretamente ligados à atividade
- Renda do escritório ou parte da habitação (por m² afetos à atividade, geralmente 20-30%).
- Suministros (eletricidade, água, gás, internet) até 30% da parte atribuída à atividade.
- Telefone e subscrições profissionais a 100% se for exclusivamente profissional.
- Equipamento: amortização repartida por 4-10 anos, consoante a natureza.
- Subscrições de software e SaaS: 100% dedutível.
Despesas de deslocação
- Deslocações profissionais: transporte, alojamento, refeições (com comprovativos).
- Veículo: dedutível apenas se for exclusivamente profissional (raro na prática). Em caso de uso misto, é possível deduzir os custos reais com justificação.
Tarifas e serviços
- Gestoría e contabilista: 100% dedutível.
- Advogado, notário, consultor: dedutível se estiver ligado à atividade.
- Seguro profissional: dedutível.
- Formação profissional: dedutível.
Cuota de autónomo
A tua cuota mensal paga à TGSS é totalmente dedutível dos teus rendimentos de atividade. É uma das principais deduções e aplica-se automaticamente.
Plano de pensões individual
As contribuições para um plano de pensões dão direito a uma redução fiscal até €1,500 por ano (desde a reforma de 2022, que reduziu o limite).
Exemplo prático: autónomo no primeiro ano com Tarifa Plana
Para tornar tudo isto concreto, vejamos um caso típico.
Perfil e números
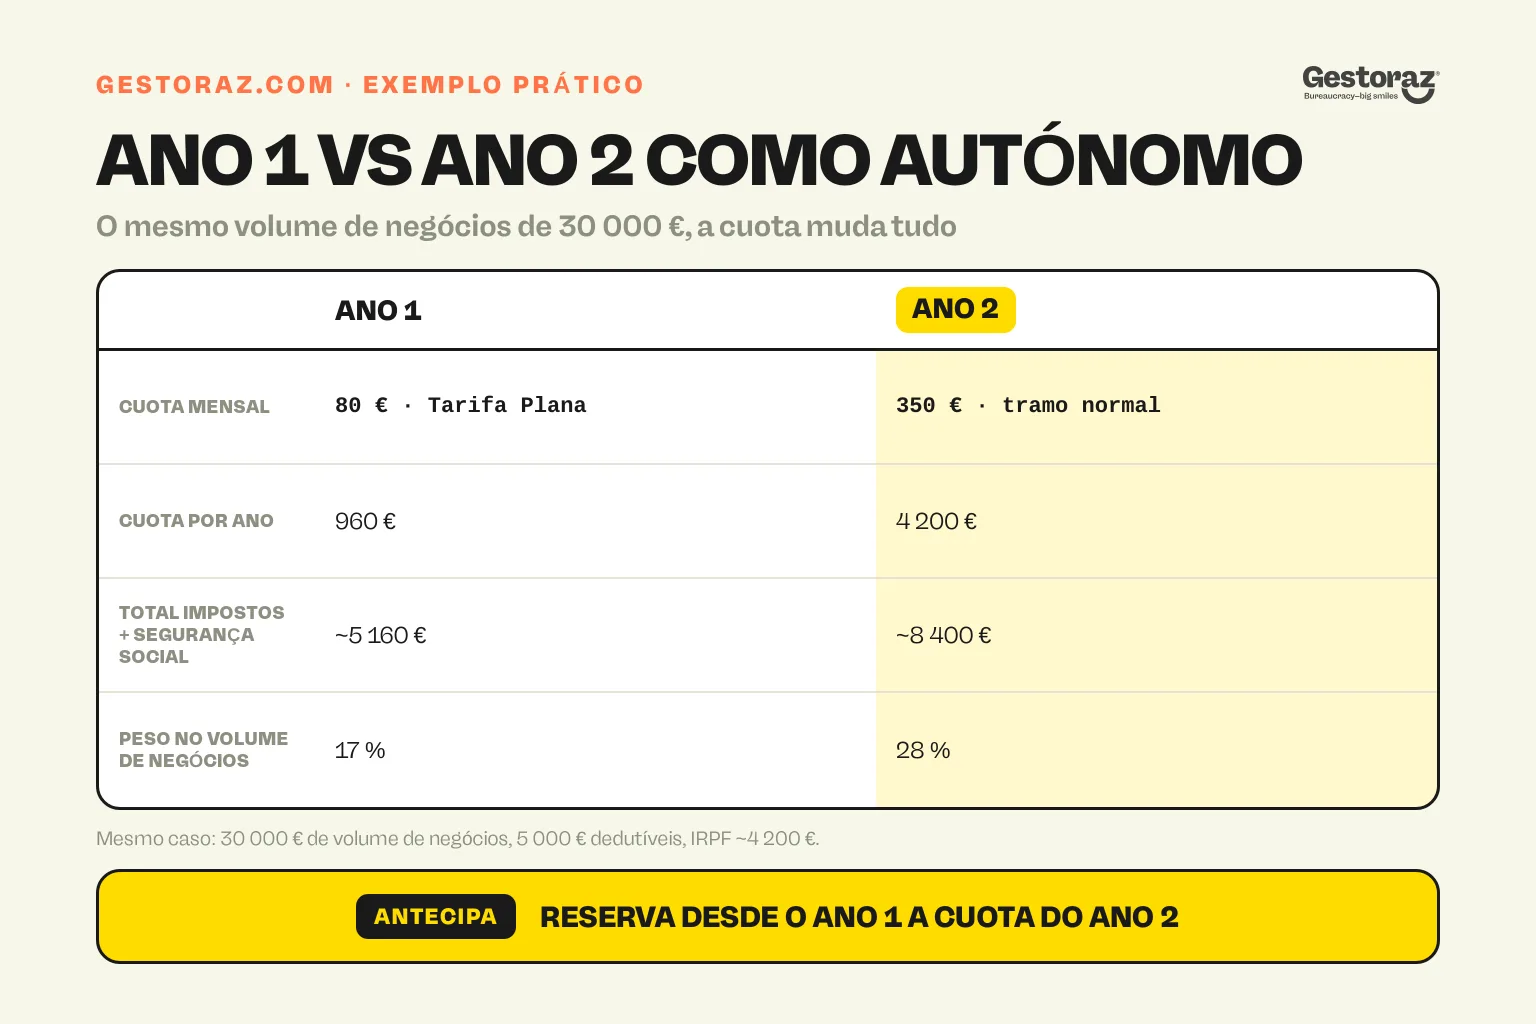
Um consultor freelancer começa em janeiro de 2026 com €30,000 de volume de negócios líquido no ano. Tem €5,000 de despesas dedutíveis (equipamento €1,200, gestoría €1,500, subscrições €800, parte da habitação €1,500) e beneficia da Tarifa Plana durante todo o ano.
Cálculos
- Lucro fiscal: €30,000 − €5,000 − €960 (cuota da Tarifa Plana × 12 meses) = €24,040.
- IRPF estimado (com deduções pessoais): ~€4,200.
- Cuota da Tarifa Plana: €80 × 12 = €960.
- IVA: não quantificado aqui (cobrança e entrega aproximadamente equilibradas).
- Custo social e fiscal total: ~€5,160, ou 17% do volume de negócios.
No segundo ano sem Tarifa Plana
Os mesmos valores, mas com a cuota normal (tramo €350 × 12 = €4,200):
- Custo social e fiscal total: cerca de 8,400 €, ou 28% do volume de negócios.
O aumento entre o ano 1 e o ano 2 é significativo e deve ser previsto na tesouraria.
Que armadilhas devem os autónomos evitar?
Vários erros repetem-se e saem caros.
Subestimar a cuota após a Tarifa Plana
Muitos novos autónomos não reservam dinheiro para o aumento da cuota após a Tarifa Plana. A subida de €80 para €350-€590/mês cria um défice de tesouraria no ano 2. Reserva dinheiro desde o ano 1.
Esquecer as retenções de IRPF nas faturas
Se emites faturas a empresas espanholas, as tuas faturas têm de indicar a retenção na fonte de IRPF (15% em geral, 7% nos primeiros anos). Sem essa indicação, o cliente faz a retenção na mesma, mas a contabilidade dele rejeita a tua fatura. Para mais detalhes, consulta quando um autónomo utiliza a retenção IRPF.
Separar mal as contas profissionais e pessoais
Manter uma conta bancária mista (profissional + pessoal) complica muito a justificação fiscal. Abre uma conta dedicada à atividade desde o início: é indispensável para uma contabilidade organizada.
Esquecer o modelo 349 para operações na UE
Se faturares a empresas de outros países da UE, tens de te registar no ROI (Registro de Operadores Intracomunitarios) e entregar o modelo 349 trimestral. Sem ROI, faturas indevidamente VAT espanhol e os teus clientes da UE recusam as faturas.
Não antecipar a mudança para SL
Acima de ~€50,000-€60,000 de lucro anual, a passagem para uma Sociedad Limitada torna-se fiscalmente vantajoso. Para comparar, consulta autónomo vs SL em Espanha e o guia passo a passo para constituir uma SL.
Confundir estimação direta e módulos
O regime de módulos é atrativo no papel, mas está reservado a algumas atividades (artesanato, pequenas lojas). Para a maioria dos trabalhadores independentes, a estimativa direta é obrigatória. Verifica a tua elegibilidade antes de escolheres.
Por onde começar a gerir a tua fiscalidade de autónomo
O impostos e contribuições para a segurança social dos autónomos em Espanha formam um conjunto estruturado mas exigente, que requer rigor no calendário (declarações trimestrais + anuais) e perícia nas deduções. Bem gerido, o estatuto de autónomo pode ser muito favorável até €50,000 de lucro anual; acima disso, a passagem para SL torna-se muitas vezes mais vantajosa. O percurso completo, passo a passo, para começar encontra-se em como tornar-se autónomo em Espanha.
A regra prática: reserva 30-35% do teu volume de negócios para cobrir IRPF + cuota + IVA em média, automatiza as declarações trimestrais através de uma gestoría, aproveita ao máximo a Tarifa Plana no primeiro ano e mantém a contabilidade em ordem desde o primeiro euro faturado. Uma má gestão pode levar a dívidas à segurança social e ao fisco que demoram anos a regularizar.
Estás a começar como autónomo ou queres organizar a tua situação fiscal para otimizar as deduções? Na gestoraz, podemos gerir todo o calendário (303, 130, 100, 390, 190) por €60-€150/mês, identificar deduções esquecidas e aconselhar-te sobre o limiar a partir do qual deves passar para uma SL.
Fontes oficiais
- Agencia Tributaria, autónomos, sede.agenciatributaria.gob.es: modelos 303, 130, 100, 390, 111, 190, 349 e instruções.
- Tesorería General de la Seguridad Social, sede.seg-social.gob.es: tramos de contribuição de autónomo e Tarifa Plana.
- Ley 35/2006 IRPF (BOE), boe.es/buscar/act.php?id=BOE-A-2006-20764: texto de referência sobre IRPF.
- Ley 37/1992 IVA (BOE), boe.es/buscar/act.php?id=BOE-A-1992-28740: texto de referência sobre VAT.
- Real Decreto-ley 13/2022 (BOE), boe.es/buscar/act.php?id=BOE-A-2022-12482: novo sistema de contribuição por tramos.
- Ley 20/2007 del Estatuto del Trabajo Autónomo (BOE), boe.es/buscar/act.php?id=BOE-A-2007-13409: estatuto jurídico do autónomo.


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

