


O que precisas de saber sobre impostos numa Sociedad Limitada
Quando falamos de impostos de uma Sociedad Limitada em Espanha, entramos num universo fiscal completamente diferente do do autónomo. A SL é uma pessoa coletiva com existência própria: tem o seu próprio lucro tributável, a sua própria taxa de imposto sobre as sociedades e o seu próprio calendário de obrigações. Perceber como estes impostos se articulam é o que distingue uma SL bem gerida, que otimiza a sua fiscalidade, de uma que paga 30% de impostos evitáveis e acumula coimas por atrasos.
Este artigo descreve, pela ordem em que intervêm na vida de uma SL, os quatro principais impostos aplicáveis: o imposto sobre as sociedades (IS), VAT (IVA), as contribuições sociais ligadas ao administrador e aos trabalhadores, e IRPF que recai sobre o administrador quando se paga em salário ou dividendo. Em cada caso, indicamos as taxas, os modelos a entregar, as armadilhas a evitar e, sobretudo, como estes impostos interagem.
Porque são os impostos de uma SL tão diferentes dos de um autónomo?
Antes de entrares no detalhe das taxas e dos modelos, tens de perceber por que razão o SL e o autónomo não jogam no mesmo mundo fiscal. Esta diferença de lógica é o que torna o SL mais complexo no dia a dia, mas também mais interessante a partir de certo nível de rendimento.
A SL é uma pessoa coletiva distinta
O autónomo é uma pessoa singular: tudo o que fatura engrossa o seu rendimento pessoal e passa pelo IRPF, a escala progressiva espanhola que pode chegar a 47%. Não há muro entre a atividade e a pessoa; fiscal, jurídica e economicamente, é a mesma entidade.
A SL, por outro lado, é uma pessoa coletiva constituída no notário, inscrita no Registro Mercantil e dotada de identificador fiscal próprio (NIF). Gera o seu próprio volume de negócios, deduz os seus próprios custos, obtém o seu próprio lucro e paga o seu próprio imposto, o Impuesto sobre Sociedades, a uma taxa fixa. Os sócios e o administrador continuam juridicamente separados da empresa, o que altera tanto a tributação como a responsabilidade.
Porque é que a dupla tributação nem sempre é uma armadilha
Muitos empreendedores veem o SL como um sistema de dupla tributação: o dinheiro é tributado primeiro na empresa (IS) e depois novamente quando sai para o administrador (IRPF sobre o salário ou dividendo). No papel, isso está correto. Na prática, raramente é uma armadilha.
A taxa do IS espanhol (23% para a maioria das SLs, 15% nos primeiros anos) é significativamente inferior aos escalões superiores do IRPF (37%, 45%, 47%). Para lucros significativos, a combinação "23% de IS + 19-23% sobre dividendos" custa menos do que passar diretamente pela escala progressiva do IRPF, sobretudo quando o administrador pode modular a parte que efetivamente retira da empresa.
A partir de que lucro é que o SL se torna mais atrativo?
O limiar prático de mudança situa-se em torno de €50,000 a €60,000 de lucro anual. Abaixo desse valor, os custos fixos da SL (cuota do administrador de €350-€590/mês, gestoría mais cara, contabilidade mais exigente, entrega das contas anuais) reduzem a vantagem fiscal. Acima desse valor, a combinação de uma taxa fixa de IS com a possibilidade de escolher entre salário e dividendos torna-se claramente vantajosa. Para comparares os dois estatutos em detalhe, consulta autónomo vs SL em Espanha e o guia passo a passo para constituir SL.
Quais são os quatro principais impostos que recaem sobre um SL?
Antes de analisar cada imposto, convém ter uma visão de conjunto. Uma SL está sujeita a quatro grandes categorias de impostos que nem todas se somam no mesmo momento nem sobre a mesma base. Perceber qual pesa em quê evita más surpresas ao calcular o resultado líquido do administrador.
Imposto sobre o rendimento das sociedades, o eixo do sistema
O Impuesto sobre Sociedades (IS) é o elemento central da tributação de uma SL. Incide sobre o lucro da empresa após a dedução de todos os custos, a uma taxa fixa (23% na maioria dos casos, 15% nos primeiros dois anos com lucro). É o equivalente do IRPF para as empresas, mas sem escalões progressivos, o que permite prever e planear o seu pagamento.
IVA, um imposto para gerir mais do que para pagar
VAT espanhol (IVA) não é um custo para a própria SL: a empresa cobra-o nas suas vendas por conta do Estado e deduz o que pagou nas suas compras. O saldo é pago à Agencia Tributaria. Mas a gestão administrativa trimestral (modelo 303) exige rigor, e IVA pesa na tesouraria entre a faturação e a entrega.
Encargos sociais: trabalhadores e administrador
Contribuições sociais dividem-se em dois blocos. Por um lado, as contribuições patronais se a SL tiver trabalhadores, cerca de 30-35% do salário bruto pagas além do salário, o que muitas vezes as torna o encargo fiscal mais pesado quando se contrata pessoal. Por outro, a cuota mensal do administrador como autónomo societario, pago diretamente à TGSS, que começa entre €350 e €590/mês, sem acesso à Tarifa Plana.
IRPF, que afeta a saída de dinheiro
Por fim, IRPF intervém quando o administrador ou os sócios retiram dinheiro da empresa. Se optarem pelo salário, aplica-se a tabela progressiva de IRPF (até 47%), e a SL efetua a retenção do imposto na fonte através de modelo 111. Se optarem pelo dividendo, aplica-se a tabela específica para rendimentos de capitais (19%, 21%, 23%, 27%, 28%). A escolha entre as duas opções é o principal instrumento de otimização fiscal do administrador.
Como funciona o imposto sobre as sociedades (IS) em Espanha?
O IS é o imposto central de qualquer SL e aquele em que o planeamento fiscal se concentra primeiro. A sua lógica é mais simples do que a de IRPF, uma única taxa aplicada ao lucro, mas as suas subtilezas, sobretudo a taxa reduzida para empresas jovens, merecem ser bem compreendidas.
Quais são as taxas do IS em vigor?
A taxa depende essencialmente da antiguidade e do volume de negócios da empresa.
| Situação | Taxa do IS |
|---|---|
| SL recém-criado, primeiro ano com lucro + seguintes | 15% |
| SL com volume de negócios < €1,000,000 | 23% |
| SL com volume de negócios ≥ €1,000,000 | 25% |
A maioria das sociedades de responsabilidade limitada recém-criadas beneficia da taxa reduzida de 15% nos dois primeiros anos com lucro e passa depois para 23%, desde que o volume de negócios se mantenha abaixo de um milhão de euros.
Quem pode beneficiar da taxa reduzida de 15%?
O taxa reduzida de 15% merece particular atenção, pois representa uma poupança significativa na fase de arranque. Aplica-se durante dois períodos fiscais: o primeiro em que a SL obtém lucro e o imediatamente seguinte.
O benefício está reservado a entidades recém-criadas, ou seja, SLs constituídas de raiz e que não resultem de uma transformação, cisão ou entrada de uma atividade preexistente. A administração verifica esta condição em caso de dúvida, pelo que é inútil tentar "rejuvenescer" uma atividade existente transferindo-a para uma nova SL.
Como contar os "dois primeiros anos rentáveis"?
É aqui que o equívoco é mais frequente. A taxa não se aplica durante os primeiros dois anos civis de existência da SL, mas durante os primeiros dois anos em que a empresa efetivamente obtém um lucro tributável positivo.
Vejamos um exemplo. Uma SL criada em 2025 regista um prejuízo de 5,000 € no primeiro ano. Em 2026, obtém finalmente um lucro de 20,000 €, depois 40,000 € em 2027. O contador da taxa reduzida só arranca a partir de 2026, o primeiro ano com lucro. A taxa de 15% aplica-se então aos exercícios fiscais de 2026 e 2027, ou seja, 3,000 € de IS no primeiro ano com lucro e 6,000 € no seguinte. A partir de 2028, passa a aplicar-se a taxa normal de 23%. Nos dois anos em que a taxa reduzida se aplicou, a poupança é de 3,200 € em comparação com a taxa normal, o que está longe de ser desprezável para uma estrutura jovem.
Como se calcula o lucro fiscal de uma SL?
O IS incide sobre o lucro tributável, não sobre o volume de negócios. Compreender como este lucro é calculado é, por isso, o primeiro passo para uma boa gestão: é aqui que se encontram tanto as oportunidades legítimas de otimização como os erros mais dispendiosos.
A fórmula básica
O cálculo segue uma lógica simples no papel, mas exige uma contabilidade rigorosa na prática:
fiscal profit = turnover − deductible costs − depreciation − provisions − prior losses
É este lucro fiscal, não o volume de negócios nem o lucro contabilístico bruto, que serve de base ao IS.
Que despesas são dedutíveis numa SL?
A vantagem da SL em relação ao autónomo está no leque de despesas dedutíveis. Uma SL pode deduzir praticamente tudo o que serve a atividade económica, sem as zonas cinzentas com que o autónomo se depara regularmente ao trabalhar a partir de casa ou ao utilizar o seu veículo pessoal.
Em concreto, isto abrange os salários brutos pagos aos trabalhadores e as contribuições do empregador, a renda e os encargos do escritório (eletricidade, água, internet), o equipamento profissional através da amortização (computadores, mobiliário, máquinas), as despesas profissionais de deslocação e alojamento, os gastos de marketing e publicidade, os honorários de notário, advogado e gestoría, bem como os seguros profissionais, as comissões bancárias e os juros de empréstimos.
O objetivo não é, portanto, inventar despesas, mas documentar rigorosamente tudo o que é legitimamente dedutível. Uma boa gestoría consegue muitas vezes identificar entre €5,000 e €10,000 de despesas esquecidas por ano em SLs em crescimento.
Porque é que o reporte de prejuízos é um ativo subestimado
Um aspeto que muitas SLs recentes esquecem: os prejuízos de exercícios fiscais anteriores podem ser reportados sem limite de tempo nos lucros futuros. Na prática, uma SL com prejuízos de €30,000 nos primeiros dois anos pode deduzir esses €30,000 aos lucros futuros assim que começar a ser rentável, poupando €6,900 de IS à taxa normal.
É uma vantagem fiscal que só perdes se a ignorares: tem de ser expressamente reportada no modelo 200 todos os anos. Não o fazer equivale, na prática, a entregar esse dinheiro ao Estado.
Quando e como declaras o imposto sobre o rendimento das sociedades?
Conhecer a taxa não basta: tens ainda de entregar os modelos certos nas datas certas. Espanha combina uma declaração anual com pagamentos trimestrais que podem apanhar um SL desprevenido.
Modelo 200, a declaração anual de julho
A declaração anual de IS é entregue através do modelo 200, em julho, relativamente ao exercício fiscal anterior (as SLs utilizam geralmente o ano civil, pelo que julho de 2026 corresponde ao exercício fiscal de 2025). É neste modelo que se calcula o lucro definitivo, se aplica a taxa e se faz o acerto face aos pagamentos por conta já efetuados.
Pagamentos trimestrais por modelo 202
A administração tributária espanhola não se limita a esperar pela declaração anual: também exige prestações trimestrais através do modelo 202, apresentado em abril, outubro e dezembro. Estes pagamentos por conta são calculados com base no lucro estimado para o ano em curso e deduzidos ao IS final.
O que acontece em caso de atraso?
Esquecer um pagamento por conta não gera apenas juros de mora: também pode comprometer a possibilidade de optar por alguns regimes especiais e chamar a atenção da inspeção tributária. É preferível anotar estas datas num calendário específico, e esta é uma das primeiras tarefas que uma gestoría assume pelos seus clientes SL.
Como se aplica o IVA a um SL?
O IVA é o imposto que exige mais disciplina administrativa a um SL, embora não pese nos seus resultados. A sua lógica é diferente da do IS: o SL não é o seu contribuinte económico, mas o seu cobrador por conta do Estado.
Porque é que IVA não é um custo para o SL
IVA (VAT espanhol, taxa geral de 21%) não é um imposto que pese economicamente sobre a SL em si: a empresa cobra-o nas suas vendas por conta do Estado e deduz o que paga nas suas compras. O saldo, IVA cobrado menos IVA dedutível, é pago à Agencia Tributaria. É, portanto, sobretudo um imposto gerido administrativamente, mas o SL suporta o peso da tesouraria entre a faturação (e o adiantamento do IVA cobrado) e a entrega.
Os três modelos a conhecer: 303, 390, 349
As três declarações a conhecer são: a modelo 303 é trimestral (abril, julho, outubro, janeiro) e resume o IVA cobrado e dedutível do trimestre. O modelo 390 é o resumo anual, apresentado no final de janeiro relativo ao ano anterior. Por fim, o modelo 349 diz respeito a operações intracomunitárias: se a tua SL vende ou compra serviços e bens noutros países da UE, tem de declarar esses fluxos separadamente.
A vantagem IVA de uma SL em relação a um autónomo
Em comparação com um autónomo, uma SL tem normalmente mais IVA dedutível relativo a instalações, equipamentos, serviços profissionais e subscrições de software, o que reduz o saldo a pagar. Não é uma vantagem fiscal direta, mas melhora a tesouraria e compensa parcialmente os custos administrativos adicionais. Para verificares qual a taxa aplicável aos teus produtos ou serviços, consulta verifica qual a taxa de VAT aplicável em 2025.
Quanto custam os encargos sociais de um SL?
As contribuições sociais são muitas vezes o imposto mais subestimado ao constituir uma SL. Podem exceder o próprio IS quando a empresa emprega pessoal ou o administrador recebe um salário substancial.
Contribuições da entidade patronal e dos trabalhadores para o pessoal
Para trabalhadores por conta de outrem, a entidade patronal (o SL) paga uma contribuição patronal de cerca de 30 a 35 % do salário bruto, que financia a segurança social, o desemprego e a formação profissional. O trabalhador suporta uma contribuição de cerca de 6.35 % retida sobre o seu salário bruto. A isto acresce a retenção na fonte de IRPF, declarada mensalmente através do modelo 111 e resumido anualmente através do modelo 190.
Para compreenderes o sistema no seu conjunto, consulta como funciona o sistema de segurança social espanhol para trabalhadores independentes e empresas.
A cuota do administrador: por que custa mais do que a de um autónomo comum
Para o administrador (administrador) da SL, a situação é particular: tem de se inscrever na segurança social como autónomo societario e pagam diretamente a sua própria cuota mensal à TGSS. Esta cuota começa logo entre €350 e €590/mês, consoante o tramo de rendimentos declarado, o que representa entre €4,200 e €7,080 por ano a incluir no orçamento da empresa.
Porque é que a Tarifa Plana não se aplica aos administradores
Más notícias para novos administradores: ao contrário dos autónomos comuns, que podem beneficiar da Tarifa Plana de €80/mês durante os primeiros doze meses, os administradores de SL não têm direito a esse benefício. O legislador espanhol considera que o administrador de SL já beneficia da vantagem jurídica de uma pessoa coletiva e da otimização fiscal através de dividendos, pelo que não necessita do incentivo social. É uma despesa fixa a prever desde o primeiro mês de atividade. Os pormenores do sistema de proteção social subjacente encontram-se em tudo sobre o número NUSS.
Salário ou dividendos: como te remuneras numa SL?
Esta é provavelmente a pergunta mais frequente dos novos administradores de SL, e não tem uma resposta universal. A escolha certa depende do nível de lucro, da situação pessoal do administrador e das suas necessidades de tesouraria.
A opção do salário (nómina): simples e dedutível
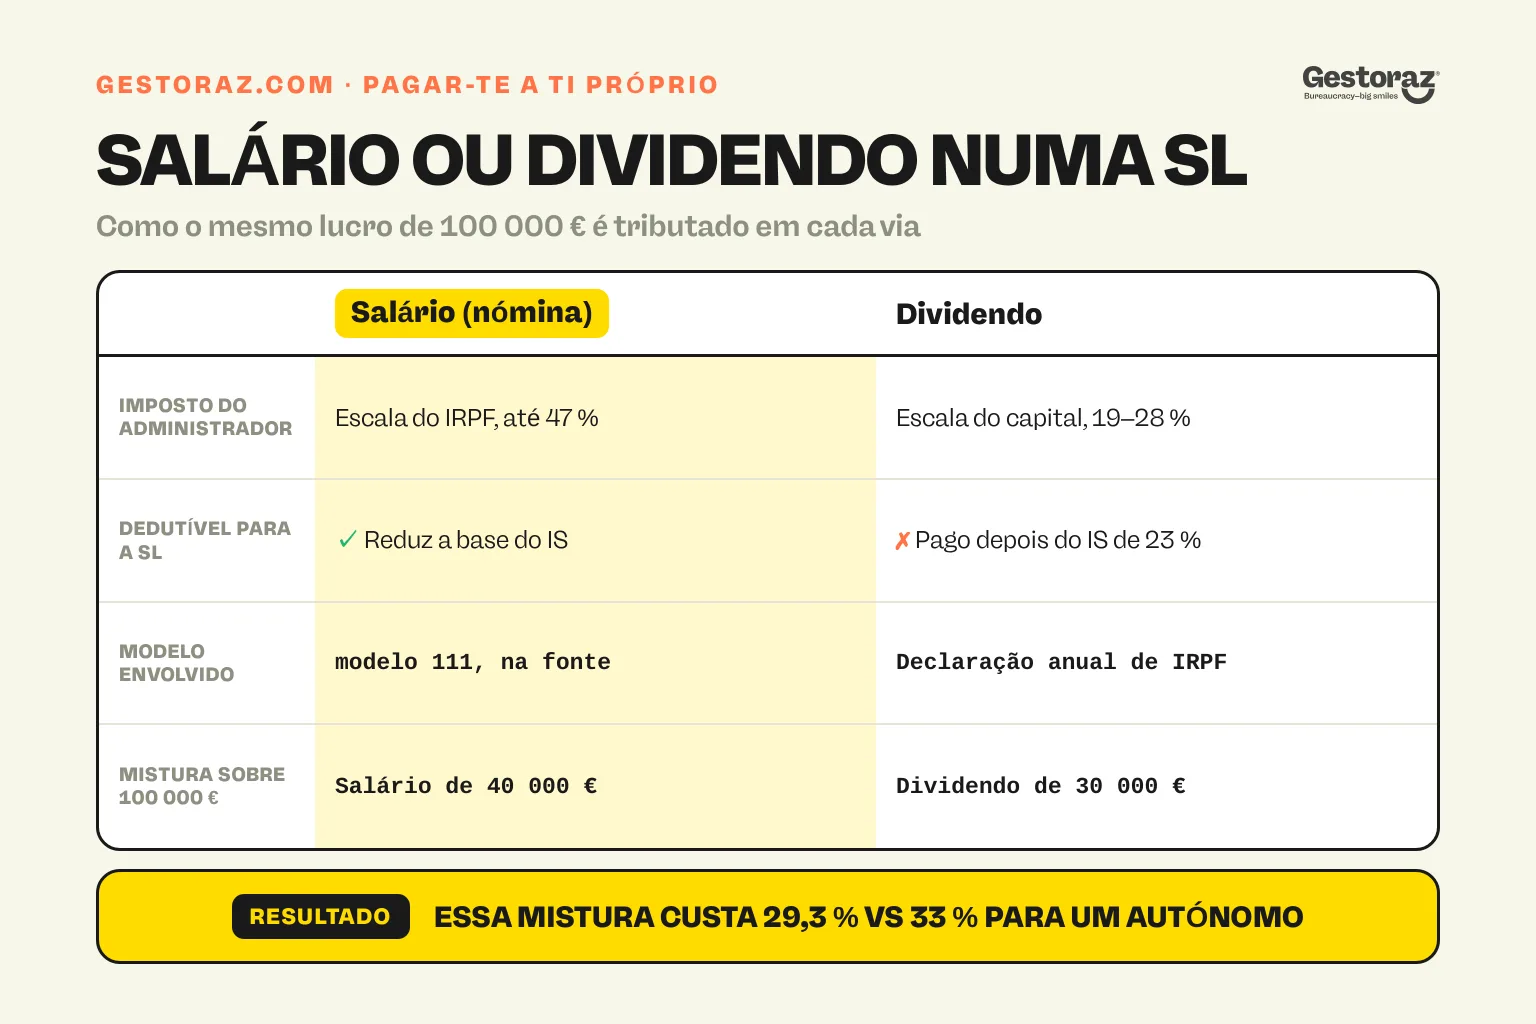
O opção de salário consiste em pagares a ti próprio um salário mensal, como qualquer trabalhador por conta de outrem. Para a SL, o salário é um encargo dedutível que reduz o lucro tributável em IS. Para o administrador, o salário é tributado em IRPF segundo a tabela progressiva (até 47%) e a SL retém o IRPF na fonte através do modelo 111.
É a opção mais simples de contabilizar, e tem a vantagem de alimentar regularmente a tesouraria pessoal do administrador. Também oferece maior tranquilidade a um administrador que pretenda separar claramente a vida profissional da vida pessoal.
A opção dos dividendos: dupla tributação, mas uma tabela de taxas mais favorável
O opção de dividendos é diferente: o lucro é primeiro tributado em IS à taxa de 23% (ou 15% se a SL ainda beneficiar da taxa reduzida), depois o valor restante pode ser distribuído aos sócios como dividendo. O dividendo é depois tributado no IRPF do sócio, mas segundo uma tabela específica para rendimentos de capitais, muito mais favorável do que a tabela geral: 19% até €6,000, 21% entre €6,001 e €50,000, 23% entre €50,001 e €200,000, 27% entre €200,001 e €300,000, e 28% acima desse valor.
O custo total é, portanto, de facto uma dupla tributação (IS + IRPF), mas a taxa combinada fica muitas vezes abaixo da taxa marginal de IRPF que um autónomo equivalente teria suportado.
Exemplo combinado sobre 100,000 € de lucro
Vejamos um exemplo combinado que ilustra o equilíbrio entre as opções. Uma SL obtém €100,000 de lucro. O administrador opta por receber €40,000 em salário e distribuir €30,000 em dividendos.
O salário de €40,000 é dedutível na SL, reduzindo a base tributável do IS para €60,000, o que resulta num IS de €13,800 (23%). O dividendo de €30,000 é depois tributado no IRPF do administrador a uma taxa média de cerca de 20%, ou seja €6,000. Por fim, o IRPF do administrador sobre o salário de €40,000 é de cerca de €9,500. Total combinado: €29,300, uma taxa efetiva de 29.3% sobre os 100,000 € de lucro inicial.
A título de comparação, um autónomo que tivesse obtido o mesmo lucro de €100,000 pagaria cerca de €33,000 de IRPF, ou seja uma taxa efetiva de 33%. Acima de €100,000 de lucro, a diferença aumenta ainda mais a favor da SL; abaixo de €30,000, o regime de autónomo continua frequentemente a ser mais vantajoso devido aos custos fixos da SL.
Que outras obrigações administrativas se aplicam a um SL?
Para além dos impostos propriamente ditos, um SL está sujeito a várias obrigações administrativas que podem gerar coimas pesadas se forem esquecidas. São frequentemente os primeiros pontos verificados em caso de inspeção.
Depósito das contas anuais no Registro Mercantil
Apresentar o Contas anuais (Cuentas Anuales) no Registro Mercantil é obrigatória todos os anos, geralmente em julho. O atraso ou a falta de entrega dá origem a coimas de €1,200 a €60,000, consoante a dimensão da empresa, além de um bloqueio do registo que impede qualquer ato oficial, mudança de gerente, aumento de capital ou transmissão de participações sociais. É uma formalidade que nunca te compensa adiar.
IAE e o limiar de um milhão de euros
O Impuesto sobre Actividades Económicas (IAE) abrange as SLs cujo volume de negócios excede €1,000,000. Abaixo deste limiar, a SL está isenta mas continua obrigada a efetuar a inscrição no IAE para declarar o seu código de atividade. É um procedimento meramente declarativo quando não atinge o limiar, mas a omissão pode dar origem a sanções administrativas.
Modelo 232 sobre operações entre partes relacionadas
O modelo 232 diz respeito a transações entre partes relacionadas, por exemplo, empréstimos entre a SL e o seu administrador, ou faturação a outra empresa do mesmo grupo, acima de um determinado montante. É um dos pontos de controlo preferidos da inspeção tributária, pois revela frequentemente esquemas de otimização no limite do aceitável.
Qual é o custo anual total típico de uma SL?
Para tornar tudo isto concreto, vejamos um exemplo prático de uma SL no seu terceiro ano, com pressupostos realistas para um administrador único sem trabalhadores.
Pressupostos do exemplo
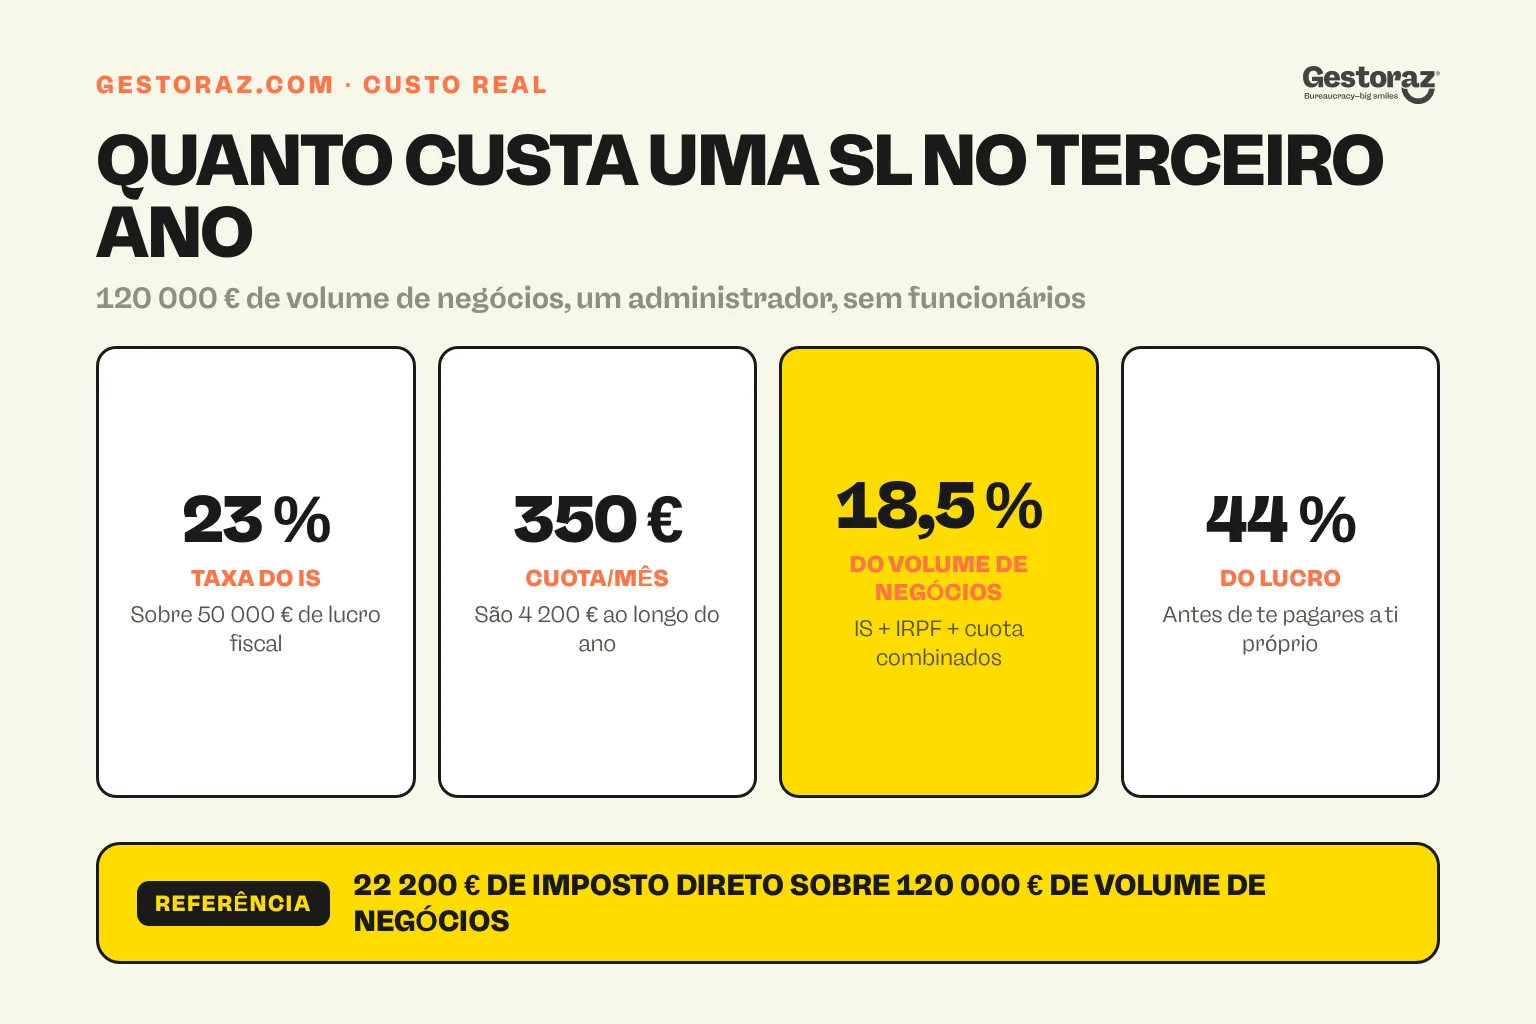
A SL está no seu terceiro ano (pelo que já não beneficia da taxa reduzida de 15%), com €120,000 de volume de negócios, €40,000 de custos dedutíveis excluindo a remuneração do administrador, e um administrador que paga a si próprio €30,000 de salário anual. Sem funcionários, sem operações intracomunitárias complexas.
Detalhe imposto a imposto
O lucro tributável é calculado a partir do volume de negócios, pelo que €120,000 − €40,000 de custos − €30,000 de remuneração do administrador (que é também um custo dedutível) = €50,000 de lucro fiscal. O IS aplicado à taxa de 23% resulta em €11,500.
A este valor acresce o IRPF do administrador sobre o salário de €30,000, cerca de €6,500 de acordo com a tabela, incluindo as deduções aplicáveis. A cuota mensal do administrador é de €350 × 12 = €4,200 ao longo do ano. O VAT não constitui um custo líquido mas exige disponibilidade de tesouraria ao longo do ano. Por fim, os honorários de uma gestoría especializada variam habitualmente entre €200 e €350/mês e são integralmente dedutíveis, ou seja entre €2,400 e €4,200/ano.
Taxa de tributação efetiva
No total, a tributação direta (IS + IRPF + cuota) neste exemplo atinge €22,200, cerca de 18.5% do volume de negócios, ou 44% do lucro fiscal inicial antes da remuneração do administrador. É uma referência útil para ajustar as expectativas ao criar uma SL e comparar com a taxa efetiva de um autónomo equivalente, que rondaria os 27-30%.
Que erros deves evitar a todo o custo?
Três ou quatro erros repetem-se em quase todos os processos de SL em dificuldade. Conhecê-los evita tanto coimas pesadas como inspeções fiscais.
O administrador que se esquece da cuota
O erro mais dispendioso, de longe, é o administrador que se esquece ou se recusa a pagar o seu cuota de autónomo societario. O TGSS acaba sempre por apanhar, muitas vezes com dois anos de contribuições + juros + sanções de uma só vez, o que pode representar de €8,000 a €15,000 a pagar de uma assentada. Não é um caso teórico: é um padrão clássico entre fundadores estrangeiros que pensam que o estatuto de administrador basta.
O equívoco sobre os "primeiros dois anos"
Na taxa reduzida de 15%, a confusão mais frequente é acreditar que se aplica durante os dois primeiros anos civis do SL. A regra exata é que se aplica durante os dois primeiros rentável anos, um pormenor que muda tudo para um SL que arranca devagar, e que pode fazer perder vários milhares de euros de poupança fiscal se for aplicado incorretamente no modelo 200.
Contas anuais entregues fora de prazo e prejuízos mal transitados
Contas anuais em atraso desencadeiam coimas imediatas e um bloqueio administrativo que complica qualquer escritura notarial posterior. Muitos administradores também se esquecem de reportar corretamente os prejuízos de anos anteriores, perdendo uma vantagem fiscal que tinham legitimamente adquirido. Por fim, modelo 232 é frequentemente negligenciado, apesar de constar da lista de pontos prioritários de controlo da inspeção tributária.
Deves dar o passo para uma SL?
O impostos de uma Sociedad Limitada em Espanha constituem um sistema mais complexo do que o do autónomo, mas que se torna significativamente mais vantajoso assim que o lucro anual ultrapassa €50,000 a €60,000. A taxa reduzida de IS de 15% nos primeiros dois anos com lucro, a ampla dedutibilidade dos custos, e o equilíbrio salário-dividendos oferecem possibilidades reais de otimização de que o autónomo não dispõe.
A relação custo-benefício envolve encargos administrativos: modelo 200 anual, modelo 202 trimestral, modelo 303 e 390 para VAT, modelo 111 e 190 para retenções na fonte, além das Contas Anuais e da cuota do administrador. Para muitos administradores, delegar numa gestoría especializada em SL custa €200-€350/mês mas evita dezenas de horas de trabalho administrativo e vários milhares de euros em potenciais coimas. O percurso completo de constituição encontra-se em o guia passo a passo para constituir uma SL e a comparação com a alternativa encontra-se em autónomo vs SL em Espanha.
Estás a pensar constituir uma SL ou deixar o estatuto de autónomo? Na gestoraz, podemos quantificar com precisão o limiar a partir do qual a passagem para uma SL se torna rentável para a tua atividade e, depois, gerir todo o ciclo fiscal anual.
Fontes oficiais
- Agencia Tributaria, sede.agenciatributaria.gob.es: todos os modelos fiscais (200, 202, 303, 390, 111, 190, 232).
- Ley 27/2014 del Impuesto sobre Sociedades (BOE), boe.es/buscar/act.php?id=BOE-A-2014-12328: texto de referência sobre o IS, taxa reduzida de 15%, transição de prejuízos fiscais.
- Ley 37/1992 del IVA (BOE), boe.es/buscar/act.php?id=BOE-A-1992-28740: texto de referência para VAT espanhol.
- Tesorería General de la Seguridad Social (TGSS), sede.seg-social.gob.es: SL alta como entidade empregadora, cuota do administrador como autónomo societario, códigos CCC.
- Registro Mercantil Central, rmc.es: entrega das contas anuais (Cuentas Anuales).
- Colegio de Registradores, registradores.org: informação prática sobre o depósito de contas e a publicidade legal.


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

