


Herdar um imóvel em Espanha a partir do estrangeiro: impostos e prazos
Quando um pai, uma mãe ou um companheiro morre e deixa um apartamento, uma casa de férias ou uma conta bancária em Espanha, os herdeiros que vivem no estrangeiro costumam descobrir duas coisas ao mesmo tempo: a burocracia espanhola segue o seu próprio calendário, e esse calendário começa na data do falecimento. Nada tem de acontecer nos primeiros dias, mas algumas datas importam, e falhá-las custa dinheiro.
Este guia segue a ordem em que as coisas acontecem, desde os prazos ao notário, ao imposto sucessório e ao que muda quando o imóvel passa a ser teu. Descreve o procedimento. A tua situação concreta, e o cálculo do imposto, cabem a um advogado, ao notário ou a um consultor fiscal.
O relógio começa na data do falecimento
Todos os prazos contam-se a partir do dia do falecimento, não do dia em que conheces um notário.
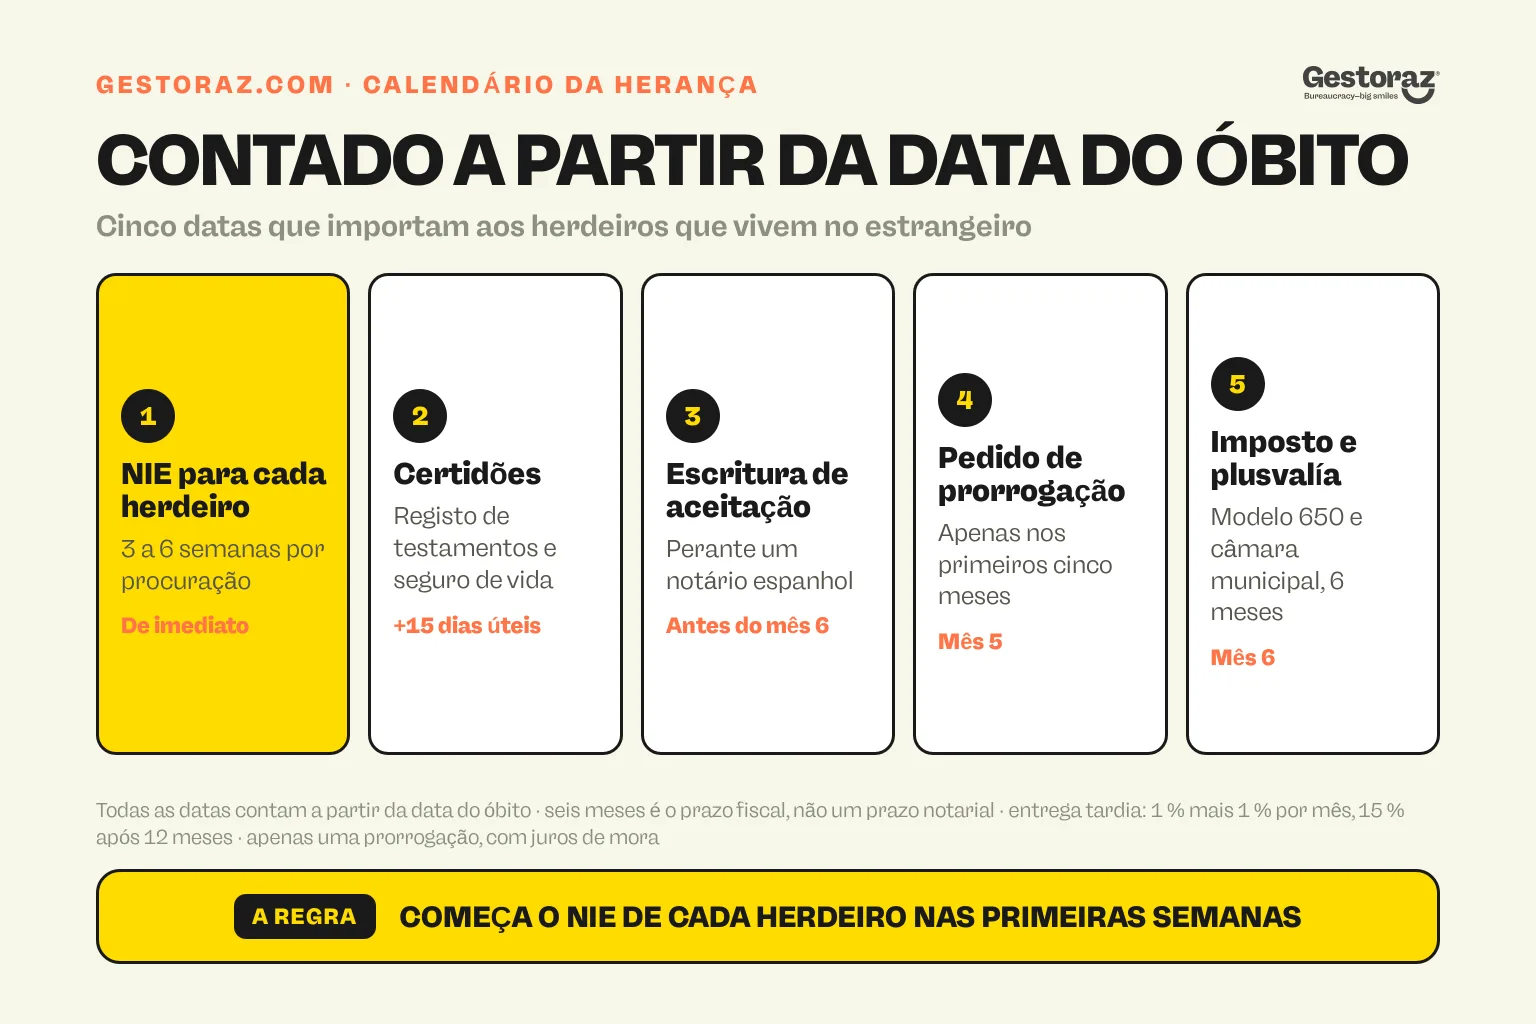
- Após 15 dias úteis: a data mais próxima para pedir o Certificado de Actos de Última Voluntad, que te diz se existe um testamento espanhol, e o certificado do seguro de vida.
- Até 5 meses: a única janela para pedir uma prorrogação do prazo do imposto sucessório.
- Até 6 meses: entregar a declaração e pagar o imposto sucessório (Impuesto sobre Sucesiones y Donaciones, ISD) e a plusvalía municipal.
Um ponto é muitas vezes mal compreendido: seis meses é o prazo fiscal, não um prazo para assinar no notário. Nenhuma regra fixa uma data para a escritura de aceitação. No entanto, a administração fiscal inclui essa escritura entre os documentos entregues com a declaração, pelo que, na prática, a marcação no notário tem de caber dentro do prazo, ou dentro da prorrogação.
Pedir mais tempo
A prorrogação acrescenta seis meses. Pede-a nos primeiros cinco meses, com a certidão de óbito, os nomes dos herdeiros, os bens e o seu valor aproximado, e os motivos. Sem resposta no prazo de um mês, é concedida; após o quinto mês, é recusada. Só é possível uma prorrogação, e os juros de mora correm sobre o período adicional.
A apresentação fora de prazo sem prorrogação acarreta um agravamento de 1 % mais 1 % por cada mês completo de atraso, subindo para 15 % mais juros após 12 meses.
Que lei rege a herança
Para os óbitos ocorridos desde 17 de agosto de 2015, o Regulamento da UE 650/2012 determina que se aplique à sucessão no seu conjunto a lei do país onde o falecido residia habitualmente, salvo se tiver escolhido em testamento a lei da sua nacionalidade. Espanha aplica o Regulamento mesmo quando este remete para a lei de um país não-UE como o Reino Unido.
Duas coisas continuam a ser espanholas, seja qual for a lei da sucessão: o imposto e o registo predial. O facultativo Certificado Sucessório Europeu produz efeitos em Espanha sem qualquer procedimento especial nem legalização e pode ser usado para registar o imóvel no registo (as cópias certificadas são válidas durante seis meses). Para registar um imóvel concreto, continua a ser exigida uma escritura pública de adjudicação dos bens, exceto no caso de herdeiro único sem herdeiros legitimários.
Os documentos que Espanha vai pedir
- Certidão de óbito. Se for de um país da UE, não é necessária apostila, e o serviço emissor pode fornecer um formulário padrão multilingue, que te pode poupar uma tradução. Se for do Reino Unido: apostila mais tradução juramentada.
- Certificado de Actos de Última Voluntad. Emitido pelo Ministério da Justiça e exigido para qualquer passo da sucessão. Online com Cl@ve apenas se o falecimento ocorreu depois de 2 de abril de 2009 e está registado; caso contrário, por correio ou presencialmente em Madrid, com a certidão de óbito completa (literal) certidão de óbito e formulário 790 (código 006).
- Certificado de Seguros de Cobertura de Fallecimiento. As mesmas regras. Indica que seguros de vida cobriam o falecido.
- O testamento, ou o que o substitui. Um testamento espanhol: uma cópia autorizada do notário que o guarda. Um testamento estrangeiro: apostilado (ou legalizado) e traduzido. Sem testamento, um notário espanhol lavra uma declaración de herederos abintestato, com duas testemunhas, encerrada após 20 dias úteis.
Um NIE para cada herdeiro, mesmo a partir do estrangeiro
Cada herdeiro estrangeiro precisa do seu próprio NIE antes da escritura de aceitação. O notário tem de registar o número fiscal de todos os que intervêm numa escritura sobre um imóvel, e a administração fiscal exige-o para o imposto sucessório. O NIE de um herdeiro não cobre um irmão nem uma irmã. O que é este número, e porque dura toda a vida, explica-se em o que é um número NIE.
Um processo de herança é um motivo válido no formulário EX-15, e a taxa é de 9.84 €. Os prazos dependem da via: vê quanto tempo demora um pedido de NIE. Começa por este passo, porque a contagem dos seis meses já está a decorrer.
Ninguém tem de viajar. Uma procuração especial permite que um representante aceite em teu nome; a aceitação pode ser feita em documento público ou privado, mas a repúdio exige um instrumento notarial. Vê o nosso guia sobre procurações para Espanha.
Aceitar a herança no notário
O documento central é a escritura de aceptación y adjudicación de herencia: uma escritura pública, assinada perante um notário espanhol, na qual os herdeiros aceitam a herança e os bens lhes são adjudicados. Existem duas outras opções:
- *Repudiar (repudiación),* perante um notário. Se um interessado pedir formalmente a um notário que te peça uma decisão, tens 30 dias de calendário; o silêncio conta então como aceitação.
- *Aceitar a beneficio de inventario,* declarado perante um notário. As dívidas são então pagas apenas até ao valor da herança, o que te protege se suspeitares que o falecido tinha dívidas.
A opção adequada é uma decisão jurídica: toma-a com o notário ou um advogado antes de assinar.
Imposto sucessório para herdeiros não residentes
Em Espanha, o imposto sucessório é pago por cada herdeiro sobre o seu quinhão líquido. Um herdeiro que viva no estrangeiro paga apenas pelos bens situados em Espanha, mais os seguros de vida espanhóis. Um imóvel é avaliado pelo seu valor de referencia do Catastro, ou pelo valor declarado, se for superior.
Quando o falecido ou o herdeiro não viviam em Espanha, a declaração é entregue à Agencia Tributaria no modelo 650, online ou em papel em Madrid, com a escritura de aceitação, a certidão de óbito e o testamento ou a declaração de herdeiros.
As regras regionais aplicam-se também a ti
A tabela estatal vai de 7.65 % a 34 %, mas desde um acórdão do Tribunal de Justiça da UE de 3 de setembro de 2014 (C-127/12), os não-residentes podem aplicar as regras regionais, frequentemente muito mais favoráveis (Ley 29/1987, segunda disposição adicional). Se o falecido residia no estrangeiro, a região é aquela onde se concentra o maior valor dos bens situados em Espanha; se residia em Espanha, é a sua região. A administração fiscal confirma que esta opção está disponível para todos os herdeiros, dentro ou fora da UE.
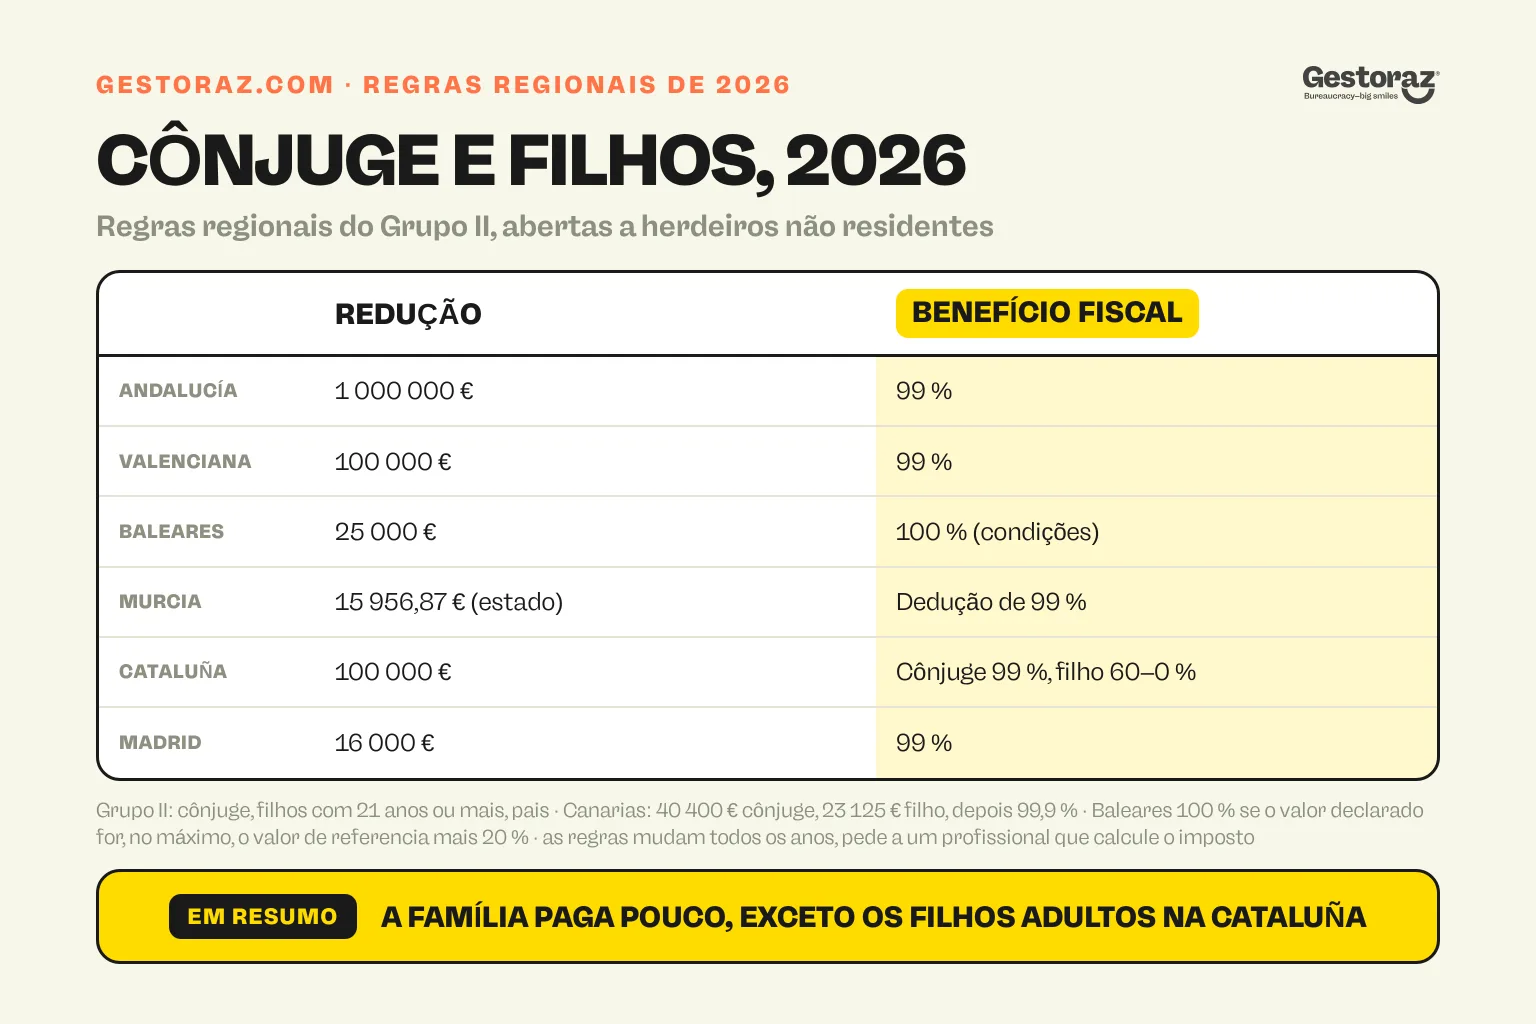
Para um cônjuge ou um filho com 21 anos ou mais (grupo II), as regras de 2026 são:
- Andalucía: redução de 1,000,000 €, depois bonificação de 99 % sobre o imposto.
- Comunitat Valenciana: redução de 100,000 €, depois bonificação de 99 %.
- Illes Balears: redução de 25,000 €, depois bonificação de 100 % se o valor declarado não exceder o valor de referencia em mais de 20 %.
- Región de Murcia: redução estatal de 15,956.87 €, depois uma dedução de 99 %.
- Cataluña: redução de 100,000 €. Um cônjuge obtém uma bonificação de 99 %; para um filho adulto, a bonificação desce de 60 % para 0 % à medida que a base tributável aumenta.
- Comunidad de Madrid: redução de 16,000 €, depois bonificação de 99 %.
- Canarias: redução de 40,400 € para um cônjuge, 23,125 € para um filho, depois bonificação de 99.9 %.
Cônjuges e filhos pagam pouco quase em todo o lado, sendo os filhos adultos na Cataluña a principal exceção. Estes valores mudam todos os anos e têm condições: pede a um profissional que calcule o imposto.
O teu país de origem também pode tributar
As convenções espanholas sobre imposto sucessório abrangem apenas a Suécia, a França e a Grécia: nenhuma com os Países Baixos, a Alemanha, a Bélgica, a Itália ou o Reino Unido. Um herdeiro não residente também não pode deduzir o imposto sucessório estrangeiro da fatura espanhola. Saber se o teu próprio país tributa o imóvel, e credita o imposto espanhol, é uma questão para um consultor lá.
Plusvalía, o Registro e as contas bancárias
Plusvalía. O imposto municipal sobre o aumento do valor do terreno é pago pelo herdeiro no prazo de seis meses após o falecimento, prorrogável até um ano mediante pedido. As câmaras municipais podem conceder uma bonificação até 95 % a filhos, cônjuges e pais, se a sua ordenança o previr. Sem mais-valia do terreno, não há imposto.
Registro de la Propiedad. Não há prazo para registar o imóvel em teu nome, mas até o fazeres, a tua propriedade não pode ser invocada contra terceiros. O registo só aceita a escritura depois de esta ter sido apresentada para efeitos de imposto sucessório e plusvalía.
Contas bancárias. Um banco espanhol que liberte fundos antes de o imposto estar liquidado torna-se responsável por ele, pelo que aguarda a prova de pagamento ou de isenção. Existem duas saídas: um cheque bancário emitido à ordem da administração fiscal para pagar o imposto, ou uma autoliquidação parcial, acordada por todos os herdeiros, para levantar o dinheiro como adiantamento do imposto final. As seguradoras pagam um seguro de vida mediante prova de que o imposto foi apresentado ou pago.
Exemplo: dois irmãos neerlandeses e um apartamento em Alicante
Anna e Pieter, ambos com mais de 21 anos e a viver nos Países Baixos, herdam o apartamento da mãe em Alicante. Ela vivia em Utrecht e faleceu a 15 de março de 2026.
- De imediato: um NIE cada um, por exemplo através de uma procuração cada um.
- A partir do início de abril: pedir os certificados de últimas voluntades e de seguros de vida.
- Até 15 de agosto de 2026: pedir a prorrogação se a escritura não estiver pronta a tempo.
- Até 15 de setembro de 2026: cada um entrega um modelo 650 pela sua metade; a plusvalía é paga à câmara municipal de Alicante, ou é pedida a sua prorrogação.
- Que regras: o apartamento fica na Comunitat Valenciana, pelo que cada um pode aplicar as regras valencianas do grupo II: uma redução de 100,000 € e bonificação de 99 % em 2026.
- Depois: um modelo 210 anual cada um, a 19 % como residentes na UE. Sem convenção com os Países Baixos, a vertente neerlandesa é verificada com um consultor neerlandês.
Depois de herdar: imposto anual e venda posterior
Um imóvel que não arrendas gera todos os anos um rendimento imputado: 1.1 % ou 2 % do valor cadastral, tributado a 19 % se vives na UE ou no EEE e a 24 % caso contrário, no modelo 210, entregue entre 1 de abril e 31 de dezembro do ano seguinte. Detalhes em quanto imposto paga um não residente em Espanha. A câmara municipal cobra também o IBI anual, de 0.4 % a 1.10 % do valor cadastral.
Se venderes mais tarde, o teu valor de aquisição para efeitos de mais-valias é o valor declarado para o imposto sucessório, limitado ao valor de mercado, pelo que um valor declarado baixo significa uma mais-valia tributável mais elevada. O comprador retém também 3 % do preço e paga-o com o modelo 211: vê comprar casa em Espanha a partir do estrangeiro.
A Gestoraz trata apenas da vertente administrativa. Obtemos o NIE de cada herdeiro por procuração, sem que ninguém tenha de viajar para Espanha, e, quando o imóvel estiver em teu nome, entregamos o modelo 210 anual. Não tratamos do testamento, da declaração do imposto sucessório nem de aconselhamento jurídico: isso é trabalho para um advogado ou para o notário espanhol.
Fontes oficiais
- Ley 29/1987, Impuesto sobre Sucesiones y Donaciones: https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141
- Real Decreto 1629/1991, Reglamento del Impuesto sobre Sucesiones: https://www.boe.es/buscar/act.php?id=BOE-A-1991-27678
- Agencia Tributaria, modelo 650 para não residentes: https://sede.agenciatributaria.gob.es/Sede/no-residentes/impuesto-sobre-sucesiones-donaciones/adquisiciones-mortis-causa-modelo-650.html
- Ministerio de Justicia, Certificado de Actos de Última Voluntad: https://sede.mjusticia.gob.es/es/tramites/certificado-actos-ultima
- Ministerio de Hacienda, tributação regional 2026, capítulo IV: https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

