


Quanto tenho de pagar de imposto como não residente em Espanha?
O imposto de não residentes em Espanha surpreende muitos proprietários estrangeiros que pensam que ter uma casa de férias em Espanha se resume a pagar o imposto sobre imóveis (IBI) e a fatura da água. A realidade é diferente: assim que tens um imóvel, o arrendas ou o vendes, ficas abrangido pelo IRNR (Impuesto sobre la Renta de no Residentes) gerido pela Agencia Tributaria. Este imposto aplica-se automaticamente e o seu esquecimento gera imposto em atraso com penalizações relativas a 4 anos.
Este artigo explica exatamente quando és considerado não residente em Espanha, que impostos se aplicam nos três cenários principais (propriedade sem arrendamento, arrendamento, venda), como são calculadas as bases tributáveis, que formulários entregar e em que datas, e que erros evitam más surpresas durante uma inspeção.
Quando és considerado não residente em Espanha?
Antes de calculares os impostos, tens de esclarecer o teu estatuto. És não residente se não cumprires nenhum dos três critérios de residência fiscal.
Os três critérios de residência fiscal (a NÃO cumprir)
Não és residente fiscal se passares menos de 183 dias por ano em Espanha, o teu principais interesses económicos estão no estrangeiro, e o teu cônjuge e filhos menores não residem habitualmente em Espanha. Se cumprires um destes critérios, passas a ser residente fiscal e este artigo já não te diz respeito. Para mais detalhes, consulta como te tornares residente fiscal em Espanha.
Os três principais cenários para um não residente
Como não residente, Espanha só te tributa sobre os teus de origem espanhola rendimentos. Três cenários cobrem 95% dos casos: propriedade de um imóvel sem arrendamento (renta imputada), arrendamento de um imóvel (rendimento efetivo) e venda de um imóvel (mais-valia). Cada um tem as suas regras, formulários e calendários.
Diferenças entre cidadãos da EU/EEA e de fora da EU/EEA
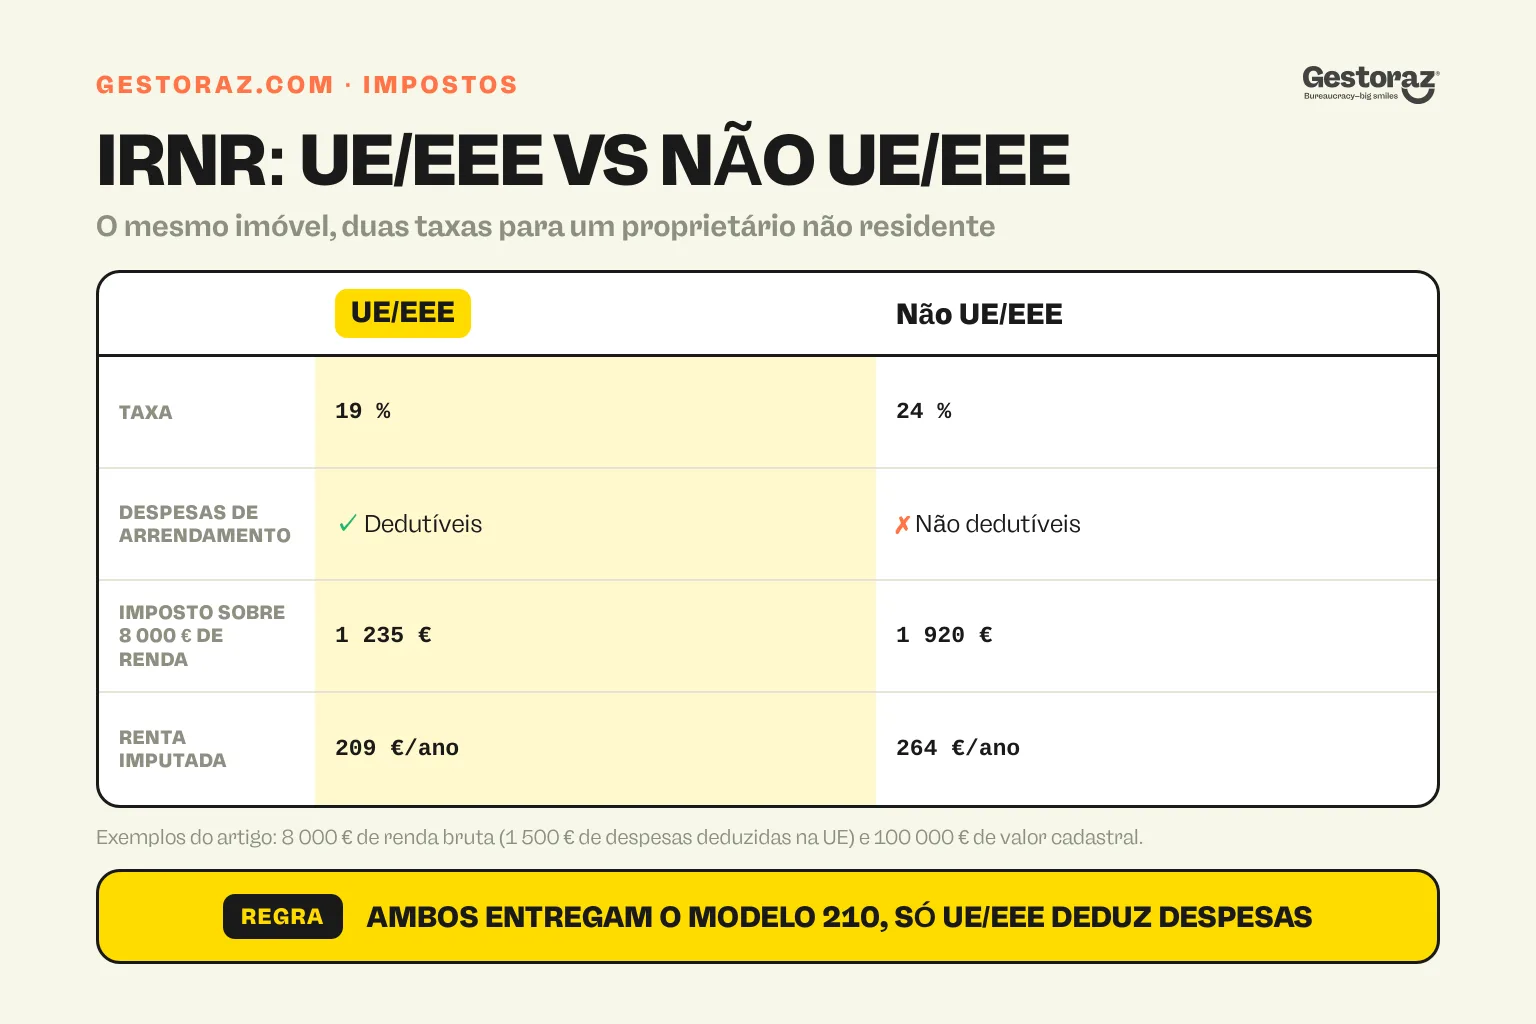
Espanha aplica taxas e regras diferentes consoante o teu país de residência fiscal, e não a tua nacionalidade. Residentes noutro Estado da EU/EEA (França, Bélgica, Alemanha, Países Baixos, Itália, Noruega, Islândia, etc.) beneficiam de taxas mais baixas (19%) e da possibilidade de deduzir despesas aos rendimentos de arrendamento. Residentes fora da EU/EEA (Reino Unido desde o Brexit, Suíça, Estados Unidos, Marrocos, etc.) são tributados a 24% sem dedução de despesas. Um cidadão britânico residente em França paga, por isso, 19%, enquanto um cidadão neerlandês residente na Suíça paga 24%. Esta diferença pode representar milhares de euros por ano para um investidor imobiliário ativo.
Cenário 1: propriedade sem arrendamento (renta imputada)
É o caso típico de quem tem uma casa de férias em Espanha. Mesmo sem a arrendares, pagas um imposto sobre o rendimento imputado correspondente ao suposto "valor de utilização" do imóvel.
O princípio da renta imputada
Espanha considera que ser proprietário de um imóvel sem o arrendar gera um rendimento fictício (renta imputada) correspondente à utilização pessoal ou ao potencial de arrendamento. Este rendimento fictício calcula-se como uma percentagem do valor cadastral (valor catastral, indicado no IBI anual).
O cálculo
- 1.1% do valor cadastral se o imóvel tiver sido objeto de uma revisão cadastral nos últimos 10 anos.
- 2% do valor cadastral caso contrário.
O rendimento fictício é então tributado a 19% (EU/EEA) ou 24% (fora da EU/EEA).
Exemplo de cálculo
Imagina um apartamento em Alicante com valor cadastral de €100,000, revisto em 2018. O rendimento fictício é: 1.1% × €100,000 = €1,100. O imposto para um proprietário residente em França (UE) é: 19% × €1,100 = €209/ano. Para um proprietário que vive no Reino Unido (não comunitário após o Brexit), o imposto é: 24% × €1,100 = €264/ano.
Entrega: modelo 210 anual
Apresentas o modelo modelo 210 todos os anos, relativamente ao ano anterior: os rendimentos imputados de 2025 são declarados entre 1 de janeiro e 31 de dezembro 2026, e dos rendimentos imputados de 2026 em diante, entre 1 de abril e 31 de dezembro do ano seguinte. Podes entregá-lo tu mesmo através do Agencia Tributaria sede electrónica (com um certificado digital ou Cl@ve) ou delegar numa gestoría.
Cenário 2: arrendamento de um imóvel (rendimentos reais)
Se arrendas o teu imóvel a longo prazo ou como alojamento de férias, és tributado sobre o rendas efetivamente recebidas, mais o imposto municipal IBI habitual.
Para residentes na EU/EEA: dedução de despesas
Declaras as rendas brutas recebidas e depois deduzes as despesas diretamente ligadas ao arrendamento: custos de gestão (gestoría, plataforma), obras de manutenção, juros do crédito à habitação, IBI, taxas de condomínio, seguros, amortização (3% do valor de aquisição, excluindo o terreno). O rendimento líquido obtido é tributado a 19%.
Para residentes fora da EU/EEA: sem deduções
Pagas 24% sobre as rendas brutas, sem dedução de despesas. Isto é significativamente mais penalizador. Esta diferença do Brexit afetou particularmente os proprietários de imóveis em Espanha que vivem no Reino Unido.
Exemplo prático para um residente da UE
Um proprietário residente em França arrenda o seu apartamento em Marbella durante 4 meses como alojamento de férias, por €8,000 de rendas brutas. Deduz €1,500 de despesas (gestoría €600, IBI €400, seguro €200, juros €200, amortização €100). Rendimento líquido: €8,000 − €1,500 = €6,500. Imposto: 19% × €6,500 = €1,235.
Exemplo para um residente fora da EU
O mesmo caso para um proprietário residente na Suíça: imposto sobre €8,000 brutos a 24% = €1,920. São mais €685 pelas mesmas rendas.
Apresentação: trimestral e, depois, anual modelo 210
Para os rendimentos de arrendamento, o modelo 210 é entregue trimestral até ao terceiro trimestre de 2026, nos primeiros 20 dias de calendário de abril, julho, outubro e janeiro. A partir do quarto trimestre de 2026, os rendimentos de arrendamento são declarados uma vez por ano, de 1 a 20 de abril do ano seguinte (para o quarto trimestre de 2026: de 1 a 20 de abril de 2027).
Obrigação SES Hospedajes
Desde dezembro de 2024, os alojamentos de curta duração para férias têm de registar os seus hóspedes no SES Hospedajes do Ministério do Interior. Consulta registar-te no SES Hospedajes e registo obrigatório de arrendamento em Espanha.
Cenário 3: venda de um imóvel (mais-valia)
Quando vendes um imóvel, Espanha tributa o valor realizado das mais-valia a uma taxa fixa.
Cálculo da mais-valia
Mais-valia = (preço de venda − despesas de venda) − valor de aquisição. O valor de aquisição inclui o preço pago inicialmente, as despesas notariais, os impostos sobre a transmissão (ITP/AJD) e quaisquer obras de melhoramento. As despesas de venda incluem comissões de agências, certificados energéticos, etc.
Taxa aplicável
A taxa é 19% para residentes na EU/EEA e 24% para residentes fora da EU/EEA, sem distinção pelo período de detenção (ao contrário do que acontece em alguns países).
A retenção de 3% pelo comprador
No momento da venda, o comprador retém 3% do preço de venda e paga-o diretamente à Agencia Tributaria através do modelo 211. É um adiantamento do teu imposto sobre mais-valias. Depois recuperas a diferença (se o adiantamento exceder o imposto devido) ou pagas o montante restante (se for insuficiente).
Exemplo de cálculo
Um proprietário residente na Bélgica vende um apartamento em Valência comprado em 2014 por €180,000 (com €15,000 de despesas de aquisição, ou seja, um valor de aquisição de €195,000). Vende em 2026 por €260,000, com €15,000 de despesas de venda (comissão da agência). Mais-valia: (€260,000 − €15,000) − €195,000 = €50,000. Imposto: 19% × €50,000 = €9,500. A retenção de 3% pelo comprador foi 3% × €260,000 = €7,800. Saldo a pagar pelo vendedor: €9,500 − €7,800 = €1,700.
Entrega: modelo 210 no prazo de 4 meses
A declaração da mais-valia é entregue através de um modelo 210 específico, no prazo de 4 meses da assinatura da escritura de compra e venda. Não cumprir este prazo gera coimas significativas.
Que outras obrigações se aplicam a um proprietário não residente?
Além do IRNR, aplicam-se vários outros impostos e obrigações administrativas.
IBI (Impuesto sobre Bienes Inmuebles)
O IBI é o imposto municipal sobre a propriedade, pago todos os anos à câmara municipal do município onde o imóvel se situa. A taxa varia consoante o município (entre 0.4% e 1.10% do valor cadastral, podendo haver majorações em certos casos). É um imposto distinto do IRNR: pagas ambos, não um ou outro.
Basura e outros impostos locais
Impostos municipais para recolha do lixo (basura), água e outros serviços podem atingir €200-€500/ano, consoante o município. São pagos separadamente do IRNR e do IBI.
Imposto sobre o Património (Impuesto sobre el Patrimonio)
Algumas comunidades autónomas (Catalunha, Madrid com uma isenção recente, Comunidade Valenciana) aplicam um imposto sobre o património aos não residentes com um património imobiliário elevado em Espanha. O limiar a partir do qual se aplica varia (geralmente a partir de €700,000-€1,000,000 de património em Espanha).
Imposto sobre heranças e doações
Se transmitires o imóvel aos teus herdeiros ou fizeres uma doação, o imposto espanhol sobre sucessões e doações aplica-se à parte do património situada em Espanha. As tabelas variam muito consoante a comunidade autónoma (Andaluzia quase isenta, Catalunha mais cara).
Como podes evitar passar involuntariamente a residente fiscal?
Se quiseres continuar a ser não residente, fica atento aos critérios de mudança.
Mantém um calendário preciso dos dias de presença
Anota sistematicamente as tuas datas de chegada e de saída de Espanha. Aos 183 dias, passas automaticamente a residente. Muitos proprietários subestimam a sua presença (sobretudo porque os dias parciais contam como dias inteiros) e descobrem que são residentes fiscais sem o saberem.
Mantém o teu centro de interesses económicos no estrangeiro
Se transferires a tua atividade principal (emprego, negócio) para Espanha, podes tornar-te residente fiscal mesmo sem ultrapassar 183 dias. Para continuares a ser não residente, mantém a tua atividade profissional no teu país de origem.
Documenta a tua situação
Em caso de inspeção, o Agencia Tributaria pode requalificar o teu estatuto. Guarda comprovativos da tua vida no estrangeiro (faturas de eletricidade da casa principal, bilhetes de avião, contratos de trabalho, declarações de impostos do país de origem). Estes documentos são a melhor defesa em caso de litígio.
Compreende o impacto no teu estatuto
Ter um NIE não faz de ti residente fiscal. Para compreender bem esta nuance, consulta o impacto do teu NIE no teu estatuto fiscal e tudo sobre a residência em Espanha.
Que erros são comuns entre os proprietários não residentes?
Há vários erros que se repetem e que podem custar milhares de euros.
Achar que o IBI cobre tudo
Erro número um: pensar que pagar o IBI basta para ter a situação regularizada. O IBI é o equivalente ao imposto municipal sobre imóveis; o IRNR (modelo 210) é um imposto nacional distinto. Ambos são devidos todos os anos.
Esquecer o modelo 210 na renta imputada
Muitos proprietários não residentes não declaram a renta imputada porque não utilizam o imóvel. É um erro: o modelo 210 é obrigatório mesmo sem utilização. Não o entregar gera imposto em atraso relativo a 4 anos, além de coimas.
Cálculo errado do valor de aquisição na venda
Na venda, esquecer de incluir as despesas notariais, ITP, e as melhorias no valor de aquisição aumenta artificialmente a mais-valia e, por conseguinte, o imposto. Guarda todas as faturas desde a compra.
Entregar o modelo 210 tarde
Nos arrendamentos, o prazo de 20 dias (trimestral até ao terceiro trimestre de 2026, depois de 1 a 20 de abril de cada ano) é rigoroso. Nas vendas, 4 meses após a escritura. A entrega fora de prazo gera sanções, mesmo que o montante em dívida seja pequeno.
Confundir os regimes aplicáveis a cidadãos da UE e de países fora da UE
Um proprietário pós-Brexit que viva no Reino Unido e continue a aplicar a taxa de 19% e as deduções da UE está em incumprimento. Verifica o teu país de residência fiscal no momento de cada declaração.
Não nomear um representante fiscal
Para não residentes que não dominam a sede electrónica, nomear um representante fiscal (gestoría) em Espanha é quase essencial para cumprir os prazos. Sem um representante, Agencia Tributaria as notificações podem passar despercebidas.
Quanto custa realmente um ano fiscal a um proprietário não residente?
Aqui ficam alguns intervalos para calibrares o teu orçamento.
Para um apartamento com um valor cadastral de €200,000 (EU)
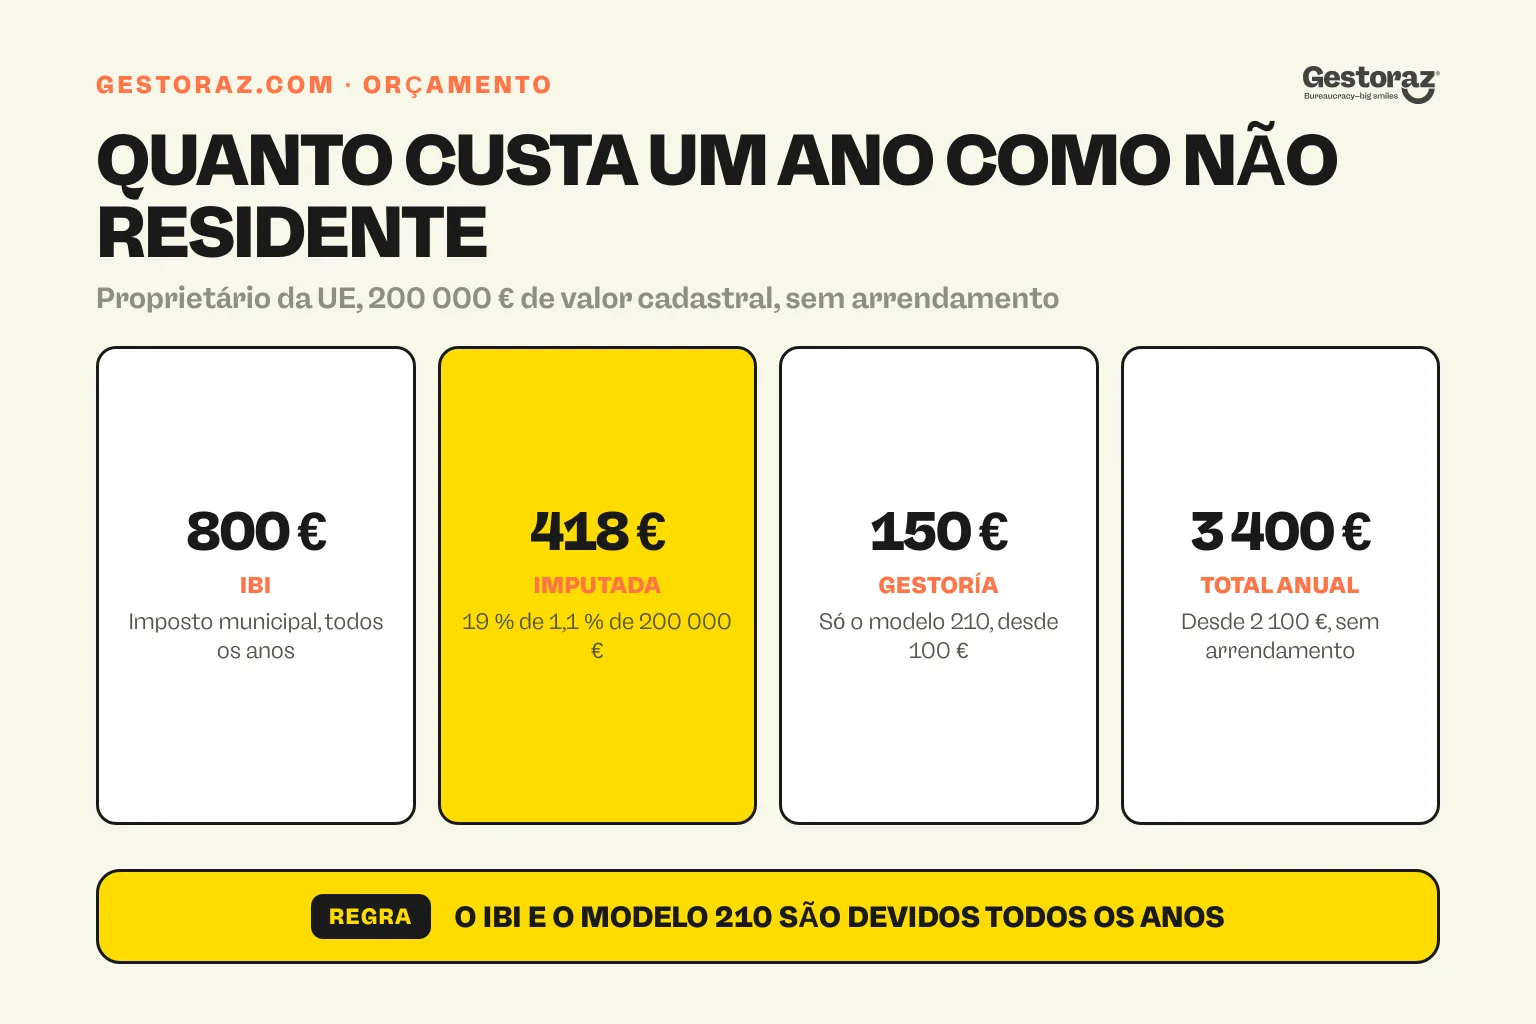
- IBI anual: €800.
- Renta imputada: 19% × 1.1% × €200,000 = €418.
- Basura, água, comunidade: €800-€2,000.
- Honorários da gestoría (modelo 210): €100-€150 se for apenas este modelo.
- Total anual: €2,100-€3,400.
Para um apartamento arrendado durante 4 meses (UE)
- Os mesmos custos acima, mais o imposto sobre os rendimentos de arrendamento (variável).
- Para €8,000 de rendas brutas com €1,500 de despesas dedutíveis: €1,235 de IRNR sobre arrendamento.
- Total anual: ~€3,500-€4,700.
Para a mesma situação fora da UE
- Sem dedução de despesas sobre as rendas: 24% × €8,000 = €1,920 de IRNR.
- Renta imputada: 24% × 1.1% × 200,000 € = 528 €.
- Custo extra anual face à UE: ~€700-€1,000.
Por onde começar com os teus impostos de não residente em Espanha
O imposto de não residentes em Espanha não é opcional: o Agencia Tributaria fiscaliza ativamente a falta de entrega de declarações graças aos dados de notários, registos prediais e plataformas de arrendamento. Os três principais cenários (propriedade, arrendamento, venda) têm formulários e calendários próprios, e a diferença entre a EU e os países fora da EU pode representar milhares de euros por ano.
A regra prática: entrega o modelo 210 sobre a renta imputada todos os anos até 31 de dezembro, relativo ao ano anterior, o modelo 210 sobre as rendas, se arrendares (trimestralmente até ao terceiro trimestre de 2026 e, depois, uma vez por ano de 1 a 20 de abril), e o modelo 210 específico no prazo de 4 meses após uma venda. Guarda todas as faturas (compra, obras, venda) para poderes justificar os cálculos em caso de inspeção. O contexto mais alargado dos tipos de residência está em tudo sobre a residência em Espanha e a vertente da segurança social está em compreender a residência fiscal vs. a residência social.
Tens um imóvel em Espanha e não tens a certeza de ter declarado tudo corretamente? Na gestoraz, podemos analisar o teu histórico fiscal, apresentar as regularizações necessárias e gerir as declarações anuais ou trimestrais por €100-€300 por ano, consoante a complexidade.
Fontes oficiais
- Agencia Tributaria, modelo 210, sede.agenciatributaria.gob.es: declaração de não residente e instruções por cenário.
- Real Decreto Legislativo 5/2004 (IRNR) (BOE), boe.es/buscar/act.php?id=BOE-A-2004-4527: texto de referência sobre o imposto sobre o rendimento de não residentes.
- Modelo 211 (instruções), sede.agenciatributaria.gob.es: retenção de 3% na venda de imóveis.
- Catastro Inmobiliario, catastro.minhap.gob.es: consulta de valores cadastrais.
- Convenção fiscal entre Espanha e o Reino Unido, hacienda.gob.es: estatuto pós-Brexit para residentes do Reino Unido.
- Convenção fiscal Espanha-França, hacienda.gob.es: evitar a dupla tributação entre França e Espanha.
- Real Decreto 1776/2004 (BOE), boe.es/buscar/act.php?id=BOE-A-2004-13957: regulamento de execução do IRNR.


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

