



Verotuksellinen asuinpaikka Espanjassa: ehdot ja vaikutukset
Verotuksellisen asuinpaikan muodostuminen Espanjaan on pikemminkin tiettyjen ehtojen täyttyessä automaattisesti syntyvä asema kuin vapaaehtoinen toimenpide. Monet maahan muuttaneet luulevat valitsevansa verotusmaansa lomakkeen täyttämällä. Todellisuudessa Agencia Tributaria ratkaisee objektiivisten perusteiden, kuten oleskelupäivien, taloudellisten etujen ja perheen, perusteella, oletko maassa asuva vai ulkomailla asuva verovelvollinen. Perusteita sovelletaan tahdostasi riippumatta, ja niillä on merkittäviä veroseuraamuksia.
Tässä artikkelissa selitetään täsmälleen kolme kriteeriä, jotka laukaisevat Espanjan vero-oleskelupaikan, miten ne ovat vuorovaikutuksessa asemasi kanssa kotimaassasi, mikä vero-oleskelupaikka muuttuu päivittäin (maailmanlaajuisen tulon verotus IRPF: n kautta, mallio 720 ulkomaisista varoista) ja miten älykkäästi suunnitella siirtyminen ulkomaisesta asuinpaikasta asuinpaikkaan ikävien yllätysten välttämiseksi.
Mitkä ovat verotuksellisen asumisen kriteerit Espanjassa?
Agencia Tributaria käyttää kolmea riippumatonta kriteeriä. Yksi ainoa riittää oikeuttamaan sinut asukkaaksi.
Kriteeri 1: yli 183 päivää vuodessa Espanjassa
Tämä on tunnetuin ja mekaanisin kriteeri. Jos kulutat yli 183 päivää Espanjan alueella kalenterivuoden aikana (1. tammikuuta – 31. joulukuuta), asut automaattisesti verotuksellisesti Espanjassa kyseisenä vuonna. Myös osittaiset päivät lasketaan kokonaisiksi: saapuminen kello 10 illalla lasketaan koko päiväksi, samoin lähtö kello 8 aamulla.
Satunnaiset poissaolot (ulkomaanlomat, työmatkat) eivät keskeytä tätä laskelmaa niin kauan kuin elämän keskipisteesi on Espanjassa. Agencia Tributaria voi harkita poissaoloa, vaikka se ylittäisi 30 päivää, kunhan palaat jälkeenpäin tavalliseen espanjalaiseen kotiin.
Peruste 2: Espanjan taloudellisten etujen keskus
Verotuksellinen asuinpaikkasi voi siirtyä Espanjaan, vaikka 183 päivän raja ei ylittyisi, jos Tärkein taloudellisten etujen keskus on Espanjassa. Tähän kuuluvat: pääasiallinen ammatillinen toiminta (palkka, autónomo, SL-johtaja), pääasiallinen omaisuus (omaisuus, tilit) tai tärkeimmät tulonlähteet. Tämä kriteeri on subjektiivisempi kuin 183 päivää ja aiheuttaa tulkintoja, jotka joskus poikkeavat toisistaan hallinnon ja veronmaksajan välillä.
Peruste 3: Espanjassa asuvat aviopuolisot ja alaikäiset lapset
Jos sinun Puoliso ja alaikäiset lapset asuvat vakituisesti Espanjassa, sinun oletetaan asuvan siellä verotuksellisesti, vaikka itse asuisit ulkomailla, ellei esimerkiksi erillään asumisella osoiteta muuta. Viranomaiset käyttävät tätä olettamaa niiden verovelvollisten valvontaan, jotka ilmoittavat asuvansa ulkomailla, vaikka heidän perheensä on asettunut Espanjaan.
Mitä verotuksellinen asuminen muuttaa käytännössä?
Verotuksellisen asuinpaikan siirtyminen Espanjaan muuttaa olennaisesti velvollisuuksiasi veroviranomaisia kohtaan.

Maailmanlaajuinen tuloverotus IRPF:n kautta
Kun asut verotuksellisesti Espanjassa, Espanjan verotus kattaa Kaikki maailmanlaajuiset tulosi: Espanjasta ja ulkomailta saadut palkat, osingot, luovutusvoitot, ulkomaisten kiinteistöjen vuokratulot, eläkkeet ja sosiaalietuudet. Kaikki kootaan yhteen ilmoitukseen eli Mallisto 100, jätetty edellisen vuoden huhtikuun ja kesäkuun välisenä aikana. Asteikko on progressiivinen: 19% jopa 12 450 €, 24% jopa 20 200 €, 30% jopa 35 200 €, 37% jopa 60 000 €, 45% jopa 300 000 €, 47% edellä.
Modelo 720 ulkomaiselle omaisuudelle
Jos pidät yllä ulkomaisia varoja (pankkitilejä, arvopapereita, omaisuutta) €50,000 per luokka, sinun on ilmoitettava ne vuosittain ennen 31. maaliskuuta kautta malli 720. Kyseessä on tiedonpalautus (ei välitöntä verotusta), mutta epäonnistumisesta tai viivästymisestä rangaistaan ankarasti: historiallinen vähintään 1 500 euron sakko, jota kevennetään eurooppalaisella oikeuskäytännöllä, mutta joka on silti merkittävä.
Pääsy kahdenvälisiin verosopimuksiin
Vastineeksi saat pääsyn niihin verosopimuksiin, jotka Espanja on allekirjoittanut kotimaasi kanssa (Iso-Britannia, Ranska, Saksa, Alankomaat jne.). Näillä sopimuksilla vältetään kaksinkertainen verotus jakamalla verotusoikeus jompaankumpaan näistä kahdesta maasta tulojen luonteen mukaan. Tämä suojaa sinua Yhdistyneen kuningaskunnan ja Espanjan kaksinkertaiselta verotukselta eläkkeestä tai vuokratuloista.
Ero ulkomaiseen asemaan
Jos asut verotuksellisesti muualla kuin Espanjassa, Espanjan verotus kattaa vain Espanjalaislähteistä saadut tulot kautta IRNR (modelo 210), jonka kiinteä osuus on 19 % (EU/ETA) tai 24 % (ei-EU). Yksityiskohdista katso kuinka paljon veroa ulkomailla asuva maksaa Espanjassa.
Miten verovuosi määräytyy, kun siirryt ulkomailla asuvasta Espanjassa asuvaksi?
Tämä on yksi herkimmistä kysymyksistä ulkomaalaisille, jotka asettuvat vuoden puoliväliin.
Ei proration: se on kaikki tai ei mitään
Espanja ei harjoita prolaatiota: jos täytät verooleskelun kriteerit kalenterivuoden aikana, asut Koko vuoden, 1. tammikuuta–31. joulukuuta. Jos esimerkiksi muutat 1. kesäkuuta ja sinulle kertyy vuoden loppuun mennessä 215 päivää Espanjassa, sinut katsotaan siellä verotuksellisesti asuvaksi kaikkien 12 kuukauden ajan, myös ennen saapumistasi ansaittujen tulojen osalta.
Seuraukset tuloista vuoden alussa
Tämä voi aiheuttaa arkoja tilanteita: Yhdistyneen kuningaskunnan ansiosi voivat tulla verollisiksi Espanjassa sen lisäksi, että ne verotetaan Yhdistyneessä kuningaskunnassa. Yhdistyneen kuningaskunnan ja Espanjan verosopimus jakaa yleensä Yhdistyneen kuningaskunnan verotusoikeuden Yhdistyneessä kuningaskunnassa työskennelleille päiville, mutta Espanja toipuu maailmanlaajuisen verotuksen kautta ja vähentää jo maksetun veron. Tämä mekanismi on monimutkainen ja vaatii verosuunnittelua.
Vaihtoehtoinen sääntö: viimeisen päivän kriteeri
Jotkut ulkomaalaiset yrittävät hallita kalenteria, joka pitää heidät alle 183 päivää muuttovuoden aikana, siirtyäkseen verotukselliseen asuinpaikkaan vasta seuraavana vuonna. Tämä on laillista, jos muut kriteerit (etujen keskus, perhe) eivät täyty. Mutta Espanjan hallinto tarkistaa vuoden jälkeenpäin todisteiden (lentoliput, laskut, sopimukset) perusteella.
Mitä pitää tehdä ennen verotuksellisen asuinpaikan vaihtumista?
Muutaman kuukauden suunnittelu ennen muuttoa voi säästää useita tuhansia euroja.
Toteuta pääomavoittosi lähtömaassa
Jos sinulla on osakesalkku tai kiinteistö, jossa on piileviä voittoja, myynti ennen verotuksellisen asuinpaikkasi siirtymistä Espanjaan tarkoittaa, ettei luovutusvoittoa veroteta Espanjassa. Voitto verotetaan tällöin lähtömaassasi sen omien sääntöjen mukaan, jotka voivat olla edullisemmat.
Käynnistysosingot tai pääomanjako
Osinkojen tai pääoman nostojen vastaanottaminen ennen verotukselliseen kotipaikkaan siirtymistä sijoittaa ne kotimaasi hallintoon. Kun Espanjan asukas, nämä virrat tulevat maailmanlaajuisesti verotettuun tuloosi IRPF: ssä (jopa 28% pääomatuloista).
Järjestä omaisuutesi uudelleen
Ulkomaalaisille, joilla on merkittävää omaisuutta, voi olla viisasta järjestää uudelleen etukäteen: luottamusilmoitukset, tilien väliset siirrot jne. Kaikki suuret operaatiot on tehtävä ennen Espanjan verotuksellinen kotipaikka, jotta vältyttäisiin joutumasta mallino 720:n tai varallisuusveron (Impuesto sobre el Patrimonio) alaiseksi, jota esiintyy joillakin autonomisilla alueilla.
Valitse oikea liikkuva hetki
Jos voit valita, liikkuvat toinen lukukausi antaa sinun jäädä ulkomaille muuttovuodeksi (koska et ylitä 183 päivää). Pääset asukkaaksi seuraavasta kalenterivuodesta alkaen, jolloin sinulla on aikaa viimeistellä toiminta kotimaassasi.
Erityisjärjestelmät: Beckham ja Espanjaan muuttavat työntekijät
Espanja tarjoaa kaksi houkuttelevaa hallintoa joillekin ulkomaalaisille.
Beckhamin hallinto (kiinteä vero)
Ulkomaalaishallinto (jota usein kutsutaan "Beckhamin laiksi", koska David Beckham hyötyi siitä) sallii asettuminen Espanjaan ammatillisista syistä verotettavaa kiinteää verokantaa 24% enintään 600 000 €/vuosi työtuloihin, ja ylimenevästä osasta 47%. Järjestelmää sovelletaan saapumisvuonna ja 5 seuraavana vuonna (yhteensä 6 vuotta).
Edellytykset: et ole asunut verotuksellisesti Espanjassa muuttoa edeltäneiden 5 vuoden aikana, muutat työn vuoksi, esimerkiksi espanjalaisen työsopimuksen, työkomennuksen tai joissakin tapauksissa autónomo-rekisteröitymisen perusteella, ja toimitat lomakkeen malli 149 6 kuukauden kuluessa sosiaaliturvan rekisteröinnistä.
Digitaalinen nomadihallinto (nomadiviisumi)
Vuodesta 2022 Espanja tarjoaa viisumin ja verojärjestelmän digitaaliset paimentolaiset: 24% tuloista jopa € 600 000, rentoihin olosuhteisiin (työ voi olla ulkomaiselle työnantajalle). Tämä hallinto on helpommin saavutettavissa kuin historiallinen Beckhamin laki, mutta se on edelleen varattu ulkomaisille etätyöntekijöille.
Milloin nämä hallitukset ovat sen arvoisia?
Nämä järjestelmät ovat houkuttelevia korkean tulotason ulkomaalaisille (yli 60 000 €), jotka muuten olisivat joutuneet IRPF:n ylempiin suluihin. Sen alapuolella tavallinen IRPF-järjestelmä on usein edullisempi henkilökohtaisten vähennysten ansiosta. Simulointia suositellaan ennen valintaa.
Mitkä ovat yleiset sudenkuopat verotuksellisen asuinpaikan vaihtuessa?
Useat virheet toistuvat ja voivat osoittautua kalliiksi.
Toimimattomuuteen uskominen säilyttää ulkomailla asuvan aseman
Pelkkä toimimatta jättäminen ei riitä: jos perusteet täyttyvät, sinut katsotaan Espanjassa verotuksellisesti asuvaksi, vaikka et olisi tehnyt siitä erillistä ilmoitusta. Agencia Tributaria voi tasata asemaansa takautuvasti yli 4 vuoden veroarvioinneilla plus rangaistuksilla.
Verotusoleskelun sotkeminen muihin residensseihin
Verotuksellinen asuinpaikka on riippumaton hallinnollisesta oleskeluasemasta (NIE, TIE) ja sosiaaliturvaan kuulumisesta (NUSS, sosiaaliturva). Voit asua verotuksellisesti Espanjassa ilman hallinnollista oleskeluasemaa ja päinvastoin. Näitä eroja käsittelemme artikkelissa Kaikki asumisesta Espanjassa sekä Ero verotuksellisen ja sosiaalisen asuinpaikan välillä.
Unohtaminen modelo 720 vuonna yksi
Modelo 720:n unohtaminen on yleisin seuraamus äskettäin maassa oleskeleville ulkomaalaisille. Määritä kaikki ulkomaiset varasi (tilit, arvopaperit, omaisuus) yli 50 000 € ja ilmoita ne ennen 31. maaliskuuta sen vuoden jälkeen, kun olet siirtynyt verotukselliseen kotipaikkaan.
Ulkomailla asuvan aseman virheellinen säilyttäminen lähtömaassa
Jos asut nyt verotuksellisesti Espanjassa, sinun on ilmoitettava siitä myös lähtömaallesi, jotta se ei enää verota maailmanlaajuisia tulojasi. Yhdistyneessä kuningaskunnassa, Ranskassa ja Belgiassa on tätä varten omat menettelynsä: Yhdistyneessä kuningaskunnassa P85 ja Ranskassa lähtöilmoitus.
Aliarvioida tuloja julistaa
IRPF kattaa kaikki maailmanlaajuiset tulot: palkat, osingot, korot, pääomavoitot, vuokrat, eläkkeet, sosiaalietuudet ja jopa jotkut kryptovaluuttavoitot. Monet expatit unohtavat vähäiset lähteet, jotka voivat silti laukaista uudelleenarvioinnit.
Hämmentävä NIE ja verotuksellinen asuinpaikka
NIE-numero ei tee sinusta Espanjassa verotuksellisesti asuvaa. Monet Espanjasta asunnon ostavat ulkomaiset sijoittajat luulevat virheellisesti verotuksellisen asuinpaikkansa muuttuvan NIE-numeron myöntämisen myötä. NIE on vain tunniste. Lisätietoja: NIE: n vaikutus veroasemaasi sekä Yhdeksän väärinkäsityksiä NIE numero.
Miten suunnittelet verotuksellisen asuinpaikan vaihdon järkevästi?
Hyvä suunnittelu alkaa 6-12 kuukautta ennen muuttoa.
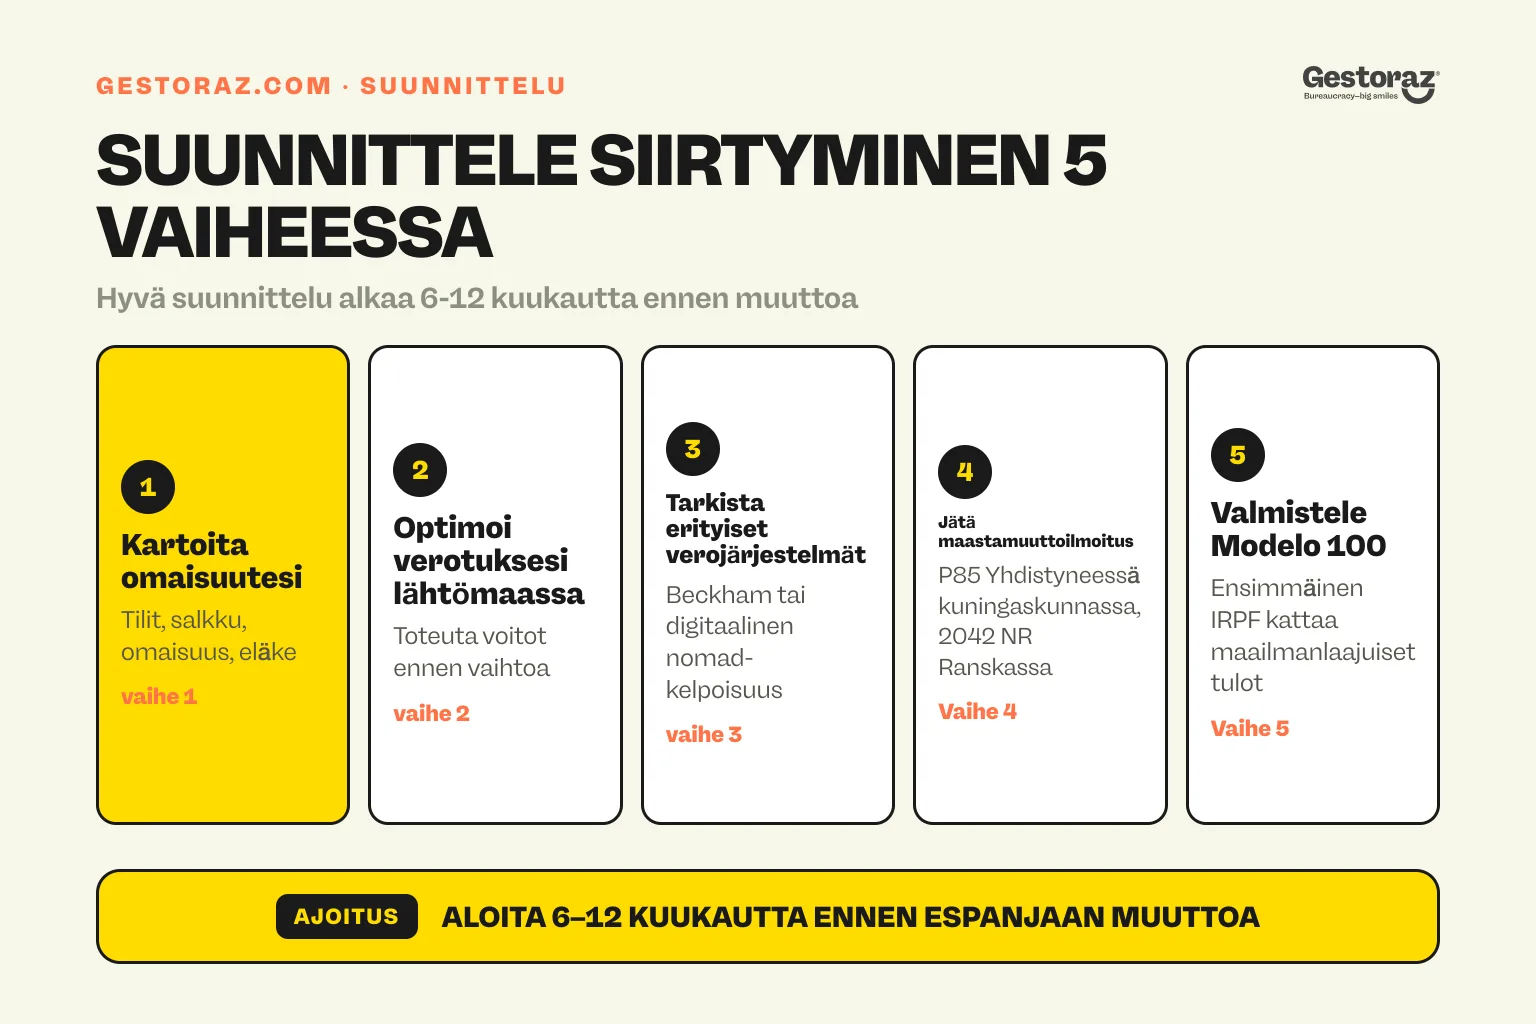
Vaihe 1: Arvioi omaisuutesi
Listaa kaikki varasi: pankkitilit, sijoitussalkut, omaisuus, osakkeet, eläke, henkivakuutus. Tunnista, mikä on 50 000 euron kynnysarvon yläpuolella modelo 720: lle, ja mikä tuottaa mahdollisesti verotettavia piileviä voittoja.
Vaihe 2: Optimoi alkuperämaassa
Toteuttaa suuria myyntivoittoja, käynnistää odottavia osinkoja, uudistaa monimutkaisia kiinteistöjä. Tavoitteena on "puhdistaa" piilevät voitot alkuperämaan suotuisan hallinnon alaisuudessa ennen siirtymistä Espanjaan.
Vaihe 3: tarkista sovellettavat erityisjärjestelmät
Jos aiot saada ammatillisia tuloja Espanjassa, tarkista kelpoisuus Beckhamin tai digitaalisen nomadin hallintoon. Vertailukelpoinen IRPF / erityisjärjestelysimulaatio voi näyttää useita tuhansia euroja vuodessa 6 vuoden aikana.
Vaihe 4: jättää lähtöilmoituksen alkuperämaassa
Yhdistyneen kuningaskunnan kansalaisille tiedostomuoto P85 HMRC:n kanssa; Ranskan kansalaisille lähtöilmoitus (lomake 2042 NR). Näillä toimenpiteillä virallistetaan verotuksellisen kotipaikan muutos ja vältetään tuleva kaksinkertainen verotus.
Vaihe 5: Valmistele ensimmäinen espanjalainen paluu
Vaihtovuosi, ensimmäinen IRPF-tuotto (modelo 100) tulee sisältää kaikki maailmanlaajuiset tulosi. autónomos tai ohjaajia, katso Miten Tulla autónomoksi Espanjassa sekä askel-askeleelta opas SL:n perustamiseen. Kokonaiskuva residenssityypeistä on Kaikki asumisesta Espanjassa.
Näin aloitat siirtymisen Espanjassa verotuksellisesti asuvaksi
Verotuksellisen asuinpaikan siirtyminen Espanjaan ei perustu hallinnolliseen päätökseen, vaan tosiasialliseen oleskeluusi ja etujesi sijaintiin. Käytännön sääntö on yksinkertainen: kun oleskelet Espanjassa yli 183 päivää vuodessa, sinut katsotaan siellä verotuksellisesti asuvaksi. Tähän muutokseen liittyvä verosuunnittelu vaatii kuitenkin huolellista valmistelua ja usein molempien maiden tuntemusta.
Vaihteen ajoitus (vuoden puoliväli vs. vuoden alku), varallisuutesi valmistelutila, sovellettavan espanjalaisen verojärjestelmän valinta (standardi IRPF tai Beckham) ja koordinointi kotimaasi veroviraston kanssa ovat neljä ulottuvuutta. Hyvin suunnitellulla vaihdolla voidaan tuottaa useiden tuhansien eurojen säästöt vuodessa ensimmäisten vuosien aikana.
Aiotko muuttaa Espanjaan seuraavan 12 kuukauden aikana? Gestorazilla (mieluiten kotimaasi kumppanin kanssa) voimme kvantifioida kytkimen finanssipoliittisen vaikutuksen, tunnistaa ennen siirtoa tehdyt optimoinnit ja hoitaa ensimmäiset palautukset Espanjassa kalliiden virheiden välttämiseksi.
Viralliset lähteet
- Agencia Tributaria, verotuksellinen kotipaikka, sede.agenciatributaria.gob.es: verotukselliset kotipaikkakriteerit ja sovellettavat ilmoitukset.
- Ley 35/2006 IRPF (BOE), boe.es/buscar/act.php?id=BOE-A-2006-20764: viiteteksti henkilökohtaisesta tuloverosta.
- Modelo 720 (ohjeet), sede.agenciatributaria.gob.es: Espanjassa verotuksellisesti asuvien ilmoitus ulkomaisesta omaisuudesta.
- Beckhamin hallinto (modelo 149), sede.agenciatributaria.gob.es: ulkomainen hallinto ja muodot.
- Espanjan ja Yhdistyneen kuningaskunnan verosopimus, hacienda.gob.es (englanniksi): kahdenvälinen sopimus kaksinkertaisen verotuksen välttämiseksi.
- Espanjan ja Ranskan välinen verosopimus, hacienda.gob.es (englanniksi): vastaava ranskalaisille ulkomaalaisille.
- Ley de Startups (Ley 28/2022) (BOE), boe.es/buscar/act.php?id=BOE-A-2022-21739: digitaalinen nomadihallinto.


Hanki digitaalinen varmenne täysin etänä.
Hanki digitaalinen varmenne täysin etänä.

