


Quando é que um autónomo aplica a retenção de IRPF (7%, 15% e 0%)?
O autónomo IRPF retenções em Espanha estão entre os elementos menos compreendidos por quem começa a trabalhar por conta própria. Nas tuas faturas a empresas espanholas, deves aplicar uma retenção na fonte (geralmente 15%, por vezes 7% no primeiro ano, ou 0% em alguns casos específicos). Esta retenção não é um custo para ti: é um adiantamento do teu IRPF anual que o teu cliente paga diretamente à Agencia Tributaria. Mas esquecê-lo ou escolher a taxa errada gera complicações contabilísticas e a rejeição de faturas.
Este artigo explica exatamente para que servem estas retenções, em que casos aplicas 15%, 7% ou 0%, como se enquadram no teu calendário fiscal anual, como o teu cliente as declara através do modelo 111 e como as deduzes como adiantamento de imposto no teu modelo 100. Também detalhamos os erros a evitar, sobretudo no primeiro ano.
Para que servem as retenções de IRPF na faturação empresarial?
As retenções de IRPF são um mecanismo de pagamento antecipado de imposto utilizado pelo Estado espanhol para distribuir a cobrança de IRPF aos autónomos ao longo do tempo.
O princípio: adiantamento trimestral em vez de anual
Sem retenção, o autónomo pagaria o seu IRPF de uma só vez após a declaração anual (modelo 100), o que criaria problemas de tesouraria ao Estado e risco de insolvência para o contribuinte. Com retenção, o teu cliente B2B retém parte dos teus honorários (15% em geral) e entrega-a mensalmente à Agencia Tributaria através do seu modelo 111. No final do ano, este adiantamento é deduzido do teu IRPF total.
Quem retém e quem não retém?
A retenção só se aplica entre duas entidades profissionais em Espanha. Concretamente:
- Se o teu cliente for uma empresa ou outro autónomo em Espanha: retêm 15% (ou 7%) na tua fatura.
- Se o teu cliente for um particular em Espanha: não retêm nada. Recebes o montante total.
- Se o teu cliente estiver no estrangeiro: não retêm nada (mas aplicam-se outras regras para as VAT intracomunitárias).
Obrigações declarativas associadas
O teu cliente entrega o modelo 111 mensalmente ou trimestralmente (consoante a dimensão) com a lista das retenções efetuadas. Anualmente, entregam o modelo 190 com o resumo. Indicas as retenções sofridas sobre o teu anual modelo 100 como adiantamento de imposto para regularizar.
Quando se usa a retenção de 15%?
Esta é a taxa por defeito para a maioria dos serviços profissionais.
O caso habitual
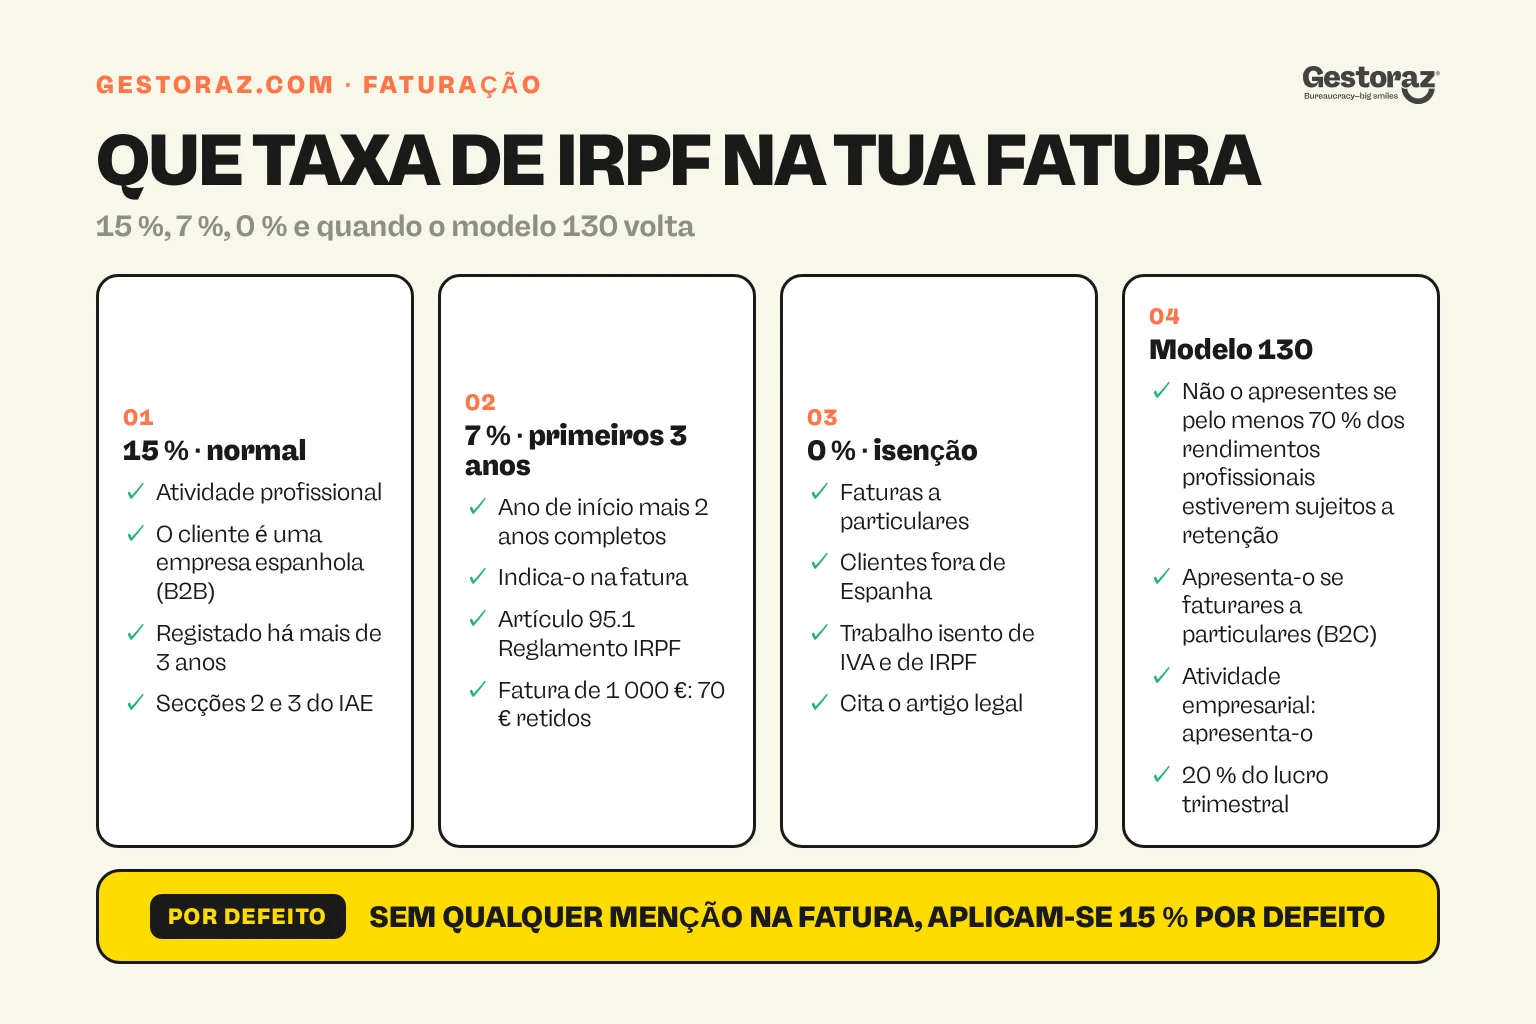
O 15% a retenção aplica-se aos serviços faturados por um autónomo em atividade há mais de 3 anos, a qualquer empresa espanhola ou a outro autónomo. É a taxa que se encontra na maioria das faturas B2B em Espanha.
Atividades abrangidas
Os 15% cobrem atividades profissionais no sentido fiscal espanhol: serviços de consultoria (consultores, advogados, contabilistas, arquitetos, designers), serviços intelectuais (autores, tradutores, formadores), serviços técnicos (informática, engenharia). Se a tua atividade se enquadra no actividades profesionales lista (secções 2 e 3 da tabela do IAE), aplica-se a taxa de 15%.
Cálculo concreto numa fatura
Faturas €1,000 líquidos por um serviço de consultoria a uma empresa espanhola:
- Base tributável: €1,000.
- IVA 21%: €210.
- Retenção de IRPF de 15%: −€150 (sobre a base líquida).
- Líquido a receber: €1,000 + €210 − €150 = €1,060.
O teu cliente paga 1,060 € na tua conta e paga 150 € à Agencia Tributaria através do seu modelo 111. Recuperas esses €150 como adiantamento de imposto no ano seguinte, quando apresentares o teu modelo 100.
Exceção: atividades empresariais
Atividades empresariais (comércio, restauração, artesanato, hotelaria: secção 1 da tarifa do IAE) são não sujeito a retenção. Se fores comerciante ou artesão, faturas sem retenção aos teus clientes B2B e pagas o teu IRPF na totalidade através do modelo 130 trimestral.
Quando se aplica a retenção de 7%?
A taxa reduzida está reservada aos novos autónomos que exercem atividades profissionais.
As condições dos 7%
O 7% a retenção aplica-se aos autónomos profissionais (atividades profissionais, não empresariais) durante o primeiro ano de atividade e os dois seguintes. Ou seja, o ano de início + 2 anos civis completos (3 anos civis no total, no melhor dos casos).
Como ativar os 7%
Para beneficiares dos 7%, tens de menciona-o nas tuas faturas: "Retención IRPF 7% conforme al artículo 95.1 del Reglamento del IRPF". Se indicares 15% por defeito, o teu cliente aplicará 15%, e recuperarás a diferença na declaração anual (mas é mais complexo).
Cálculo concreto com 7%
Os mesmos €1,000 líquidos, mas no primeiro ano:
- IRPF retenção de 7%: −€70.
- Líquido a receber: €1,000 + €210 − €70 = €1,140.
A diferença é de €80 nesta fatura, ou 8% do volume de negócios imediatamente disponível. Ao longo de um ano com €30,000 de volume de negócios, os 7% em vez de 15% deixam €2,400 a mais em caixa, a regularizar mais tarde no IRPF anual.
O calendário exato do 7%
Se começares como autónomo em março de 2026, podes aplicar 7% em 2026, 2027 e 2028. A partir de 1 de janeiro de 2029, passas automaticamente para 15%. Para mais detalhes sobre os custos de arranque e a Tarifa Plana, consulta como tornar-se autónomo em Espanha e impostos e contribuições para autónomos.
Quando se usa a retenção de 0% (isenção)?
Alguns casos específicos permitem-te evitar a retenção na fonte.
Atividades especificamente isentas
Algumas atividades estão isentas de retenção: serviços exportados para fora da UE (a retenção está geograficamente limitada), atividades isentas de IVA e IRPF (por exemplo, alguns serviços médicos ou educativos), algumas operações agrícolas específicas.
Autoaplicação da isenção
Para aplicar 0%, tens de mencionar na tua fatura a base legal da isenção (artigo específico da Ley IRPF ou do Reglamento IRPF). Sem essa menção, o teu cliente aplicará 15% por defeito. Se não tiveres certeza da aplicabilidade, consulta uma gestoría: aplicar 0% indevidamente gera uma regularização fiscal no final do ano.
Faturas a particulares
Quando emites uma fatura a um particular (não empresa, não autónomo), há sem retenção em qualquer caso. O particular não tem o modelo 111 e não efetua retenção na fonte. Recebes o valor integral da fatura (valor líquido + IVA) e pagas o teu IRPF na totalidade através do modelo 130 trimestral.
Faturas no estrangeiro
Para faturas a União Europeia empresas (B2B), sem retenção (aplica-se a VAT inversão do sujeito passivo). Para faturas a fora da EU empresas, também não há retenção. A retenção é estritamente um mecanismo interno espanhol.
Como interagem estas retenções com o teu modelo 130?
O modelo 130 é o outro mecanismo de IRPF de pagamentos por conta para autónomos.
O papel do modelo 130
O modelo 130 é um pagamento trimestral de IRPF que calculas tu próprio sobre o lucro acumulado do trimestre. Pagas 20% desse lucro como adiantamento e regularizas na modelo 100 anual.
Quando NÃO precisas de entregar o modelo 130
Se mais de 70% dos teus rendimentos provém de clientes B2B que já fizeram uma retenção de 15% (ou 7%) nas tuas faturas, estás isento de apresentar o modelo 130. As retenções sofridas servem de adiantamento de imposto e o modelo 130 seria redundante.
Quando TENS de entregar o modelo 130
Se faturas sobretudo a particulares, exportações, ou se exerces uma atividade empresarial (sem retenção), tens de entregar o modelo 130 trimestral: antes do dia 20 de abril, julho, outubro e janeiro. O cálculo é complexo e é tipicamente um caso em que uma gestoría acrescenta valor.
Regularização anual através do modelo 100
No final do ano, o modelo 100 reúne tudo: o teu IRPF devido sobre todos os rendimentos, deduzido das retenções já entregues pelos teus clientes (modelo 111) e dos teus próprios pagamentos por conta (modelo 130). Pagas o saldo ou recebes um reembolso se tiveres adiantado mais do que o devido.
Como sabes que taxa aplicar nas tuas faturas?
Aqui tens uma árvore de decisão prática.
Passo 1: o teu cliente está em Espanha?
Se não (estrangeiro, da UE ou não): sem retenção, indicar "Operación intracomunitaria" ou "Exportación".
Passo 2: o teu cliente é uma pessoa singular?
Se sim (particular não empresário): sem retenção.
Passo 3: a tua atividade é "profesional" ou "empresarial"?
Se empresarial (comércio, restauração, ofícios da secção 1 da tabela do IAE): sem retenção na fonte, pagamento através do modelo 130 trimestral.
Se profesional (consultoria, técnicas, intelectuais das secções 2-3 da tarifa do IAE): retenção obrigatória.
Passo 4: há quanto tempo estás registado como autónomo?
Se menos de 3 anos civis: retenção de 7%.
Se 3 anos ou mais: retenção na fonte de 15%.
Passo 5: estás abrangido por alguma isenção específica?
Se sim (atividades médicas/educativas isentas, exportações para fora da EU): retenção de 0% com menção legal.
Caso contrário: aplica a taxa determinada nos passos anteriores.
Que armadilhas são comuns nas retenções de IRPF?
Há vários erros recorrentes que complicam a vida dos novos autónomos.
Esquecer a retenção nas faturas
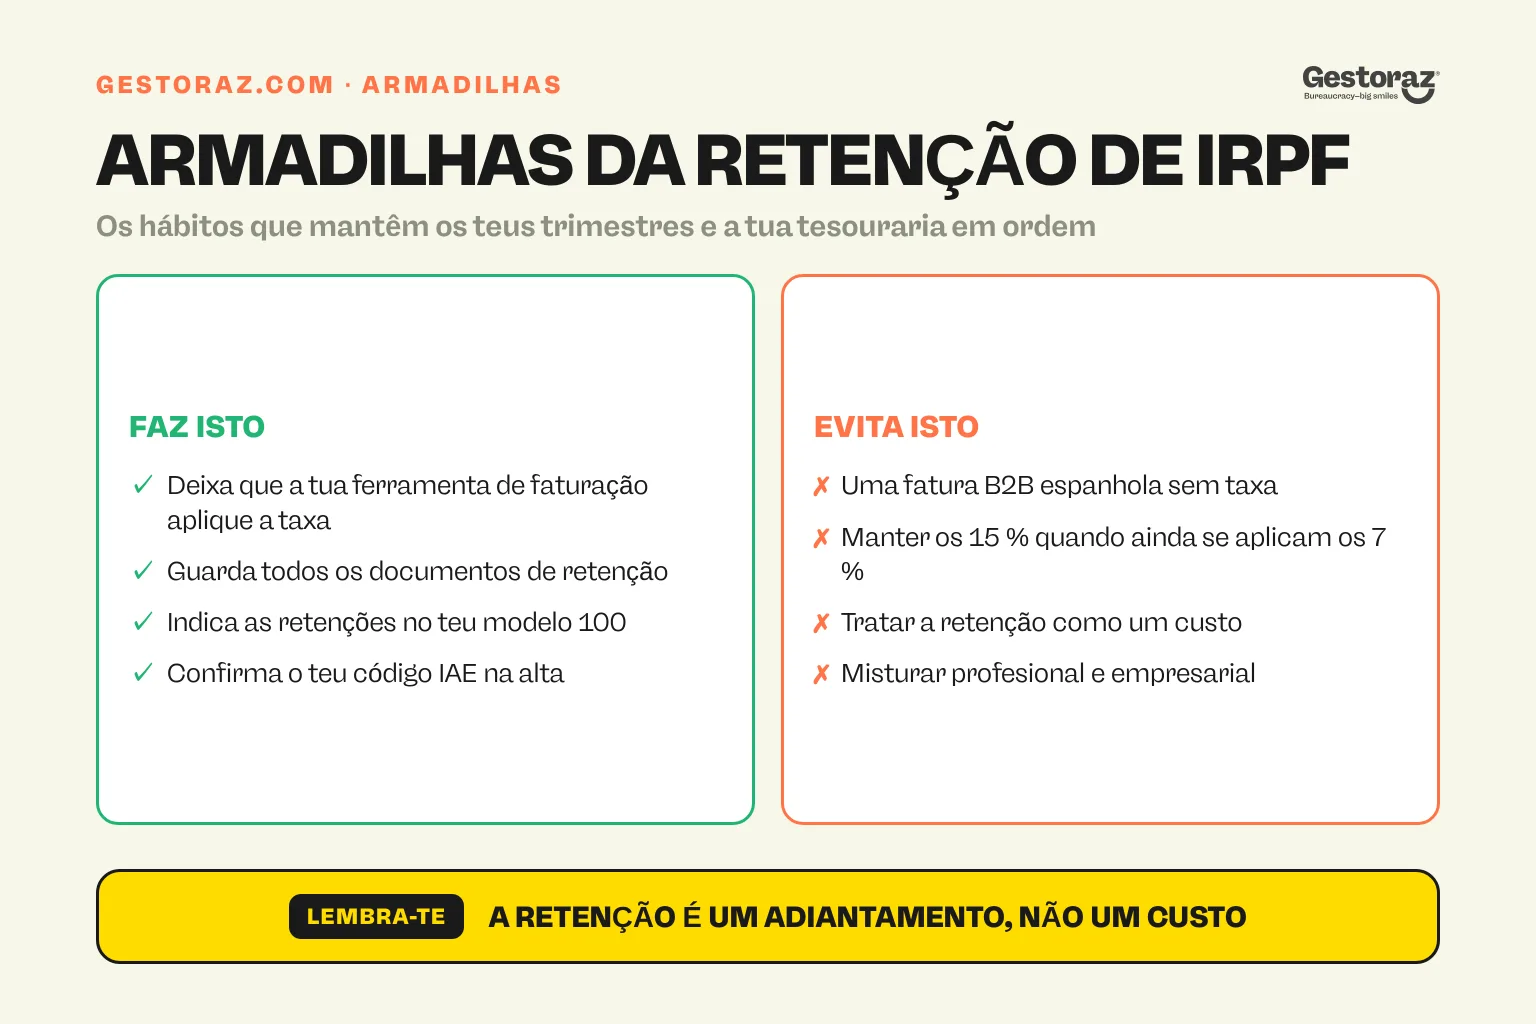
Erro número um: emitir uma fatura B2B em Espanha sem mencionar a retenção. O teu cliente fará a retenção de qualquer forma (porque é obrigado), mas a tua fatura ficará "não conforme" e pode rejeitá-la ou pedir uma nova emissão. Configura a tua ferramenta de faturação para aplicar a retenção automaticamente.
Taxa mencionada incorretamente
Indicar 15% quando tens direito a 7% é um erro de otimização. Podes recuperar a diferença na declaração anual, mas perdes o benefício imediato de tesouraria. E vice-versa: aplicar 7% quando os teus 3 anos terminaram gera uma liquidação adicional.
Achar que a retenção é um custo
A retenção na fonte NÃO é um custo económico: é um adiantamento de imposto. Na declaração anual, deduzes todas as retenções efetuadas ao total do teu IRPF. Muitos principiantes sobrestimam a sua "perda" e subestimam o seu fluxo de caixa real.
Não declarar corretamente as retenções no modelo 100
Ao entregares a tua modelo 100, tens de indicar todas as retenções na fonte que os teus clientes entregaram em teu nome. É isso que te permite recuperar o adiantamento. Se te esqueceres, pagas duas vezes (a retenção já entregue + a totalidade do IRPF). Guarda cuidadosamente todos os comprovativos de retenção na fonte (cada fatura emitida + o resumo anual recebido de cada cliente).
Confundir atividade profissional com atividade empresarial
Se és comerciante (comércio eletrónico, restauração), não aplicas retenção na fonte, mas tens de apresentar o modelo 130. Se és consultor (atividade profissional), aplicas retenção na fonte e, muitas vezes, estás dispensado de apresentar o 130. Verifica o teu código IAE no momento da alta como autónomo. O procedimento completo está em como tornar-se autónomo em Espanha e o enquadramento mais geral em a diferença entre autónomo e SL.
Não antecipar a regularização IRPF
As retenções são adiantamentos calculados sobre o valor bruto. Se tiveres muitas deduções, podes acabar com um pagamento em excesso no final do ano (reembolso). Se tiveres poucas deduções e muitas receitas B2C sem retenção, podes ter um saldo significativo a pagar. Antecipa-te através de uma provisão.
Por onde começar a fazer retenções de IRPF como autónomo
O autónomo IRPF retenções em Espanha são um mecanismo estrutural do sistema fiscal que convém compreender desde o início. A regra prática: 15% por defeito nas faturas B2B em Espanha (atividade profissional), 7% nos primeiros 3 anos, 0% em casos específicos de isenção. Sem retenção nas faturas a particulares ou para o estrangeiro.
Configura a tua ferramenta de faturação para aplicar automaticamente a taxa correta, guarda todos os documentos comprovativos das retenções ao longo do ano e declara-os corretamente na tua modelo 100 anual para recuperares os adiantamentos. Uma boa gestão das retenções suaviza a tua tesouraria e evita regularizações desagradáveis. O contexto fiscal completo encontra-se em impostos e contribuições para a segurança social dos autónomos.
Estás a começar como autónomo e queres configurar corretamente a tua faturação, ou tens dúvidas sobre a taxa aplicável à tua situação? Na gestoraz, podemos configurar o teu sistema, verificar a elegibilidade para 7% ou 0%, e tratar dos modelos 130, 100, 111, 190 no seu conjunto.
Fontes oficiais
- Agencia Tributaria, retenções na fonte sobre rendimentos profissionais, sede.agenciatributaria.gob.es: regras de aplicação das retenções de 7%, 15% e 0%.
- Reglamento del IRPF, Real Decreto 439/2007 (BOE), boe.es/buscar/act.php?id=BOE-A-2007-7457: artigo 95 sobre retenções na fonte em atividades profissionais.
- Ley 35/2006 IRPF (BOE), boe.es/buscar/act.php?id=BOE-A-2006-20764: texto de referência sobre IRPF.
- Modelo 111, sede.agenciatributaria.gob.es: declaração mensal/trimestral de retenções na fonte pelas entidades pagadoras.
- Modelo 130, sede.agenciatributaria.gob.es: pagamento por conta de IRPF para autónomos.
- Modelo 100, sede.agenciatributaria.gob.es: declaração anual de IRPF.


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

