


Modelo 720 em Espanha: declarar os teus bens no estrangeiro
Quando te tornas residente fiscal em Espanha, passas a ter uma declaração que poucos outros países têm neste formato: o modelo 720. Nela declaras o que tens fora de Espanha (contas bancárias, investimentos, seguros de vida e imóveis) assim que uma dessas categorias ultrapassa 50.000 €. Não pagas imposto com ela, mas tens de a entregar entre 1 de janeiro e 31 de março.
Se passaste a ser residente fiscal em 2026, o teu primeiro prazo vai, portanto, de 1 de janeiro a 31 de março de 2027, com base no que tinhas a 31 de dezembro de 2026. Este guia explica quem tem de entregar a declaração, como calcular o limite por categoria, o que não tens de declarar, quando tens de voltar a entregá-la e o que ainda arriscas se te esqueceres. As criptomoedas guardadas numa plataforma estrangeira têm um modelo próprio, o modelo 721, que tratamos à parte.
O que é o modelo 720?
O modelo 720 é a declaración informativa sobre bienes y derechos situados en el extranjero, a declaração informativa sobre bens e direitos situados no estrangeiro. A obrigação está prevista na lei geral tributária espanhola (Ley General Tributaria, Ley 58/2003, disposição adicional 18.ª) e regulamentada em pormenor no Real Decreto 1065/2007. As primeiras declarações diziam respeito ao ano de 2012. O modelo reúne três obrigações independentes entre si:
- Contas em bancos e instituições de crédito fora de Espanha (artigo 42 bis).
- Valores mobiliários, seguros e rendas: ações, obrigações e fundos de investimento detidos no estrangeiro, seguros de vida numa seguradora estrangeira e rendas vitalícias ou temporárias de uma entidade estrangeira (artigo 42 ter).
- Imóveis e direitos sobre imóveis fora de Espanha (artigo 54 bis).
Não há nada a pagar. Declaras o que esses bens rendem (juros, dividendos ou rendas) como residente, na tua declaração de imposto sobre o rendimento, o modelo 100, aplicando a convenção para evitar a dupla tributação. O modelo 720 apenas diz à Agencia Tributaria o que existe e onde está.
Quem tem de entregar o modelo 720?
Todas as pessoas com residência fiscal em Espanha, logo a partir do primeiro ano. Segundo a lei do imposto sobre o rendimento (Ley 35/2006, art. 9), és residente se passares mais de 183 dias em Espanha num ano civil, ou se o centro principal das tuas atividades ou interesses económicos estiver lá. Se o teu cônjuge (não separado legalmente) e os teus filhos menores vivem em Espanha, a lei presume que também vives lá. Espanha não divide o ano: se te mudares em março e ficares o resto do ano, és residente durante todo esse ano. Mais informação no nosso guia sobre a residência fiscal em Espanha.
Não tens de ser tu o titular. No caso das contas, também estão abrangidos os autorizados a movimentá-las, os beneficiários e quem possa, de outra forma, dispor do dinheiro. Se tens uma procuração sobre a conta dos teus pais em Portugal, essa conta entra na tua categoria de contas.
Se tens algo em conjunto, por exemplo com o teu cônjuge ou companheiro, cada um de vocês declara o saldo total ou o valor total, com a respetiva percentagem. O limite de 50.000 € aplica-se ao bem inteiro, não à tua parte.
Quem não tem de entregar
- Os não residentes. Se tens casa em Espanha mas continuas a ser residente fiscal noutro país, entregas o modelo 210, não o modelo 720. Vê o nosso guia sobre impostos como não residente.
- Quem está no regime Beckham, o regime especial para trabalhadores deslocados para Espanha (art. 93 da lei do imposto sobre o rendimento). A Agencia Tributaria confirma-o nas suas perguntas frequentes. O regime aplica-se por pessoa: o teu cônjuge e os teus filhos só ficam abrangidos se optarem eles próprios pelo regime, o que é possível desde 2023, sob certas condições (art. 93.3). Se não o fizerem e forem residentes fiscais, é bem possível que tenham de entregar a declaração.
As três categorias e o limite de 50.000 €
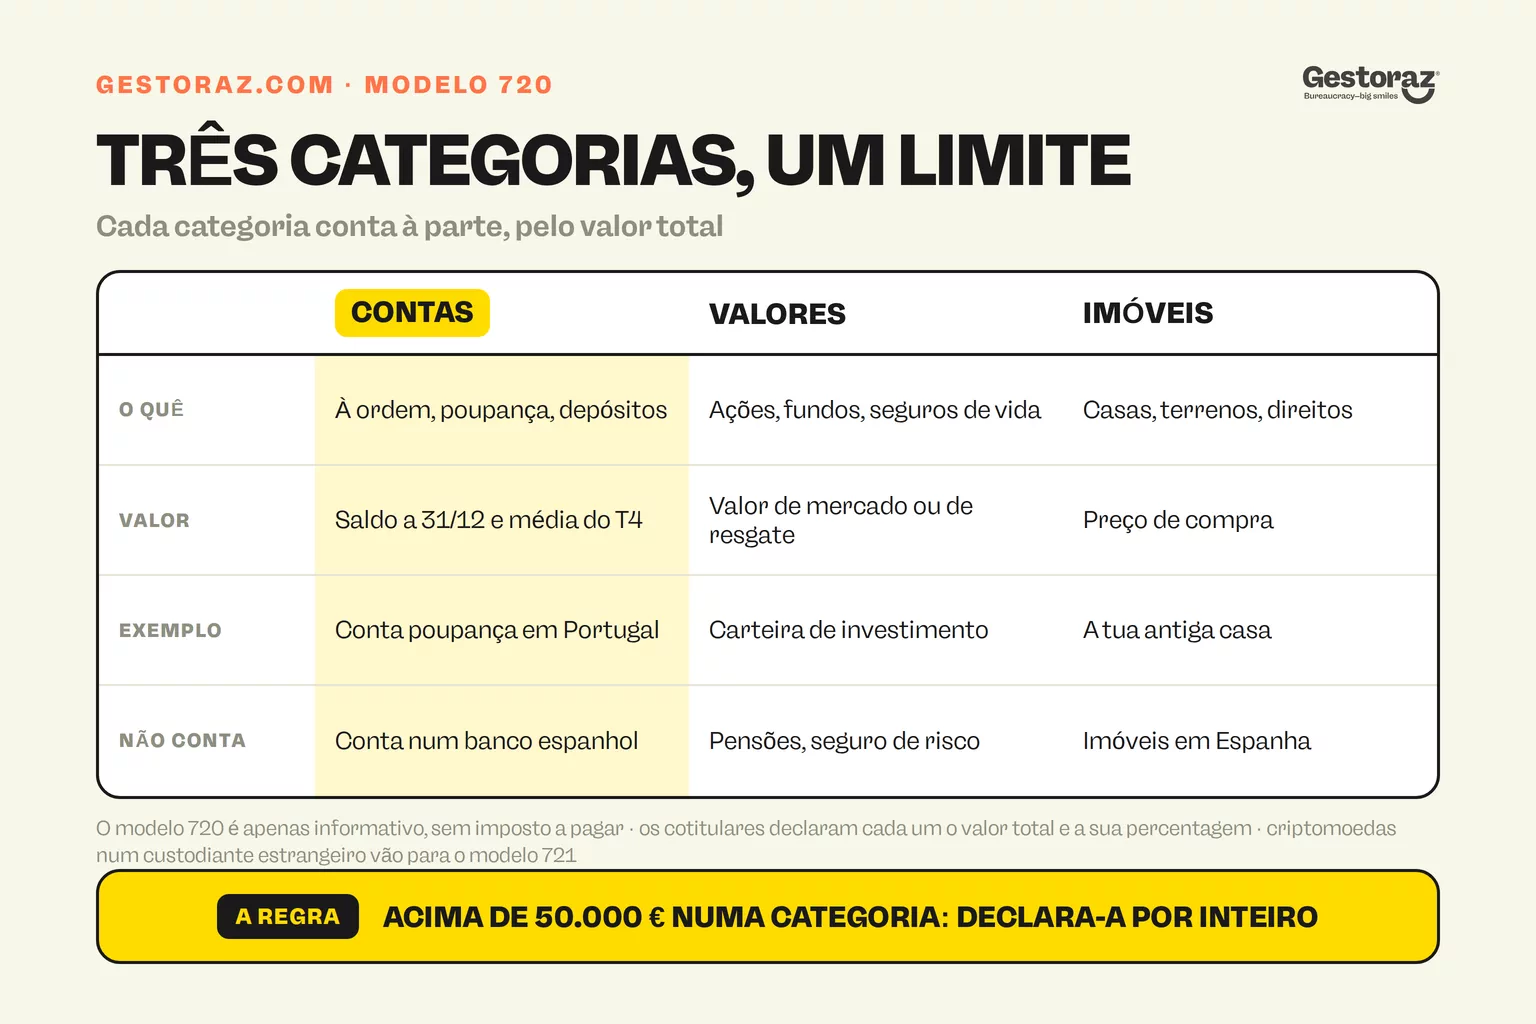
O limite aplica-se por categoria e, em cada categoria, é tudo ou nada. Se uma categoria fica abaixo de 50.000 € no total, não declaras nada dela. Se ultrapassa esse valor, declaras todos os bens dessa categoria, incluindo os pequenos. Cada categoria é uma obrigação separada, com a sua própria coima se te esqueceres dela.
1. Contas
Contas à ordem, contas poupança, depósitos e contas de crédito num banco fora de Espanha. Olhas para dois totais: os saldos a 31 de dezembro e os saldos médios do quarto trimestre. Se um desses totais ultrapassar 50.000 €, declaras todas as tuas contas no estrangeiro, com o banco, o número da conta, a data de abertura e os dois saldos.
2. Valores mobiliários, fundos, seguros e rendas
Ações e obrigações depositadas no estrangeiro, unidades de participação em fundos de investimento estrangeiros, seguros de vida numa seguradora estrangeira e rendas que recebes de uma entidade estrangeira. As ações cotadas declaram-se pela cotação a 31 de dezembro, os fundos pelo valor de liquidação nesse dia, os seguros de vida pelo valor de resgate e uma renda pelo seu valor de capitalização.
3. Imóveis
Uma casa, um terreno, uma garagem ou um direito sobre um imóvel fora de Espanha. Aqui não conta o valor de mercado atual nem o valor patrimonial tributário (VPT), mas sim o valor de aquisição: o que pagaste por ele. Declaras a morada, a data de aquisição e esse valor. O usufruto, a nua-propriedade e a habitação periódica (timeshare) têm regras de avaliação próprias.
Os montantes noutra moeda, incluindo o preço de compra de um imóvel, são convertidos em euros à taxa de câmbio de 31 de dezembro do ano a que diz respeito a declaração.
O que não tens de declarar
- Direitos de pensão. Os direitos acumulados num plano de pensões estrangeiro não se declaram enquanto não estiveres a receber prestações, indica a Agencia Tributaria. Se já recebes uma pensão de uma entidade estrangeira em pagamentos periódicos, manda verificar se entra na categoria 2.
- Seguros de vida de risco puro, sem valor de resgate.
- O que está em Espanha. Uma conta num banco espanhol ou um imóvel em Espanha não entram no modelo 720.
- Criptomoedas. Essas vão para o modelo 721, mais abaixo neste guia.
- Uma categoria que, no total, não ultrapasse 50.000 €.
Quando e como entregar a declaração?
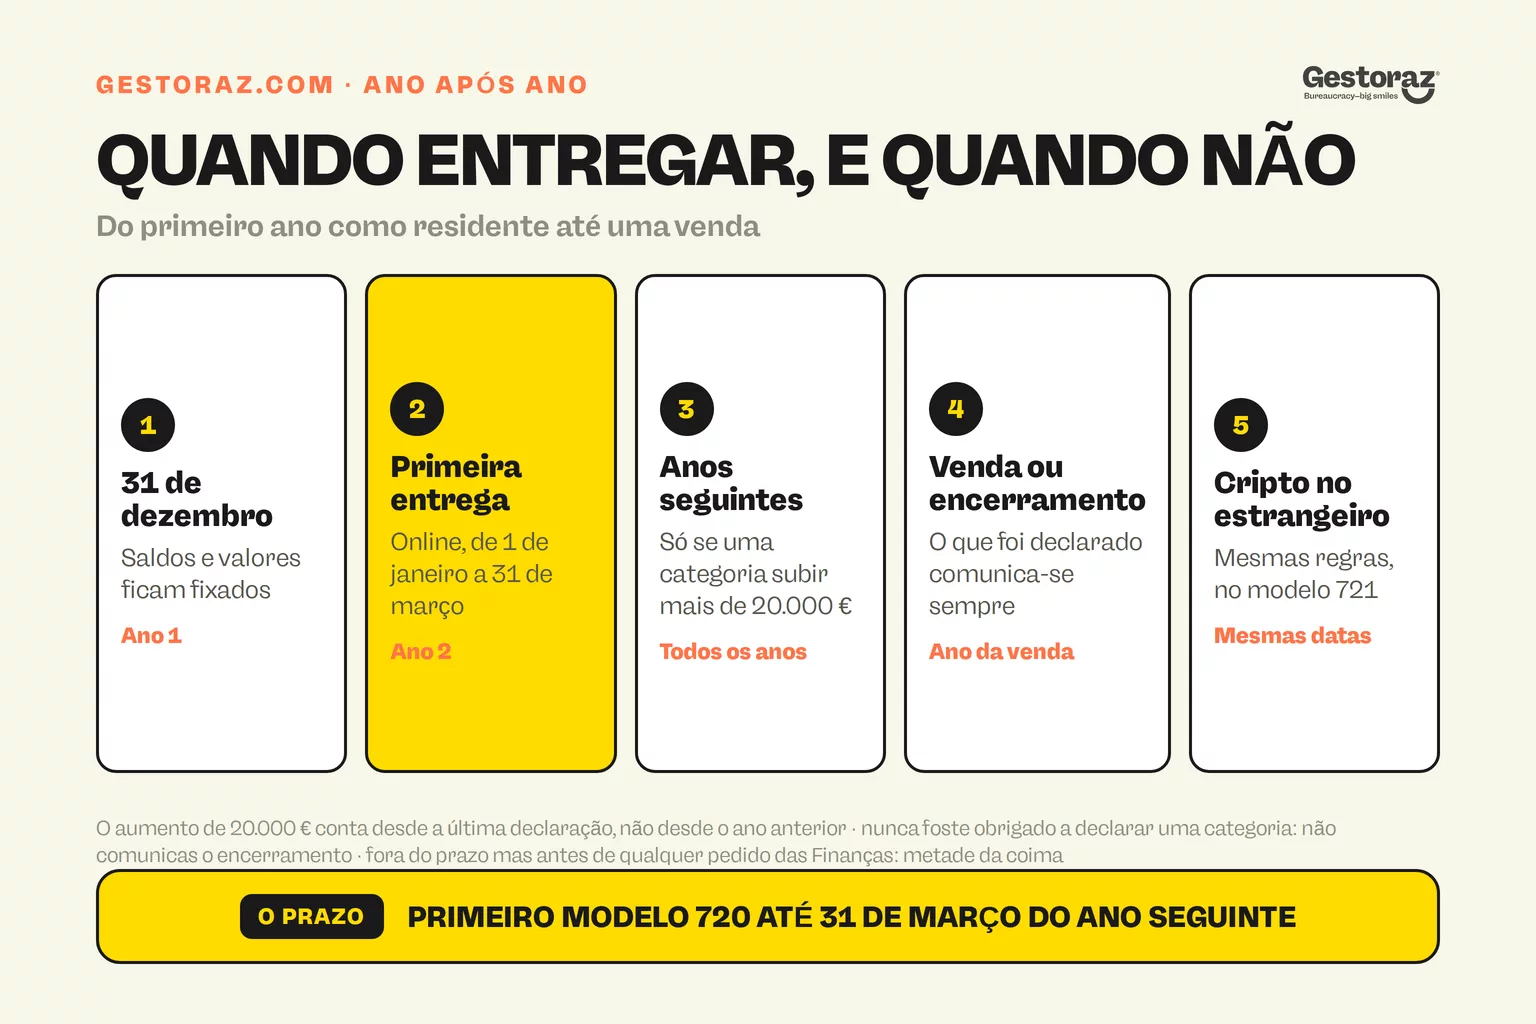
O prazo de entrega vai de 1 de janeiro a 31 de março e abrange a situação a 31 de dezembro do ano anterior. Para o ano de 2026, isso significa entregar até 31 de março de 2027, o mais tardar. Se um problema técnico da Agencia Tributaria te impedir de entregar a tempo, ainda podes fazê-lo nos quatro dias de calendário seguintes.
O modelo 720 só existe online, através da Sede electrónica da Agencia Tributaria. Identificas-te com um certificado digital ou com a Cl@ve, e o teu NIE é o teu número fiscal na declaração. Se ainda não tens certificado nem Cl@ve, trata disso bem antes de março: explicamos como funciona no nosso guia sobre o certificado digital e a Cl@ve.
O que deves ter à mão
- Contas: o nome e a morada do banco, o número da conta (IBAN) e o BIC, a data de abertura, o saldo a 31 de dezembro e o saldo médio de outubro a dezembro. Pede esse saldo médio ao banco se não constar do teu extrato anual.
- Valores e fundos: o emitente ou o fundo, o ISIN, o número de títulos ou de unidades de participação e o valor a 31 de dezembro.
- Seguros e rendas: o nome e a morada da seguradora e o valor de resgate ou de capitalização a 31 de dezembro.
- Imóveis: a morada, o tipo de imóvel, a data de aquisição, o preço de compra e a tua percentagem de propriedade.
Depois do primeiro ano: a regra dos 20.000 € e as vendas
O modelo 720 não se entrega todos os anos. Depois da primeira declaração, só voltas a declarar uma categoria se o seu valor total tiver aumentado mais de 20.000 € em relação ao valor da tua última declaração para essa categoria. Comparas, portanto, com o último valor que declaraste, não com o ano anterior: um aumento de 15.000 € não implica nada este ano, mas se no ano seguinte se juntarem mais 13.000 €, estás 28.000 € acima e tens de voltar a declarar.
Há uma regra que se aplica sempre: se vendeste, fechaste ou doaste algo que já constava de uma declaração, comunicas isso na declaração desse ano, com a data e o saldo ou o preço de venda. Isto aplica-se mesmo que a categoria fique abaixo de 50.000 €.
Se nunca foste obrigado a declarar uma conta, por exemplo porque a categoria ficou sempre abaixo do limite, também não tens de comunicar o seu encerramento.
Exemplo prático: um casal do Porto em Alicante
A Inês e o Tiago mudam-se do Porto para Alicante em março de 2026 e ficam o resto do ano: são residentes fiscais durante todo o ano de 2026. Em Portugal mantêm uma conta poupança conjunta, o Tiago tem uma conta de investimento em seu nome e, para já, ficam com a casa, que compraram juntos em 2012 por 260.000 €.
- Conta poupança: um saldo de 64.000 € a 31 de dezembro de 2026 e uma média de 61.000 € no quarto trimestre. Acima do limite, por isso a Inês e o Tiago declaram cada um a conta inteira, com 50 % de titularidade.
- Conta de investimento: 38.000 € a 31 de dezembro. Abaixo do limite, por isso o Tiago não a declara.
- Casa: valor de aquisição de 260.000 €. Cada um declara o valor total, com 50 %.
- Até 31 de março de 2027: a Inês e o Tiago entregam, cada um, o seu modelo 720, com a conta e a casa.
- Final de 2027: a conta poupança está em 71.000 €, com uma média de 69.000 €. São mais 7.000 € e 8.000 € do que na declaração, portanto menos de 20.000 €: não há nova declaração para a conta. A conta de investimento sobe para 52.000 €: o Tiago declara-a pela primeira vez, até 31 de março de 2028.
- Junho de 2028: vendem a casa por 395.000 €. Na declaração de 2028, até 31 de março de 2029, cada um comunica a venda, com a data e o preço.
A mais-valia obtida com a casa diz respeito ao imposto sobre o rendimento e à convenção para evitar a dupla tributação. O modelo 720 apenas comunica que a casa foi vendida.
Criptomoedas: o modelo 721
Para as criptomoedas numa plataforma estrangeira existe um modelo à parte: o modelo 721, introduzido para a declaração relativa a 2023 (artigo 42 quater do Real Decreto 1065/2007). Funciona como o modelo 720: o mesmo prazo de 1 de janeiro a 31 de março, o mesmo limite de 50.000 € e a mesma regra dos 20.000 € nos anos seguintes.
Abrange apenas as criptomoedas geridas por um custodiante que guarda as chaves privadas por ti e que não presta informação sobre os seus clientes em Espanha: na prática, uma plataforma estrangeira. As criptomoedas na tua própria carteira, cujas chaves só tu tens, não estão incluídas. Somas o valor de todas as tuas criptomoedas junto desses custodiantes a 31 de dezembro, à cotação desse dia. O modelo 721 também é apenas informativo: os ganhos com criptomoedas vão para a tua declaração de imposto sobre o rendimento.
O que arriscas se te esqueceres?
Até 2022, o modelo 720 era tristemente célebre pelas suas coimas: pelo menos 10.000 € por categoria se não o entregasses, e os bens não declarados podiam ser tributados como rendimento sem qualquer prazo de prescrição, com uma coima de 150 %. A 27 de janeiro de 2022, o Tribunal de Justiça da União Europeia decidiu (processo C-788/19) que isso violava a livre circulação de capitais. Espanha revogou essas regras em março de 2022 (Ley 5/2022).
Desde então, aplicam-se as coimas normais das declarações informativas, previstas nos artigos 198 e 199 da lei geral tributária espanhola, separadamente para cada categoria:
- Declaração não entregue: 20 € por cada dado ou conjunto de dados que devia constar dela, com um mínimo de 300 € e um máximo de 20.000 €.
- Entregue fora do prazo, mas por tua iniciativa antes de a Agencia Tributaria a pedir: metade, ou seja, 10 € por dado, no mínimo 150 € e no máximo 10.000 €.
- Entregue incompleta, inexata ou com dados falsos: uma coima separada ao abrigo do artigo 199.
Esqueceste-te? Então entrega a declaração quanto antes: uma carta das Finanças espanholas duplica a coima. E não contes com o silêncio. Os bancos da UE, e das mais de 100 jurisdições que aplicam a Norma Comum de Comunicação (CRS) da OCDE, comunicam à autoridade tributária do seu país as contas dos clientes com residência fiscal noutro país, e essa autoridade transmite-as ao país de residência (na UE, ao abrigo da Diretiva 2014/107/UE). Isso não substitui o modelo 720, mas faz com que uma declaração em falta salte à vista.
Erros comuns
- Contar a tua parte em vez do total. Uma conta conjunta de 80.000 € é, para os dois, uma conta de 80.000 €, não de 40.000 €.
- Olhar só para 31 de dezembro. O saldo médio do quarto trimestre também conta. Se transferiste dinheiro para Espanha em dezembro, essa média pode continuar acima de 50.000 €.
- Esquecer a conta dos teus pais. Uma procuração sobre a conta deles faz com que essa conta entre na tua declaração.
- Indicar o valor de mercado ou o valor patrimonial tributário. Nos imóveis, conta o preço de compra.
- Não comunicar uma venda ou um encerramento. O que foi declarado tem também de ser declarado quando deixa de existir, mesmo abaixo do limite.
- Pensar que a tua família está coberta pelo teu regime Beckham. O regime aplica-se por pessoa: quem não optou por ele pode ter de entregar a declaração.
- Pôr criptomoedas no modelo 720. As criptomoedas numa plataforma estrangeira vão para o modelo 721.
O modelo 720 em resumo
- Quem: residentes fiscais em Espanha, desde o primeiro ano, incluindo autorizados a movimentar contas e cotitulares. Não: os não residentes e quem está no regime Beckham.
- O quê: contas, valores mobiliários e seguros, e imóveis fora de Espanha, por categoria acima de 50.000 €.
- Quando: de 1 de janeiro a 31 de março, com base na situação a 31 de dezembro. Para 2026: até 31 de março de 2027.
- Como: online, na Agencia Tributaria, com certificado digital ou Cl@ve.
- Depois: só voltas a entregar se uma categoria aumentar mais de 20.000 €, ou se venderes ou fechares algo que já foi declarado.
- Criptomoedas: numa plataforma estrangeira, acima de 50.000 €, através do modelo 721.
- Coima: 20 € por dado, no mínimo 300 €, metade se entregares fora do prazo por tua iniciativa.
Acabaste de te mudar? Os outros passos, pela ordem certa, estão na nossa lista de verificação para te mudares para Espanha.
Fontes oficiais
- Ley 58/2003, lei geral tributária espanhola (Ley General Tributaria), disposição adicional 18.ª e artigos 198 e 199: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, artigos 42 bis, 42 ter, 42 quater e 54 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, imposto sobre o rendimento, residência fiscal (artigo 9) e regime Beckham (artigo 93): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, novo regime de coimas do modelo 720: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, perguntas frequentes sobre o modelo 720: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, criptomoedas no estrangeiro: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Tribunal de Justiça da União Europeia, acórdão C-788/19 de 27 de janeiro de 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Diretiva 2014/107/UE, troca automática de informações sobre contas financeiras: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

