


Verifica que taxa de VAT se aplica em 2025 aos teus produtos ou serviços em Espanha
O Taxa de VAT em Espanha (IVA) varia entre 0% e 21%, consoante o tipo de produto ou serviço. Identificar corretamente a taxa aplicável à tua atividade é essencial: faturar a 21% um produto que deveria estar sujeito a 4% faz-te perder clientes; faturar a 4% algo que deveria estar sujeito a 21% dá origem a uma liquidação adicional da IVA com penalizações. Em 2025, foram feitos vários ajustes (alimentação, energia, alguns serviços digitais), pelo que convém atualizar esta informação.
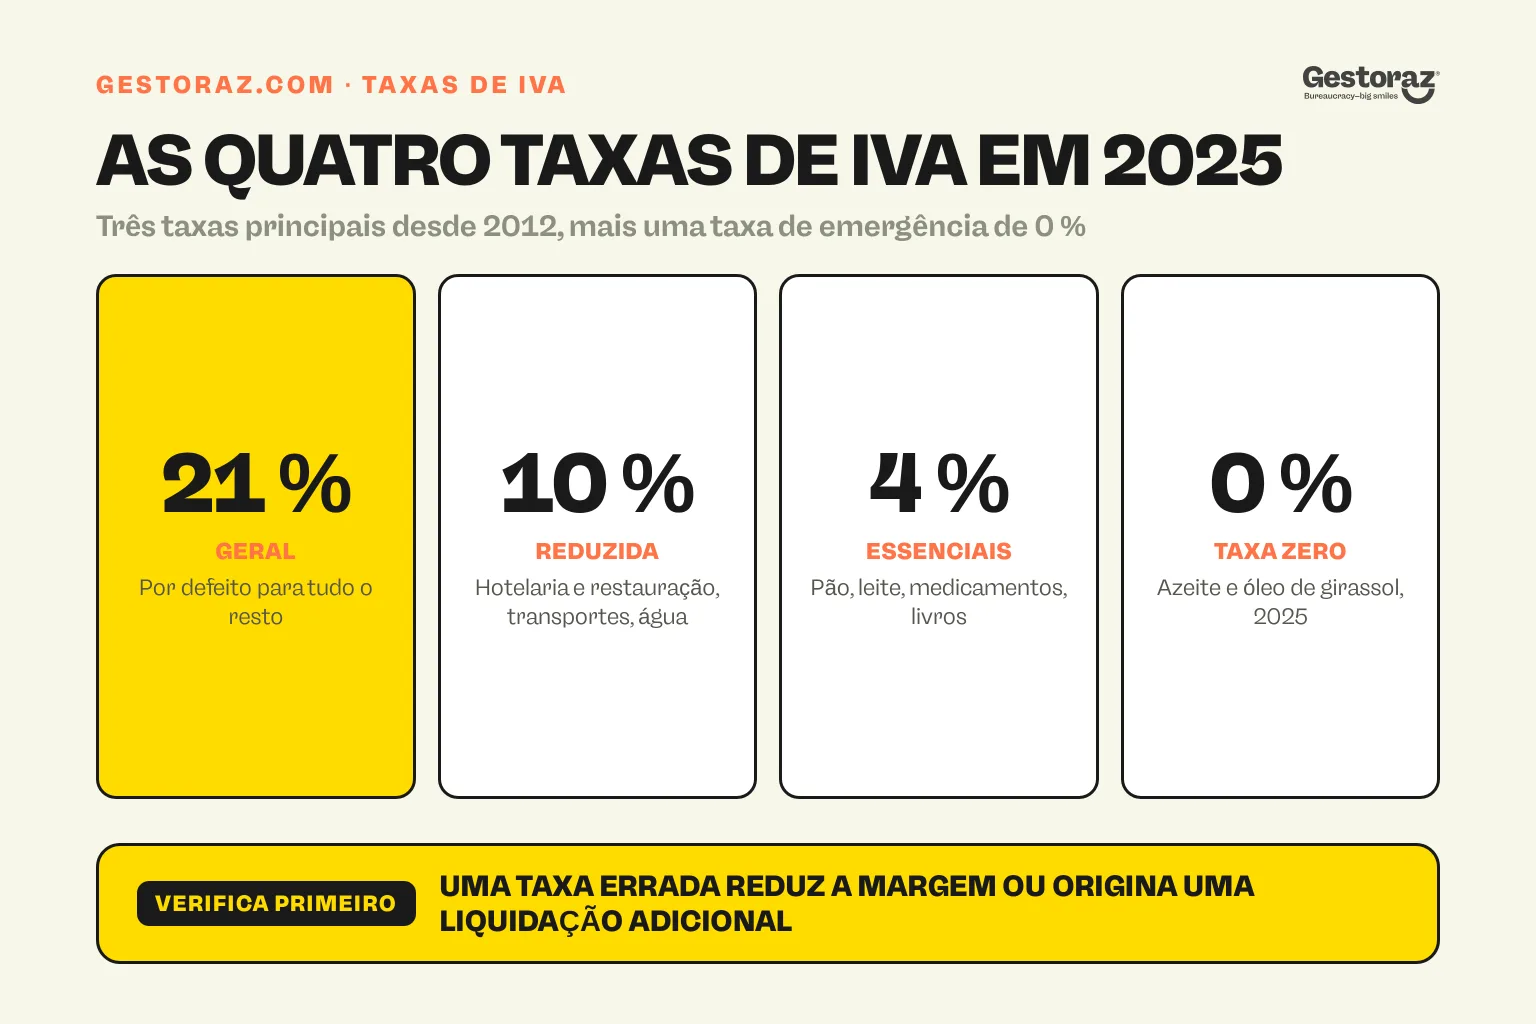
Este artigo explica exatamente o as três principais taxas de IVA em Espanha (21% geral, 10% reduzida, 4% superreduzida), as isenções mais comuns, as particularidades setoriais (alimentação, energia, hotelaria, imobiliário), como verificar a taxa aplicável à tua atividade e as obrigações declarativas associadas (modelo 303, 390, 349). Detalhamos também as particularidades para vendedores de comércio eletrónico transfronteiriço e serviços digitais.
Quais são as três principais taxas de IVA em Espanha?
Espanha aplica três taxas principais, estruturadas desde a grande reforma de 2012.
Taxa geral: 21%
O taxa geral de 21% abrange por defeito todos os bens e serviços que não estejam especificamente enquadrados nas taxas reduzidas. A maioria dos produtos e serviços está sujeita a esta taxa: eletrónica, vestuário (excluindo o de criança em alguns casos), serviços profissionais (consultoria, gestoría, advocacia), construção, setor automóvel, equipamento industrial.
Taxa reduzida: 10%
O taxa reduzida de 10% abrange bens e serviços considerados essenciais mas não vitais: alimentos não básicos (carne, peixe, refeições preparadas), água para consumo humano, hotelaria e restauração, transporte de passageiros, alguns espetáculos e eventos culturais, imóveis novos em primeira venda, serviços médicos e dentários não isentos.
Taxa super-reduzida: 4%
O taxa superreduzida de 4% está reservada a bens de primeira necessidade: pão, leite, queijo, ovos, frutas e legumes (alimentação básica), medicamentos de uso humano, livros e jornais, próteses para pessoas com deficiência, habitação social (VPO).
Taxa zero e isenções
Em 2025, alguns produtos estão sujeitos a taxa de 0% (anteriormente 4%) na sequência de medidas de emergência: azeite, óleo de girassol, alguns alimentos básicos. Estas taxas podem mudar todos os anos em função da situação económica. Outras operações são isento de IVA (saúde, educação, finanças, arrendamento habitacional), o que não é o mesmo que uma taxa de 0%.
Quais são as principais isenções de IVA?
Algumas atividades não estão de todo sujeitas a IVA.
Serviços de saúde e médicos
Os serviços médicos prestados por profissionais de saúde (médicos, dentistas, fisioterapeutas) estão isento a partir de IVA. Isto cobre consultas, tratamentos e análises. Os serviços estéticos (cirurgia estética, cuidados de bem-estar não médicos) estão, no entanto, sujeitos a 21%.
Educação
O ensino oficial (escolas, universidades, formação acreditada que confere diploma) está isento. As aulas particulares, as escolas privadas não acreditadas e a formação profissional não oficial estão, em geral, sujeitas à taxa de 21%.
Serviços financeiros e de seguros
Os serviços bancários (juros, comissões de gestão), os seguros (prémios) e as operações com valores mobiliários estão isentos.
Rendas habitacionais
Rendas de habitação (de longa duração, para habitação) estão isentos. Por outro lado, os arrendamentos turísticos de curta duração (Airbnb, arrendamentos de férias) estão sujeitos a 10% de IVA. Para arrendamentos turísticos, consulta também as obrigações paralelas: registar-te no SES Hospedajes e registo obrigatório de arrendamento em Espanha.
Rendas de espaços comerciais e escritórios
Inversamente, rendas comerciais e de escritórios estão a 21% IVA. É um ponto importante para autónomos e SLs que arrendam as suas instalações profissionais.
Quais são as particularidades setoriais?
Alguns setores têm regras específicas.
Alimentos e bebidas
- Pão comum, leite, queijo, ovos, fruta, legumes: 4% (super-reduzida), com ajustamento para 0% em 2025 em alguns produtos na sequência de medidas de emergência.
- Carne, peixe, refeições preparadas, conservas: 10%.
- Bebidas alcoólicas: 21%.
- Restauração e hotelaria: 10%.
Energia
- Eletricidade para uso doméstico: 21% por regra, com reduções temporárias para 10% em caso de crise energética.
- Gás natural: 21% normal.
- Combustíveis: 21% em geral.
Cultura e lazer
- Cinema, teatro, concertos: 10%.
- Museus, exposições: 10% em geral.
- Livros, jornais e revistas em formato físico: 4%.
- Streaming de música e vídeo: 21% (serviços digitais).
- Eventos desportivos: 21% em geral.
Imobiliário
- Venda de habitação nova: 10% (4% para VPO).
- Venda de habitação antiga: sem IVA mas ITP, fixado por cada região (até 13% em 2026).
- Rendas habitacionais: isento.
- Rendas comerciais: 21%.
- Obras de renovação residencial: 10% sob certas condições.
Serviços empresariais (B2B)
Todos os serviços profissionais faturados a empresas estão a 21%. Isto abrange consultoria, gestoría, advocacia, marketing, informática, formação profissional (exceto a acreditada), design gráfico, etc. Para um autónomo que presta serviços, a taxa de 21% aplica-se quase sempre.
Como verificas a taxa aplicável à tua atividade?
Vários métodos para identificar a taxa correta.
Nomenclatura CNAE e tarifa IAE
O teu Código IAE (declarada na alta de autónomo ou de SL) indica a tua atividade económica principal. Cruza-a com as tarifas oficiais de IVA publicadas pela Agencia Tributaria para identificar a taxa aplicável por defeito.
Consultas vinculativas
O Agencia Tributaria oferece um consultas vinculativas serviço através do qual podes apresentar uma pergunta precisa sobre a taxa aplicável ao teu produto/serviço. A resposta é juridicamente vinculativa. Prazo de resposta: 4-6 meses. Útil para casos ambíguos.
Guias setoriais
O Agencia Tributaria publica informações detalhadas guias setoriais para os principais setores (comércio, hotelaria, serviços profissionais, imobiliário). Especificam as taxas aplicáveis e as exceções.
O papel da gestoría
Para autónomos e SLs, a gestoría é geralmente o primeiro recurso para verificar as taxas. Uma aplicação incorreta pode dar origem a liquidações adicionais significativas: um consultor que fature indevidamente 10% em vez de 21% perde 11% de margem em cada fatura, sem possibilidade de recuperação.
Que obrigações declarativas estão associadas a IVA?
Todo o contribuinte sujeito a IVA deve gerir um calendário rigoroso.
modelo 303 trimestral
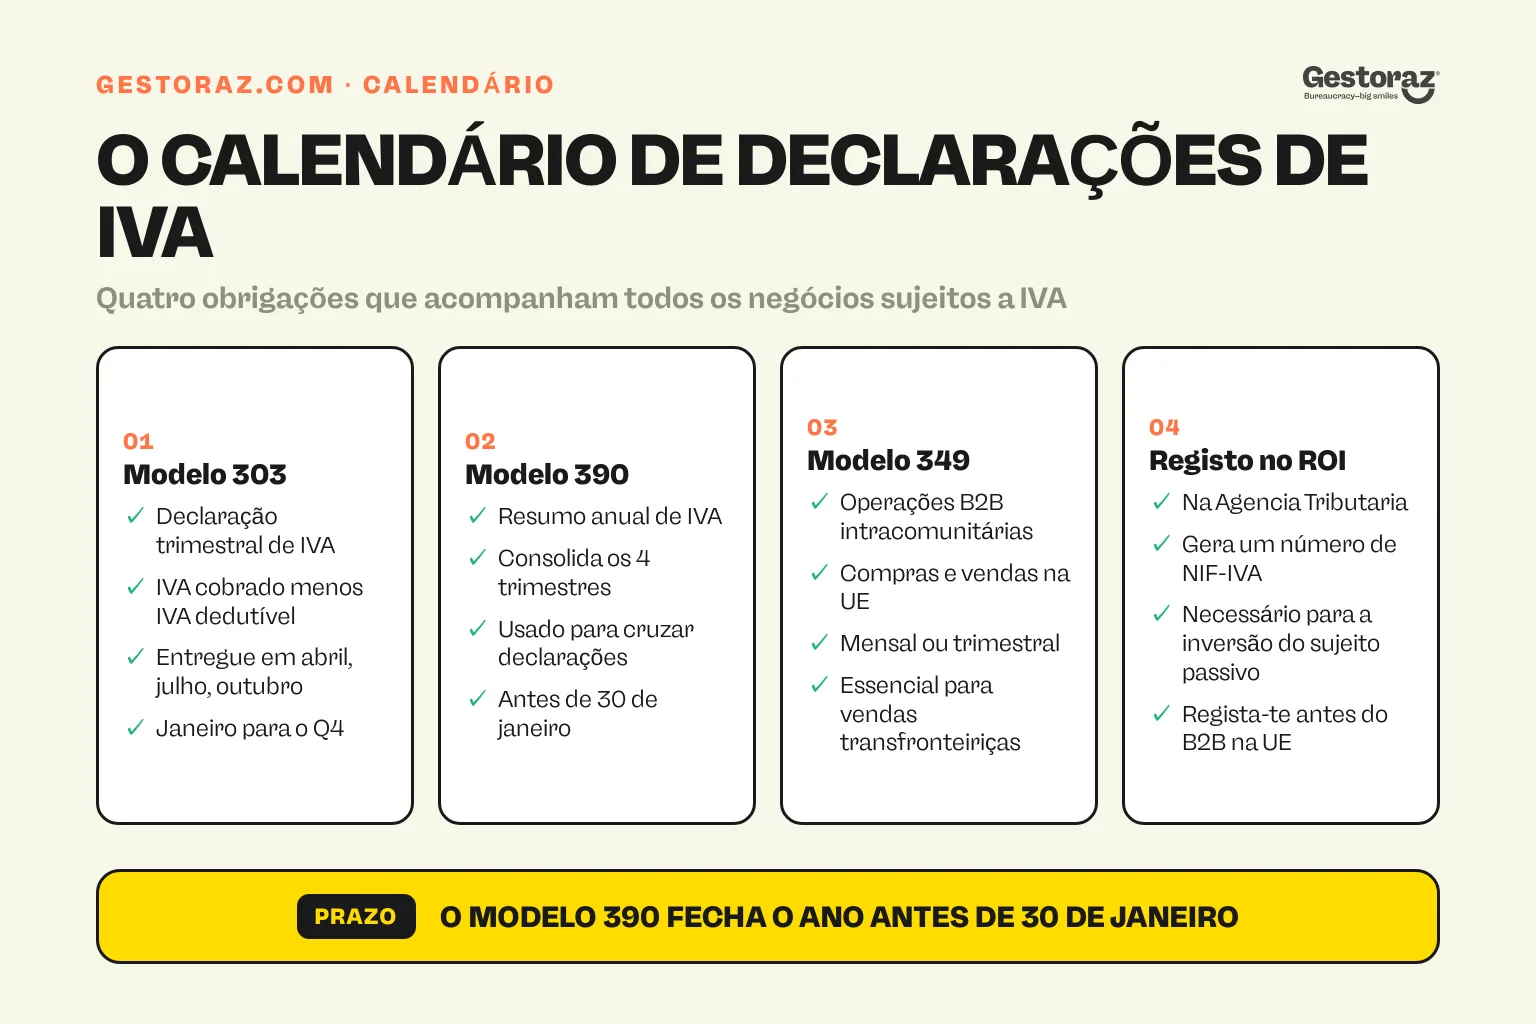
O modelo 303 é a declaração trimestral de VAT. Declaras o IVA cobrado nas tuas vendas menos o IVA dedutível nas tuas compras. O saldo é pago à Agencia Tributaria (ou recuperado como crédito se for negativo). Entregas: abril, julho, outubro, janeiro.
Anual modelo 390
O modelo 390 é o resumo anual IVA. Consolida os trimestres 4 e permite à Agencia Tributaria cruzam as tuas declarações. Entrega: antes de 30 de janeiro, relativamente ao ano anterior.
Modelo 349 para operações intra-UE
O modelo 349 declara as operações intracomunitárias (compras e vendas B2B com outros países da UE). Entrega mensal ou trimestral consoante os volumes. Indispensável se fizeres comércio eletrónico transfronteiriço ou faturação B2B europeia.
Inscrição no ROI
Para poderes aplicar a VAT a inversão do sujeito passivo em operações intracomunitárias, tens de te registar no Registro de Operadores Intracomunitarios (ROI) na Agencia Tributaria. Isto gera um NIF intracomunitário (NIF-IVA). Para compreenderes as obrigações associadas dos autónomos e das SLs, vê impostos e contribuições para autónomos e impostos para um SL.
Caso especial: comércio eletrónico e serviços digitais transfronteiriços
O comércio eletrónico transfronteiriço tem regras específicas desde 2021.
O regime OSS (balcão único)
Se fazes comércio eletrónico B2C a partir de Espanha para outros países da UE, o OSS (One-Stop-Shop) permite-te declarar o VAT de todos os países da UE numa única declaração em Espanha. Sem o OSS, terias de te registar em cada país de destino, o que é ingerível.
O limiar de €10,000 para vendas na UE
Abaixo de €10,000/ano em vendas B2C na UE (excluindo Espanha), faturas com o VAT espanhol. Acima desse valor, deves faturar com o VAT do país do cliente (e usar o OSS para o declarar).
Serviços digitais
Os serviços digitais (software, livros eletrónicos, streaming, aplicações) seguem uma regra específica: nas vendas B2C, aplica-se o VAT do país do consumidor. Mesmo acima de €10,000, podes usar o OSS para simplificar.
Importações e IOSS
Para vendas B2C de produtos físicos importados de fora da EU e de valor inferior a €150, o IOSS (Import One-Stop-Shop) permite-te declarar antecipadamente o VAT e evitar que o cliente tenha de tratar do desalfandegamento.
Quais são os erros comuns com o IVA em Espanha?
Vários erros repetem-se com os novos agentes económicos.
Confundir isenção com uma taxa de 0%
Um isento operação não gera IVA liquidado, mas também não permite deduzir o IVA pago nas compras associadas. Uma taxa de 0% operação gera €0 de IVA liquidado, mas permite a dedução. As consequências são muito diferentes para a gestão de VAT.
Classificar incorretamente os produtos
A classificação incorreta entre 21%, 10% e 4% é o erro mais frequente. Para produtos limítrofes (por exemplo, alimentos transformados, serviços híbridos), pede uma consulta vinculativa ou consulta uma gestoría.
Esquecer o ROI nas vendas para a EU
Sem o registo no ROI, não podes aplicar a inversão do sujeito passivo de VAT nas vendas B2B intra-UE, o que complica as tuas faturas e prejudica os teus clientes da UE.
Não se registar no OSS quando o limite é ultrapassado
Se ultrapassares €10,000/ano em vendas B2C na EU e não te registares no OSS, acumulas VAT não declarado nos países de destino. A liquidação adicional de imposto a nível europeu pode ser brutal.
Confundir VAT com outros impostos
O IVA é distinto do plastico (imposto sobre o plástico não reciclável desde 2023), o impuesto especial (impostos sobre álcool, tabaco, hidrocarbonetos), e EPR. Todos coexistem. Para as obrigações EPR, consulta vender em Espanha: requisitos EPR.
Má gestão das VAT dedutíveis
Para recuperares o VAT dedutível nas tuas compras profissionais, guarda cuidadosamente todas as faturas (com o NIF do fornecedor, o NIF da tua estrutura, discriminação dos montantes VAT líquidos). As faturas simplificadas sem NIF não permitem dedução acima de um determinado montante.
Por onde começar para compreender o VAT espanhol
O Taxa de VAT em Espanha gere-se bem quando se tem uma visão clara das três taxas principais e das regras específicas da tua atividade. A regra prática: identifica a taxa por defeito aplicável à tua atividade (consulta o teu código IAE e Agencia Tributaria documentação), mantém um calendário rigoroso dos modelos 303 e 390, regista-te no ROI assim que realizares operações intra-UE e usa o OSS para o comércio eletrónico na UE.
Em caso de dúvida (produtos híbridos, novos serviços), não hesites em solicitar uma consulta vinculativa ou recorrer a uma gestoría. A aplicação incorreta de taxas ao longo de vários trimestres pode dar origem a liquidações adicionais avultadas, que é melhor prevenir. O enquadramento mais amplo das obrigações dos vendedores de produtos físicos está em vender em Espanha: requisitos EPR.
Estás a iniciar uma atividade comercial em Espanha ou queres verificar se a tua empresa cumpre as obrigações relativas a IVA? Na gestoraz, podemos auditar as tuas práticas de faturação, verificar a aplicação das taxas corretas, gerir o teu registo ROI/OSS e manter os modelos 303, 349, 390 atualizados por €100-€300/mês, consoante a complexidade.
Fontes oficiais
- Agencia Tributaria, IVA, sede.agenciatributaria.gob.es: taxas aplicáveis, modelos 303, 349, 390.
- Ley 37/1992 IVA (BOE), boe.es/buscar/act.php?id=BOE-A-1992-28740: texto de referência sobre VAT.
- Real Decreto 1624/1992 (Reglamento IVA) (BOE), boe.es/buscar/act.php?id=BOE-A-1992-28925: regulamento de execução.
- Diretiva 2006/112/EC relativa a VAT da UE, eur-lex.europa.eu: enquadramento europeu.
- Regimes OSS e IOSS, taxation-customs.ec.europa.eu: regimes simplificados da UE.
- Consultas vinculativas da Dirección General de Tributos, petete.tributos.hacienda.gob.es: base de dados de decisões sobre casos concretos.


Obtém o teu Certificado Digital totalmente à distância.
Pede o teu certificado digital inteiramente à distância.

