


Modelo 720 w Hiszpanii: zgłoszenie majątku za granicą
Kto staje się rezydentem podatkowym Hiszpanii, dostaje dodatkową deklarację, której w tej formie nie znasz z Polski: modelo 720. Zgłaszasz w niej to, co posiadasz poza Hiszpanią (rachunki, inwestycje, ubezpieczenia na życie i nieruchomości), gdy tylko jedna z tych kategorii przekroczy 50 000 € . Nie płacisz z jej tytułu podatku, ale musisz ją złożyć między 1 stycznia a 31 marca.
Jeśli stałeś się rezydentem podatkowym w 2026 roku, twój pierwszy termin trwa więc od 1 stycznia do 31 marca 2027, na podstawie tego, co posiadałeś 31 grudnia 2026. Ten przewodnik wyjaśnia, kto musi złożyć deklarację, jak liczyć próg dla każdej kategorii, czego nie musisz zgłaszać, kiedy trzeba ją złożyć ponownie i co ci grozi, jeśli o niej zapomnisz. Kryptowaluty na zagranicznej platformie mają osobny formularz, modelo 721, który omawiamy oddzielnie.
Czym jest modelo 720?
Modelo 720 to declaración informativa sobre bienes y derechos situados en el extranjero, czyli deklaracja informacyjna o majątku za granicą. Obowiązek wynika z ogólnej ordynacji podatkowej (Ley 58/2003, przepis dodatkowy 18) i został doprecyzowany w Real Decreto 1065/2007. Pierwsze deklaracje dotyczyły roku 2012. Formularz łączy trzy niezależne od siebie obowiązki:
- Rachunki w bankach i instytucjach kredytowych poza Hiszpanią (artykuł 42 bis).
- Papiery wartościowe, ubezpieczenia i renty: akcje, obligacje i fundusze inwestycyjne za granicą, ubezpieczenia na życie w zagranicznym towarzystwie oraz renty od zagranicznej instytucji (artykuł 42 ter).
- Nieruchomości i prawa do nieruchomości poza Hiszpanią (artykuł 54 bis).
Nie ma z tym związanej kwoty do zapłaty. To, co ten majątek przynosi (odsetki, dywidendy lub czynsz), jako rezydent wykazujesz w zeznaniu podatkowym, modelo 100, stosując umowę o unikaniu podwójnego opodatkowania. Modelo 720 mówi Agencia Tributaria tylko, co istnieje i gdzie się znajduje.
Kto musi złożyć modelo 720?
Każdy, kto jest rezydentem podatkowym Hiszpanii, także w pierwszym roku. Zgodnie z ustawą o podatku dochodowym (Ley 35/2006, art. 9) jesteś nim, jeśli przebywasz w Hiszpanii ponad 183 dni w roku kalendarzowym albo jeśli znajduje się tam główny ośrodek twojej działalności lub interesów gospodarczych. Jeśli twój małżonek (niebędący w separacji prawnej) i małoletnie dzieci mieszkają w Hiszpanii, prawo domniemywa, że ty też tam mieszkasz. Hiszpania nie dzieli roku: kto przeprowadza się w marcu i zostaje do końca roku, jest rezydentem za cały ten rok. Więcej na ten temat w naszym przewodniku o rezydencji podatkowej w Hiszpanii.
Nie musisz być właścicielem. W przypadku rachunków liczy się też osoba upoważniona, beneficjent lub ktoś, kto w inny sposób może dysponować pieniędzmi. Jeśli masz pełnomocnictwo do rachunku rodziców w Polsce, ten rachunek należy do twojej kategorii rachunków.
Jeśli posiadasz coś wspólnie, na przykład z partnerem, każde z was zgłasza pełne saldo lub pełną wartość, z własnym procentem udziału. Próg 50 000 € dotyczy całego składnika majątku, a nie twojego udziału.
Kto nie musi
- Nierezydenci. Jeśli masz mieszkanie w Hiszpanii, ale pozostajesz rezydentem podatkowym Polski, składasz modelo 210, a nie modelo 720. Zobacz nasz przewodnik o podatkach nierezydenta.
- Osoby objęte reżimem Beckhama, czyli szczególnym reżimem dla pracowników przeprowadzających się do Hiszpanii (art. 93 ustawy o podatku dochodowym). Agencia Tributaria potwierdza to w swoich najczęściej zadawanych pytaniach. Reżim obowiązuje indywidualnie: twój małżonek i dzieci są nim objęci tylko wtedy, gdy sami go wybiorą, co od 2023 roku jest możliwe pod pewnymi warunkami (art. 93.3). Jeśli tego nie zrobią i są rezydentami podatkowymi, mogą mieć obowiązek złożenia deklaracji.
Trzy kategorie i próg 50 000 €
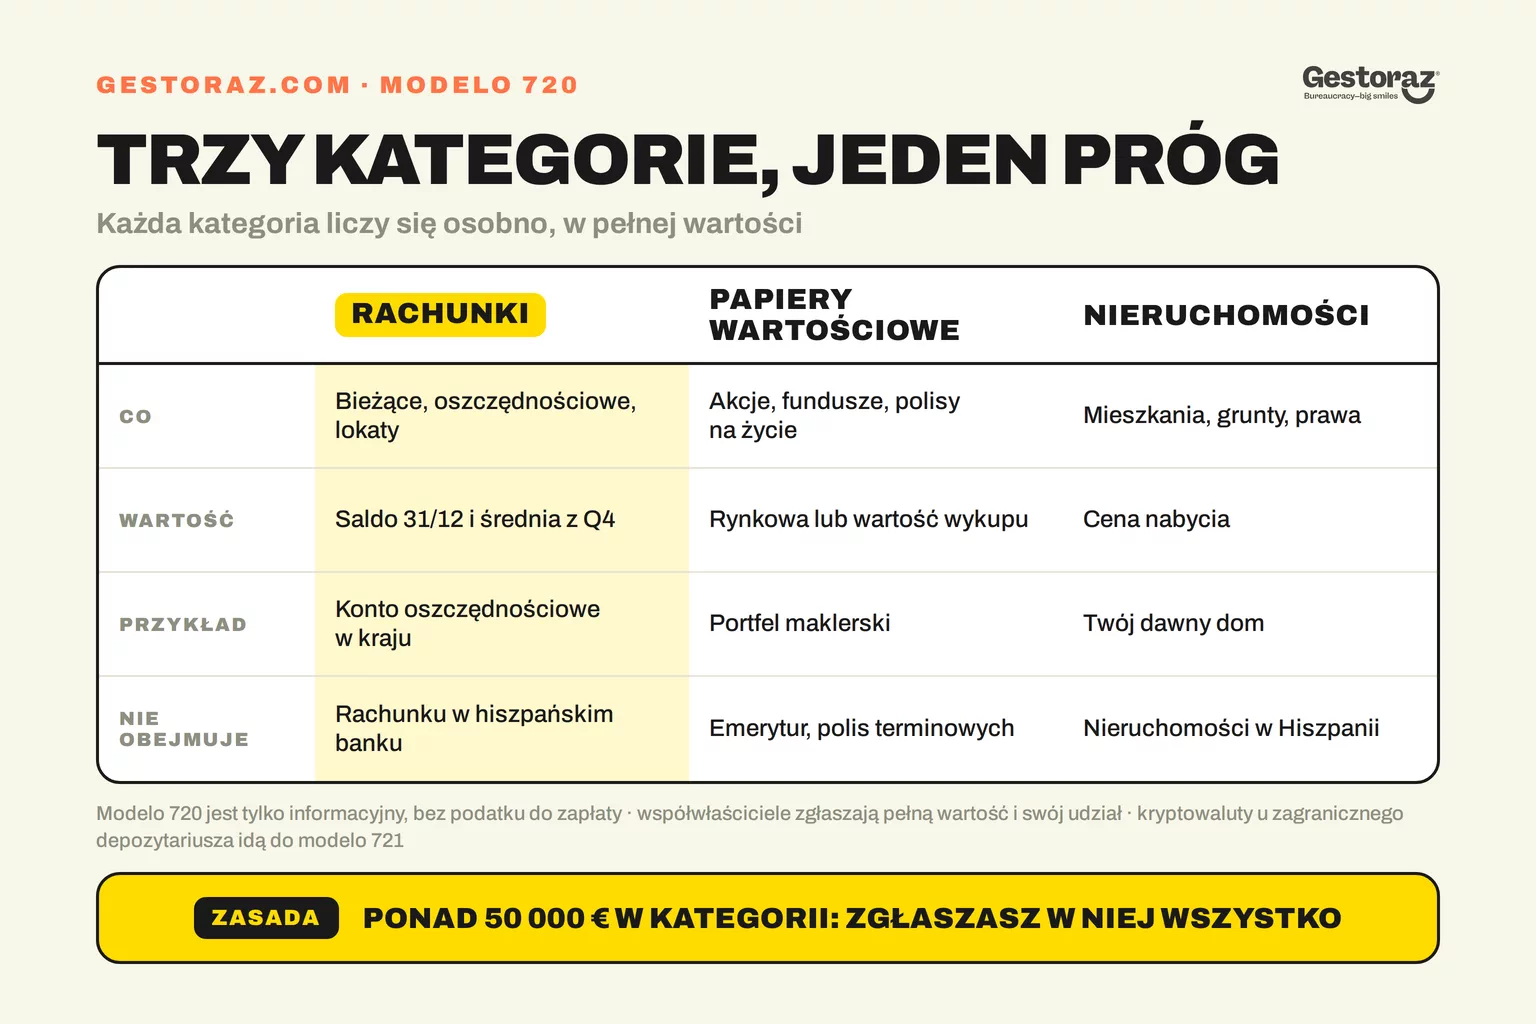
Próg obowiązuje dla każdej kategorii osobno i w każdej kategorii działa zasada wszystko albo nic. Jeśli kategoria łącznie nie przekracza 50 000 €, nic z niej nie zgłaszasz. Jeśli przekracza, zgłaszasz cały majątek w tej kategorii, także drobne pozycje. Każda kategoria to osobny obowiązek, z osobną karą, jeśli o niej zapomnisz.
1. Rachunki
Rachunki bieżące, oszczędnościowe, lokaty i rachunki kredytowe w banku poza Hiszpanią. Patrzysz na dwie sumy: salda na 31 grudnia i średnie salda z czwartego kwartału. Jeśli któraś z tych dwóch sum przekracza 50 000 €, zgłaszasz wszystkie swoje zagraniczne rachunki, z bankiem, numerem rachunku, datą otwarcia i oboma saldami.
2. Papiery wartościowe, fundusze, ubezpieczenia i renty
Akcje i obligacje przechowywane za granicą, jednostki zagranicznych funduszy inwestycyjnych, ubezpieczenia na życie w zagranicznym towarzystwie i renty, które otrzymujesz od zagranicznej instytucji. Akcje notowane na giełdzie zgłaszasz według kursu z 31 grudnia, fundusze według wartości jednostki w tym dniu, ubezpieczenie na życie według wartości wykupu, a rentę według jej wartości skapitalizowanej.
3. Nieruchomości
Mieszkanie, działka, garaż lub prawo do nieruchomości poza Hiszpanią. Liczy się tu nie obecna wartość rynkowa ani wartość szacunkowa dla celów podatkowych, lecz wartość nabycia: to, ile za nią zapłaciłeś. Zgłaszasz adres, datę nabycia i tę wartość. Dla użytkowania, nagiej własności i timesharingu obowiązują osobne zasady wyceny.
Czego nie musisz zgłaszać
- Uprawnień emerytalnych. Uprawnień zgromadzonych w zagranicznym planie emerytalnym nie zgłaszasz, dopóki nie pobierasz świadczenia, pisze Agencia Tributaria. Jeśli już otrzymujesz emeryturę jako świadczenie okresowe od zagranicznej instytucji, sprawdź, czy nie należy ona do kategorii 2.
- Czystego ubezpieczenia na wypadek śmierci, bez wartości wykupu.
- Tego, co znajduje się w Hiszpanii. Rachunek w hiszpańskim banku ani nieruchomość w Hiszpanii nie należą do modelo 720.
- Kryptowalut. Należą do modelo 721, opisanego dalej w tym przewodniku.
- Kategorii, która łącznie nie przekracza 50 000 €.
Kiedy i jak go złożyć?
Termin trwa od 1 stycznia do 31 marca włącznie i dotyczy stanu na 31 grudnia poprzedniego roku. Za rok 2026 jest to więc najpóźniej 31 marca 2027. Jeśli złożenie nie uda się na czas z powodu problemu technicznego po stronie Agencia Tributaria, można to jeszcze zrobić w ciągu czterech kolejnych dni kalendarzowych.
Modelo 720 istnieje tylko online, w Sede electrónica Agencia Tributaria. Identyfikujesz się certyfikatem cyfrowym albo przez Cl@ve, a twój NIE jest twoim numerem podatkowym w deklaracji. Jeśli nie masz jeszcze certyfikatu ani Cl@ve, załatw to na długo przed marcem: jak to działa, przeczytasz w naszym przewodniku o certyfikacie cyfrowym i Cl@ve.
Co przygotować
- Rachunki: nazwa i adres banku, numer rachunku (IBAN) i BIC, data otwarcia, saldo na 31 grudnia i średnie saldo od października do grudnia. Poproś bank o tę średnią, jeśli nie ma jej w rocznym zestawieniu.
- Papiery wartościowe i fundusze: emitent lub fundusz, numer ISIN, liczba jednostek i wartość na 31 grudnia.
- Ubezpieczenia i renty: nazwa i adres ubezpieczyciela oraz wartość wykupu lub wartość skapitalizowana na 31 grudnia.
- Nieruchomości: adres, rodzaj nieruchomości, data nabycia, cena nabycia i twój procent udziału we własności.
Po pierwszym roku: zasada 20 000 € i sprzedaże
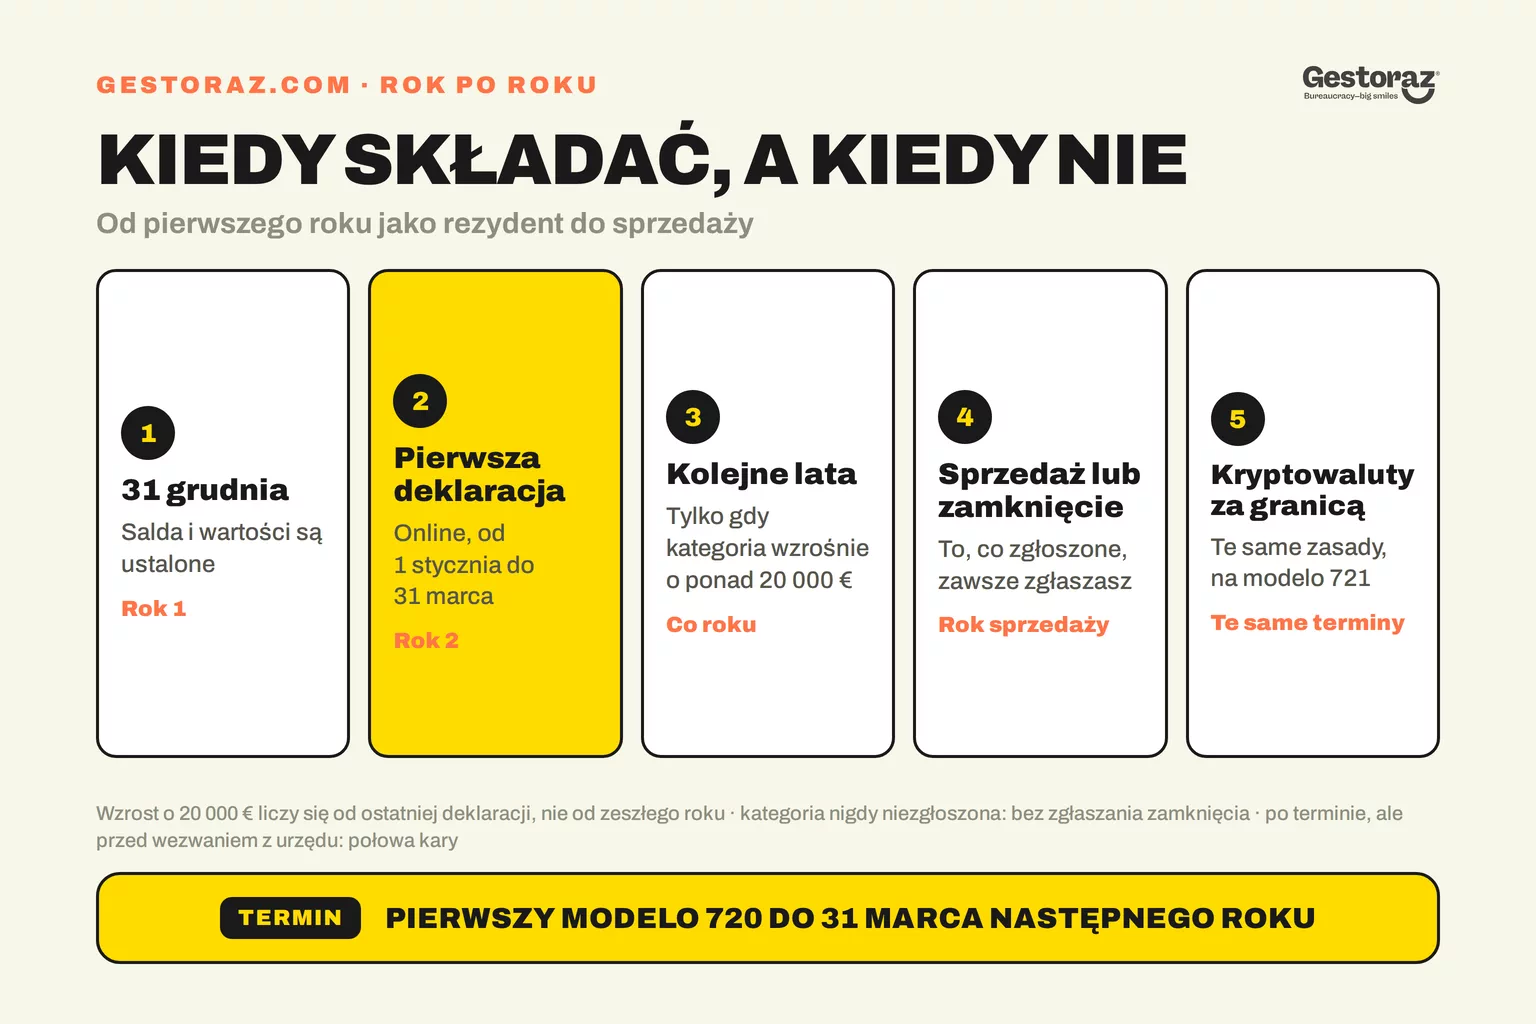
Modelo 720 nie jest coroczną rutyną. Po pierwszej deklaracji składasz ją dla danej kategorii ponownie dopiero wtedy, gdy jej łączna wartość wzrosła o ponad 20 000 € w porównaniu z wartością z ostatniej deklaracji dla tej kategorii. Porównujesz więc z ostatnio zgłoszoną kwotą, a nie z poprzednim rokiem: wzrost o 15 000 € w tym roku nic nie zmienia, ale jeśli w kolejnym roku dojdzie jeszcze 13 000 €, jesteś 28 000 € wyżej i musisz złożyć deklarację ponownie.
Jedna zasada obowiązuje zawsze: jeśli sprzedałeś, zamknąłeś lub podarowałeś coś, co było już w deklaracji, zgłaszasz to w deklaracji za ten rok, z datą i saldem lub ceną sprzedaży. Dotyczy to także sytuacji, gdy kategoria spada przez to poniżej 50 000 €.
Jeśli rachunek nigdy nie podlegał zgłoszeniu, na przykład dlatego, że kategoria zawsze była poniżej progu, nie musisz też zgłaszać jego zamknięcia.
Przykład: para z Poznania w Alicante
Anna i Tomasz przeprowadzają się w marcu 2026 z Poznania do Alicante i zostają tam do końca roku: są rezydentami podatkowymi za cały 2026 rok. W Polsce mają wspólny rachunek oszczędnościowy, Tomasz ma rachunek inwestycyjny na swoje nazwisko, a na razie zatrzymują dom, który kupili razem w 2012 roku za 260 000 €.
- Rachunek oszczędnościowy: saldo na 31 grudnia 2026 wynosi 64 000 €, średnio 61 000 € w czwartym kwartale. Powyżej progu, więc Anna i Tomasz zgłaszają każde z osobna cały rachunek, z 50% udziału.
- Rachunek inwestycyjny: 38 000 € na 31 grudnia. Poniżej progu, więc Tomasz go nie zgłasza.
- Dom: wartość nabycia 260 000 €. Każde zgłasza pełną wartość, z 50% udziału.
- Najpóźniej 31 marca 2027: Anna i Tomasz składają każde swoje modelo 720, z rachunkiem i domem.
- Koniec 2027: na rachunku oszczędnościowym jest 71 000 €, średnio 69 000 €. To 7 000 € i 8 000 € więcej niż w ich deklaracji, czyli mniej niż 20 000 €: brak nowej deklaracji dla rachunku. Rachunek inwestycyjny rośnie do 52 000 €: Tomasz zgłasza go po raz pierwszy, przed 31 marca 2028.
- Czerwiec 2028: sprzedają dom za 395 000 €. W deklaracji za 2028 rok, przed 31 marca 2029, każde z nich zgłasza sprzedaż, z datą i ceną.
Zysk ze sprzedaży domu to kwestia ich podatku dochodowego i umowy o unikaniu podwójnego opodatkowania. Modelo 720 informuje tylko, że dom został sprzedany.
Kryptowaluty: modelo 721
Dla kryptowalut na zagranicznej platformie istnieje osobny formularz: modelo 721, wprowadzony dla deklaracji za 2023 rok (artykuł 42 quater Real Decreto 1065/2007). Działa jak modelo 720: ten sam termin od 1 stycznia do 31 marca, ten sam próg 50 000 € i ta sama zasada 20 000 € w kolejnych latach.
Chodzi tylko o kryptowaluty, którymi zarządza dla ciebie depozytariusz, trzymający klucze prywatne, i który nie raportuje o swoich klientach w Hiszpanii: w praktyce zagraniczna platforma. Kryptowaluty we własnym portfelu, do którego tylko ty masz klucze, nie są objęte tym obowiązkiem. Sumujesz wartość wszystkich swoich kryptowalut u takich depozytariuszy na 31 grudnia, według kursu z tego dnia. Modelo 721 również ma wyłącznie charakter informacyjny: zysk z kryptowalut wykazujesz w zeznaniu podatkowym.
Co ci grozi, jeśli zapomnisz?
Do 2022 roku modelo 720 był znany z drakońskich kar: co najmniej 10 000 € za każdą kategorię w przypadku niezłożenia, a niezgłoszony majątek mógł zostać opodatkowany jako dochód bez przedawnienia, z karą 150%. Trybunał Sprawiedliwości Unii Europejskiej orzekł 27 stycznia 2022 (sprawa C-788/19), że było to sprzeczne ze swobodnym przepływem kapitału. Hiszpania zniosła te przepisy w marcu 2022 (Ley 5/2022).
Od tego czasu obowiązują zwykłe kary za deklaracje informacyjne, z artykułów 198 i 199 ogólnej ordynacji podatkowej, osobno dla każdej kategorii:
- Niezłożenie: 20 € za każdą daną lub zestaw danych, które powinny się w niej znaleźć, minimum 300 € i maksimum 20 000 €.
- Złożenie po terminie, ale z własnej inicjatywy zanim Agencia Tributaria o to poprosi: połowa, czyli 10 € za daną, minimum 150 € i maksimum 10 000 €.
- Złożenie niepełne, nieprawidłowe lub z fałszywymi danymi: osobna kara według artykułu 199.
Zapomniałeś? Złóż ją jak najszybciej: pismo z urzędu skarbowego podwaja karę. I nie licz na ciszę. Banki w UE przekazują dane o rachunkach klientów, którzy są rezydentami podatkowymi w innym kraju, swojemu urzędowi skarbowemu, który przesyła je do kraju zamieszkania (dyrektywa 2014/107/UE). Nie zastępuje to modelo 720, ale brak deklaracji łatwo w ten sposób wychodzi na jaw.
Częste błędy
- Liczenie swojego udziału zamiast całości. Wspólny rachunek z 80 000 € to dla każdego z was rachunek z 80 000 €, a nie z 40 000 €.
- Patrzenie tylko na 31 grudnia. Liczy się też średnie saldo z czwartego kwartału. Jeśli w grudniu przelałeś pieniądze do Hiszpanii, ta średnia może nadal przekraczać 50 000 €.
- Zapominanie o rachunku rodziców. Pełnomocnictwo do ich rachunku sprawia, że ten rachunek wchodzi do twojej deklaracji.
- Wpisywanie wartości rynkowej lub szacunkowej. W przypadku nieruchomości liczy się cena nabycia.
- Niezgłoszenie sprzedaży lub zamknięcia. To, co zostało zgłoszone, trzeba też wyrejestrować, nawet poniżej progu.
- Przekonanie, że rodzina korzysta z twojego reżimu Beckhama. Reżim obowiązuje indywidualnie: kto sam go nie wybrał, może mieć obowiązek złożenia deklaracji.
- Wpisywanie kryptowalut do modelo 720. Kryptowaluty na zagranicznej platformie należą do modelo 721.
Modelo 720 w pigułce
- Kto: rezydenci podatkowi Hiszpanii, od pierwszego roku, także pełnomocnicy i współwłaściciele. Nie: nierezydenci i osoby objęte reżimem Beckhama.
- Co: rachunki, papiery wartościowe i ubezpieczenia oraz nieruchomości poza Hiszpanią, w każdej kategorii powyżej 50 000 €.
- Kiedy: od 1 stycznia do 31 marca, według stanu na 31 grudnia. Za 2026: najpóźniej 31 marca 2027.
- Jak: online w Agencia Tributaria, z certyfikatem cyfrowym lub Cl@ve.
- Potem: ponownie tylko przy wzroście kategorii o ponad 20 000 € albo gdy sprzedajesz lub zamykasz coś, co było już zgłoszone.
- Kryptowaluty: na zagranicznej platformie powyżej 50 000 €, przez modelo 721.
- Kara: 20 € za daną, minimum 300 €, połowa, jeśli z własnej inicjatywy złożysz po terminie.
Dopiero się przeprowadziłeś? Pozostałe kroki, we właściwej kolejności, znajdziesz w naszej liście kontrolnej przeprowadzki do Hiszpanii.
Oficjalne źródła
- Ley 58/2003, ogólna ordynacja podatkowa, przepis dodatkowy 18 oraz artykuły 198 i 199: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, artykuły 42 bis, 42 ter, 42 quater i 54 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, podatek dochodowy, rezydencja podatkowa (artykuł 9) i reżim Beckhama (artykuł 93): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, nowy system kar dla modelo 720: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, najczęściej zadawane pytania o modelo 720: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, kryptowaluty za granicą: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Trybunał Sprawiedliwości UE, wyrok C-788/19 z 27 stycznia 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Dyrektywa 2014/107/UE, automatyczna wymiana informacji o rachunkach: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Wniosek o certyfikat cyfrowy w pełni zdalnie.
Wniosek o certyfikat cyfrowy w pełni zdalnie.

