


Modelo 720 Espanjassa: ulkomaisen omaisuuden ilmoittaminen
Kun sinusta tulee verotuksellisesti Espanjassa asuva, saat hoidettavaksesi ilmoituksen, jollaista harvassa muussa maassa on tässä muodossa: modelo 720. Siinä ilmoitat, mitä omistat Espanjan ulkopuolella (pankkitilit, sijoitukset, henkivakuutukset ja kiinteistöt), heti kun jokin näistä luokista ylittää 50 000 €. Veroa sen perusteella ei makseta, mutta ilmoitus on jätettävä 1. tammikuuta ja 31. maaliskuuta välisenä aikana.
Jos sinusta tuli verotuksellisesti Espanjassa asuva vuonna 2026, ensimmäinen ilmoitusaikasi alkaa siis 1. tammikuuta ja päättyy 31. maaliskuuta 2027, ja ilmoitus perustuu siihen, mitä omistit 31. joulukuuta 2026. Tämä opas kertoo, kenen on jätettävä ilmoitus, miten raja lasketaan luokittain, mitä sinun ei tarvitse ilmoittaa, milloin sinun on ilmoitettava uudelleen ja mitä unohtamisesta voi yhä seurata. Ulkomaisella alustalla säilytetyille kryptovaroille on oma lomakkeensa, modelo 721, jota käsittelemme erikseen.
Mikä on modelo 720?
Modelo 720 on declaración informativa sobre bienes y derechos situados en el extranjero, eli tietoilmoitus ulkomailla olevasta omaisuudesta. Velvollisuus perustuu Espanjan yleiseen verolakiin (Ley General Tributaria, Ley 58/2003, 18. lisäsäännös), ja sen yksityiskohdat ovat asetuksessa Real Decreto 1065/2007. Ensimmäiset ilmoitukset koskivat vuotta 2012. Lomake yhdistää kolme toisistaan erillistä velvollisuutta:
- Tilit Espanjan ulkopuolisissa pankeissa ja luottolaitoksissa (42 bis artikla).
- Arvopaperit, vakuutukset ja elinkorot: ulkomailla säilytettävät osakkeet, joukkovelkakirjat ja sijoitusrahastot, henkivakuutukset ulkomaisessa vakuutusyhtiössä ja ulkomaisen laitoksen maksamat elinkorot (42 ter artikla).
- Kiinteistöt ja kiinteistöihin kohdistuvat oikeudet Espanjan ulkopuolella (54 bis artikla).
Maksettavaa ei ole. Omaisuuden tuotot (korot, osingot tai vuokrat) ilmoitat Espanjassa asuvana tuloveroilmoituksellasi eli modelo 100 -lomakkeella verosopimusta soveltaen. Modelo 720 kertoo Agencia Tributarialle vain, mitä on olemassa ja missä.
Kenen on jätettävä modelo 720 -ilmoitus?
Jokaisen, joka asuu verotuksellisesti Espanjassa, myös ensimmäisenä vuonna. Tuloverolain (Ley 35/2006, 9 artikla) mukaan asut Espanjassa verotuksellisesti, jos oleskelet maassa yli 183 päivää kalenterivuoden aikana tai jos toimintasi tai taloudellisten etujesi pääasiallinen keskus on siellä. Jos puolisosi, jonka kanssa et ole laillisesti asumuserossa, ja alaikäiset lapsesi asuvat Espanjassa, laki olettaa, että asut siellä sinäkin. Espanja ei jaa vuotta: jos muutat maaliskuussa ja jäät loppuvuodeksi, asut Espanjassa verotuksellisesti koko vuoden. Lisää aiheesta oppaassamme verotuksellisesta asuinpaikasta Espanjassa.
Sinun ei tarvitse itse olla omistaja. Tilien kohdalla mukaan lasketaan myös valtuutetut, edunsaajat ja muut, jotka voivat käyttää varoja. Jos sinulla on valtakirja vanhempiesi tiliin Suomessa, tili kuuluu sinun tililuokkaasi.
Jos omistat jotain yhdessä esimerkiksi puolisosi kanssa, kumpikin teistä ilmoittaa koko saldon tai koko arvon ja oman osuutensa prosentteina. Raja 50 000 € koskee koko omaisuuserää, ei pelkkää osuuttasi.
Kenen ei tarvitse ilmoittaa
- Ulkomailla asuvat. Jos omistat asunnon Espanjassa mutta asut verotuksellisesti edelleen toisessa maassa, jätät modelo 210 -ilmoituksen etkä modelo 720 -ilmoitusta. Katso oppaamme ulkomailla asuvan verotuksesta.
- Beckham-järjestelmän piirissä olevat, eli ne, joihin sovelletaan Espanjaan muuttavien työntekijöiden erityisjärjestelmää (tuloverolain 93 artikla). Agencia Tributaria vahvistaa tämän usein kysytyissä kysymyksissään. Järjestelmä on henkilökohtainen: puolisosi ja lapsesi kuuluvat siihen vain, jos he valitsevat sen itse, mikä on ollut tietyin edellytyksin mahdollista vuodesta 2023 (93.3 artikla). Jos he eivät tee niin ja asuvat verotuksellisesti Espanjassa, heidän voi hyvinkin olla jätettävä ilmoitus.
Kolme luokkaa ja 50 000 €:n raja
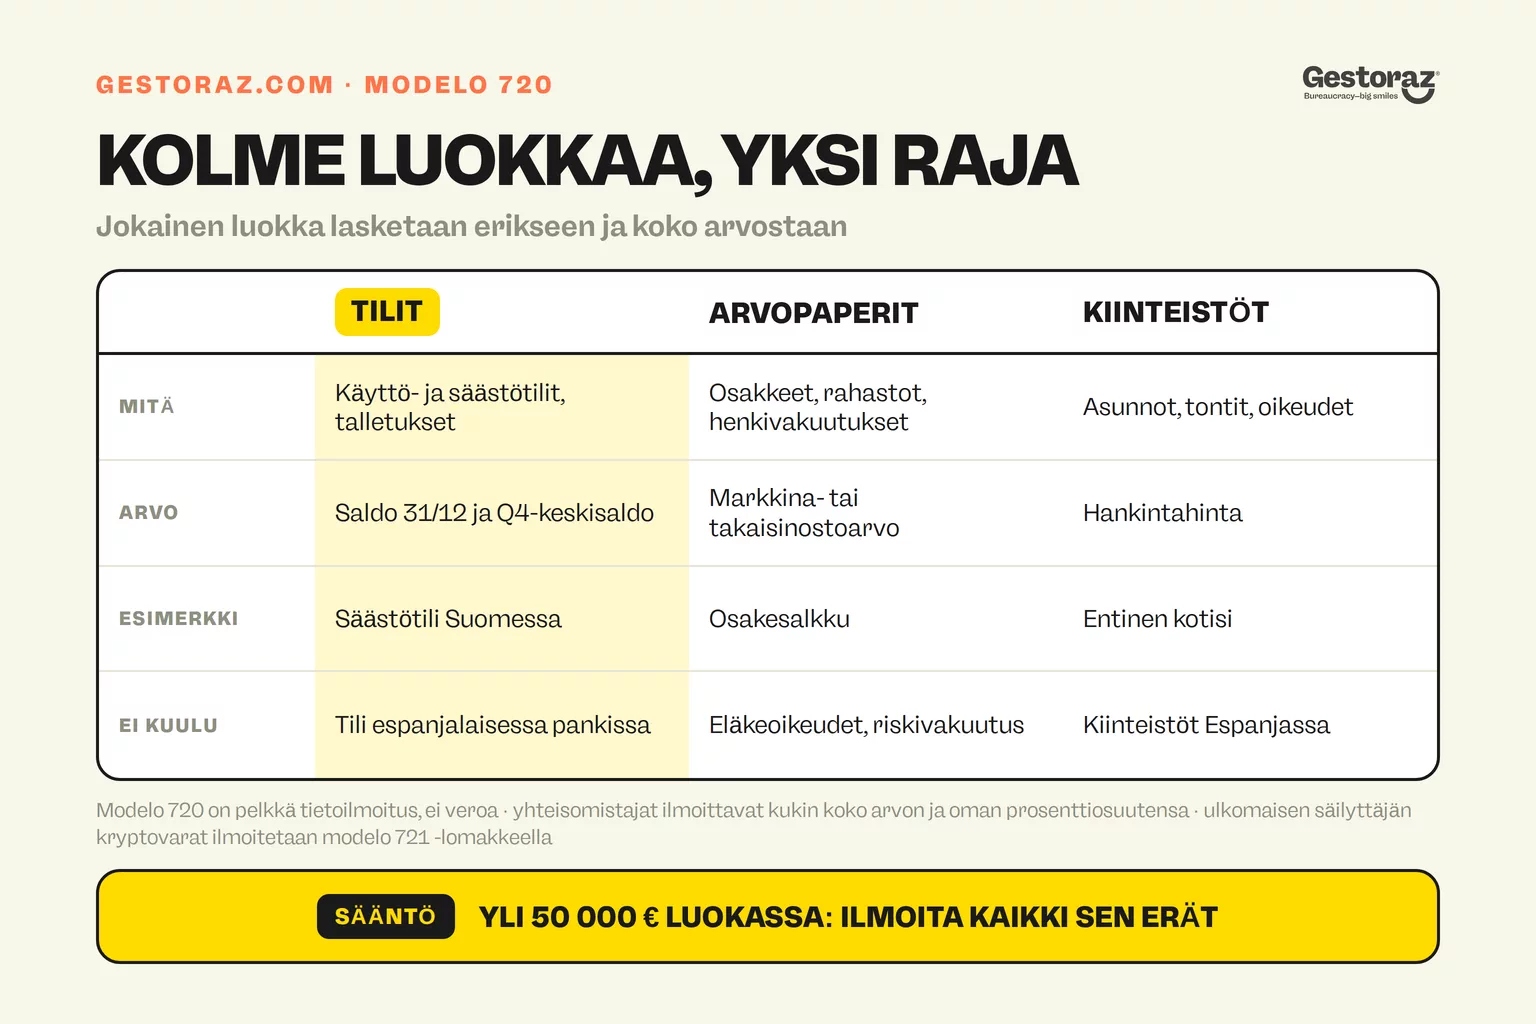
Raja lasketaan luokittain, ja kunkin luokan kohdalla kyse on kaikesta tai ei mistään. Jos luokan yhteismäärä jää alle 50 000 €, et ilmoita siitä mitään. Jos raja ylittyy, ilmoitat jokaisen luokkaan kuuluvan omaisuuserän, myös pienet. Jokainen luokka on oma velvollisuutensa, ja sen unohtamisesta seuraa oma sakkonsa.
1. Tilit
Käyttötilit, säästötilit, määräaikaistalletukset ja luottotilit Espanjan ulkopuolisessa pankissa. Tarkastelet kahta yhteissummaa: saldoja 31. joulukuuta ja neljännen vuosineljänneksen keskisaldoja. Jos kumpi tahansa summa ylittää 50 000 €, ilmoitat kaikki ulkomaiset tilisi: pankin, tilinumeron, avauspäivän ja molemmat saldot.
2. Arvopaperit, rahastot, vakuutukset ja elinkorot
Ulkomailla säilytyksessä olevat osakkeet ja joukkovelkakirjat, osuudet ulkomaisissa sijoitusrahastoissa, henkivakuutukset ulkomaisessa vakuutusyhtiössä ja elinkorot, joita saat ulkomaiselta laitokselta. Pörssiosakkeet ilmoitetaan 31. joulukuuta noteeratun kurssin mukaan, rahastot saman päivän lunastusarvon, henkivakuutus takaisinostoarvon ja elinkorko pääomitetun arvon mukaan.
3. Kiinteistöt
Asunto, maa-alue, autotalli tai kiinteistöön kohdistuva oikeus Espanjan ulkopuolella. Ratkaisevaa ei ole nykyinen markkina-arvo eikä verotusarvo, vaan hankinta-arvo: se, mitä maksoit. Ilmoitat osoitteen, hankintapäivän ja tämän arvon. Hallintaoikeudelle, paljaalle omistusoikeudelle ja lomaosakkeille on omat arvostussääntönsä.
Muussa valuutassa olevat määrät, myös kiinteistön kauppahinta, muunnetaan euroiksi sen vuoden 31. joulukuuta voimassa olleella kurssilla, jota ilmoitus koskee.
Mitä sinun ei tarvitse ilmoittaa
- Eläkeoikeudet. Ulkomaiseen eläkejärjestelyyn kertyneitä oikeuksia ei ilmoiteta niin kauan kuin et saa etuuksia, Agencia Tributaria kertoo. Jos saat jo eläkettä säännöllisinä maksuina ulkomaiselta laitokselta, tarkistuta, kuuluuko se luokkaan 2.
- Puhdas riskihenkivakuutus, jolla ei ole takaisinostoarvoa.
- Se, mikä on Espanjassa. Espanjalaisen pankin tili tai Espanjassa sijaitseva kiinteistö ei kuulu modelo 720 -ilmoitukseen.
- Kryptovarat. Ne ilmoitetaan modelo 721 -lomakkeella, josta kerromme myöhemmin tässä oppaassa.
- Luokka, jonka yhteismäärä ei ylitä 50 000 €.
Milloin ja miten jätät ilmoituksen?
Ilmoitusaika alkaa 1. tammikuuta ja päättyy 31. maaliskuuta, ja ilmoitus koskee edellisen vuoden 31. joulukuuta tilannetta. Vuodelta 2026 ilmoitus on siis jätettävä viimeistään 31. maaliskuuta 2027. Jos Agencia Tributarian tekninen ongelma estää sinua jättämästä ilmoitusta ajoissa, voit vielä jättää sen neljän seuraavan kalenteripäivän aikana.
Modelo 720 jätetään vain sähköisesti Agencia Tributarian Sede electrónica -palvelussa. Tunnistaudut digitaalisella varmenteella tai Cl@ve-tunnuksilla, ja ilmoituksessa verotunnisteenasi toimii NIE-numerosi. Jos sinulla ei vielä ole varmennetta tai Cl@ve-tunnuksia, hanki ne hyvissä ajoin ennen maaliskuuta: miten se tapahtuu, kerromme oppaassamme digitaalisesta varmenteesta ja Cl@ve-tunnuksista.
Pidä nämä valmiina
- Tilit: pankin nimi ja osoite, tilinumero (IBAN) ja BIC, avauspäivä, saldo 31. joulukuuta ja keskisaldo lokakuusta joulukuuhun. Pyydä keskisaldo pankiltasi, jos sitä ei ole vuosiotteessasi.
- Arvopaperit ja rahastot: liikkeeseenlaskija tai rahasto, ISIN-tunnus, osuuksien määrä ja arvo 31. joulukuuta.
- Vakuutukset ja elinkorot: vakuutusyhtiön nimi ja osoite sekä takaisinostoarvo tai pääomitettu arvo 31. joulukuuta.
- Kiinteistöt: osoite, kiinteistön tyyppi, hankintapäivä, kauppahinta ja omistusosuutesi prosentteina.
Ensimmäisen vuoden jälkeen: 20 000 €:n sääntö ja myynnit
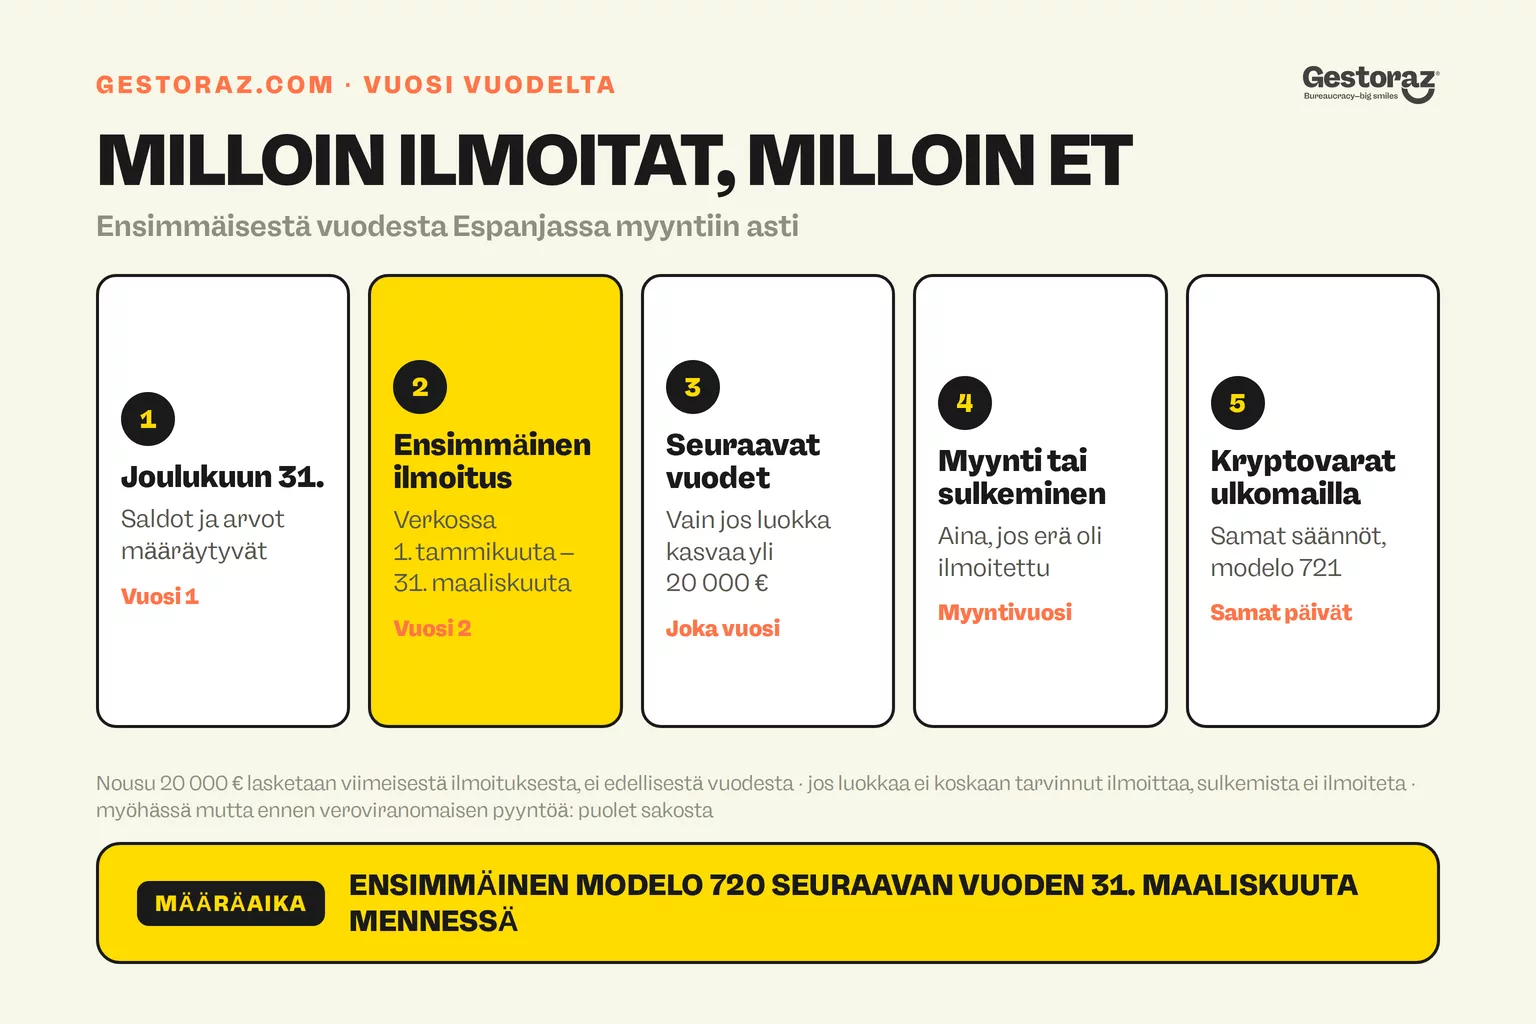
Modelo 720 ei ole jokavuotinen rutiini. Ensimmäisen ilmoituksen jälkeen ilmoitat luokan uudelleen vain, jos sen kokonaisarvo on noussut yli 20 000 € siitä arvosta, jonka ilmoitit kyseisestä luokasta viimeksi. Vertaat siis viimeksi ilmoittamaasi lukuun etkä edelliseen vuoteen: 15 000 €:n nousu ei tänä vuonna merkitse mitään, mutta jos seuraavana vuonna tulee lisää 13 000 €, arvo on 28 000 € korkeampi ja sinun on ilmoitettava uudelleen.
Yksi sääntö pätee aina: jos myit, suljit tai lahjoitit jotain, joka oli jo ilmoituksessa, ilmoitat siitä kyseisen vuoden ilmoituksessa ja kerrot päivämäärän sekä saldon tai kauppahinnan. Näin on myös silloin, kun luokka painuu sen vuoksi alle 50 000 €.
Jos sinulla ei koskaan ollut velvollisuutta ilmoittaa tiliä, esimerkiksi koska luokka pysyi aina rajan alapuolella, sinun ei tarvitse ilmoittaa myöskään sen sulkemisesta.
Laskuesimerkki: tamperelainen pariskunta Alicantessa
Aino ja Mikko muuttavat maaliskuussa 2026 Tampereelta Alicanteen ja jäävät sinne loppuvuodeksi: he asuvat verotuksellisesti Espanjassa koko vuoden 2026. Suomessa heillä on edelleen yhteinen säästötili, Mikolla on omissa nimissään sijoitustili, ja toistaiseksi he pitävät talonsa, jonka he ostivat yhdessä vuonna 2012 hintaan 260 000 €.
- Säästötili: saldo 31. joulukuuta 2026 on 64 000 €, neljännen vuosineljänneksen keskisaldo 61 000 €. Raja ylittyy, joten Aino ja Mikko ilmoittavat kumpikin koko tilin 50 %:n omistusosuudella.
- Sijoitustili: arvo 31. joulukuuta on 38 000 €. Raja ei ylity, joten Mikko ei ilmoita sitä.
- Talo: hankinta-arvo 260 000 €. Kumpikin ilmoittaa koko arvon 50 %:n osuudella.
- Viimeistään 31. maaliskuuta 2027: Aino ja Mikko jättävät kumpikin modelo 720 -ilmoituksen, jossa ovat tili ja talo.
- Vuoden 2027 lopussa: säästötilin saldo on 71 000 € ja keskisaldo 69 000 €. Se on 7 000 € ja 8 000 € enemmän kuin heidän ilmoituksessaan, eli alle 20 000 €: tilistä ei tehdä uutta ilmoitusta. Sijoitustilillä on nyt 52 000 €: Mikko ilmoittaa sen ensimmäistä kertaa viimeistään 31. maaliskuuta 2028.
- Kesäkuussa 2028: he myyvät talon hintaan 395 000 €. Vuoden 2028 ilmoituksessa, viimeistään 31. maaliskuuta 2029, kumpikin ilmoittaa myynnin sekä sen päivämäärän ja hinnan.
Talon myyntivoitto kuuluu heidän tuloverotukseensa ja verosopimuksen piiriin. Modelo 720 kertoo vain, että talo on myyty.
Kryptovarat: modelo 721
Ulkomaisella alustalla oleville kryptovaroille on oma lomakkeensa: modelo 721, joka otettiin käyttöön vuoden 2023 ilmoituksesta alkaen (42 quater artikla, Real Decreto 1065/2007). Se toimii samoin kuin modelo 720: sama ilmoitusaika 1. tammikuuta ja 31. maaliskuuta välillä, sama 50 000 €:n raja ja seuraavina vuosina sama 20 000 €:n sääntö.
Se koskee vain kryptovaroja, joita hallinnoi puolestasi säilyttäjä, jolla on yksityiset avaimet ja joka ei raportoi asiakkaistaan Espanjaan: käytännössä ulkomainen alusta. Oman lompakkosi kryptovarat, joiden avaimet ovat vain sinulla, eivät kuulu siihen. Lasket yhteen kaikkien tällaisilla säilyttäjillä olevien kryptovarojesi arvon 31. joulukuuta kyseisen päivän kurssilla. Myös modelo 721 on pelkkä tietoilmoitus: kryptovarojen voitot ilmoitetaan tuloveroilmoituksessa.
Mitä seuraa, jos unohdat ilmoituksen?
Vuoteen 2022 asti modelo 720 oli pahamaineinen sakoistaan: vähintään 10 000 € luokkaa kohden, jos ilmoitus jäi jättämättä, ja ilmoittamattomat varat voitiin verottaa tulona ilman vanhentumisaikaa ja 150 %:n sakolla. Euroopan unionin tuomioistuin katsoi 27. tammikuuta 2022 antamassaan tuomiossa (asia C-788/19), että tämä rikkoi pääomien vapaata liikkuvuutta. Espanja kumosi nämä säännöt maaliskuussa 2022 (Ley 5/2022).
Sen jälkeen on sovellettu tietoilmoitusten tavallisia sakkoja yleisen verolain 198 ja 199 artiklan mukaan, kullekin luokalle erikseen:
- Jos et jätä ilmoitusta: 20 € jokaisesta tiedosta tai tietokokonaisuudesta, jonka ilmoituksessa olisi pitänyt olla, vähintään 300 € ja enintään 20 000 €.
- Jos jätät sen myöhässä mutta oma-aloitteisesti ennen kuin Agencia Tributaria pyytää sitä: puolet, eli 10 € tietoa kohden, vähintään 150 € ja enintään 10 000 €.
- Jos ilmoitus on puutteellinen, virheellinen tai siinä on vääriä tietoja: erillinen sakko 199 artiklan nojalla.
Unohditko? Jätä ilmoitus mahdollisimman pian: veroviranomaisen kirje kaksinkertaistaa sakon. Äläkä luota siihen, että asia jää huomaamatta. Pankit EU:ssa sekä niillä yli 100 lainkäyttöalueella, jotka soveltavat OECD:n yhteistä tietojenvaihtostandardia (CRS), ilmoittavat muualla verotuksellisesti asuvien asiakkaidensa tilit oman maansa veroviranomaiselle, joka välittää tiedot asuinmaahan (EU:ssa direktiivin 2014/107/EU nojalla). Se ei korvaa modelo 720 -ilmoitusta, mutta puuttuva ilmoitus erottuu sen ansiosta selvästi.
Yleisimmät virheet
- Oman osuuden laskeminen kokonaisuuden sijaan. Yhteinen 80 000 €:n tili on kummallekin teistä 80 000 €:n tili, ei 40 000 €:n.
- Vain 31. joulukuuta olevan saldon katsominen. Myös neljännen vuosineljänneksen keskisaldo ratkaisee. Jos siirsit rahaa Espanjaan joulukuussa, keskisaldo voi silti olla yli 50 000 €.
- Vanhempien tilin unohtaminen. Valtakirja heidän tiliinsä tekee tilistä osan sinun ilmoitustasi.
- Markkina-arvon tai verotusarvon ilmoittaminen. Kiinteistöissä ratkaisee kauppahinta.
- Myynnin tai sulkemisen ilmoittamatta jättäminen. Mikä on ilmoitettu, on myös ilmoitettava poistuneeksi, vaikka luokka jäisi rajan alle.
- Oletus, että Beckham-järjestelmäsi kattaa myös perheesi. Järjestelmä on henkilökohtainen: jokainen, joka ei ole itse valinnut sitä, voi olla ilmoitusvelvollinen.
- Kryptovarojen ilmoittaminen modelo 720 -lomakkeella. Ulkomaisella alustalla olevat kryptovarat ilmoitetaan modelo 721 -lomakkeella.
Modelo 720 lyhyesti
- Kuka: Espanjassa verotuksellisesti asuvat ensimmäisestä vuodesta alkaen, myös tilien valtuutetut ja yhteisomistajat. Eivät: ulkomailla asuvat eivätkä Beckham-järjestelmän piirissä olevat.
- Mitä: tilit, arvopaperit ja vakuutukset sekä kiinteistöt Espanjan ulkopuolella, kun luokka ylittää 50 000 €.
- Milloin: 1. tammikuuta ja 31. maaliskuuta välillä, 31. joulukuuta tilanteen mukaan. Vuodelta 2026: viimeistään 31. maaliskuuta 2027.
- Miten: sähköisesti Agencia Tributarian palvelussa digitaalisella varmenteella tai Cl@ve-tunnuksilla.
- Sen jälkeen: uudelleen vain, jos luokan arvo nousee yli 20 000 € tai jos myyt tai suljet jotain, mikä on jo ilmoitettu.
- Kryptovarat: ulkomaisella alustalla yli 50 000 €, modelo 721 -lomakkeella.
- Sakko: 20 € tietoa kohden, vähintään 300 €, puolet, jos jätät ilmoituksen myöhässä oma-aloitteisesti.
Muutitko juuri? Muut vaiheet oikeassa järjestyksessä löydät Espanjaan muuton muistilistastamme.
Viralliset lähteet
- Ley 58/2003, Espanjan yleinen verolaki (Ley General Tributaria), 18. lisäsäännös sekä 198 ja 199 artikla: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, 42 bis, 42 ter, 42 quater ja 54 bis artikla: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, tulovero, verotuksellinen asuinpaikka (9 artikla) ja Beckham-järjestelmä (93 artikla): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, modelo 720 -ilmoituksen uusi sakkojärjestelmä: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, usein kysytyt kysymykset modelo 720 -ilmoituksesta: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, ulkomailla säilytetyt kryptovarat: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Euroopan unionin tuomioistuin, tuomio C-788/19, 27. tammikuuta 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Direktiivi 2014/107/EU, tilitietojen automaattinen vaihto: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Hanki digitaalinen varmenne täysin etänä.
Hanki digitaalinen varmenne täysin etänä.

