


Modelo 720 in Spanje: je buitenlandse bezittingen aangeven
Wie fiscaal resident van Spanje wordt, krijgt er een aangifte bij die je in Nederland of België niet in deze vorm kent: het modelo 720. Daarin meld je wat je buiten Spanje bezit (rekeningen, beleggingen, levensverzekeringen en vastgoed) zodra een van die categorieën boven 50.000 € uitkomt. Je betaalt er geen belasting mee, maar je moet het indienen tussen 1 januari en 31 maart.
Werd je in 2026 fiscaal resident, dan is je eerste termijn dus van 1 januari tot 31 maart 2027, op basis van wat je op 31 december 2026 bezat. Deze gids legt uit wie moet aangeven, hoe je de drempel per categorie berekent, wat je niet hoeft te melden, wanneer je daarna opnieuw moet indienen en wat je nog riskeert als je het vergeet. Crypto bij een buitenlands platform heeft een eigen formulier, het modelo 721, dat we apart behandelen.
Wat is het modelo 720?
Het modelo 720 is de declaración informativa sobre bienes y derechos situados en el extranjero, de informatieaangifte over bezittingen in het buitenland. De verplichting staat in de algemene belastingwet (Ley 58/2003, aanvullende bepaling 18) en is uitgewerkt in het Real Decreto 1065/2007. De eerste aangiftes gingen over het jaar 2012. Het formulier bundelt drie verplichtingen die los van elkaar staan:
- Rekeningen bij banken en kredietinstellingen buiten Spanje (artikel 42 bis).
- Effecten, verzekeringen en lijfrentes: aandelen, obligaties en beleggingsfondsen in het buitenland, levensverzekeringen bij een buitenlandse verzekeraar en lijfrentes van een buitenlandse instelling (artikel 42 ter).
- Vastgoed en rechten op vastgoed buiten Spanje (artikel 54 bis).
Er hoort geen te betalen bedrag bij. Wat die bezittingen opbrengen (rente, dividend of huur) geef je als resident aan in je inkomstenbelasting, het modelo 100, met toepassing van het belastingverdrag. Het modelo 720 vertelt de Agencia Tributaria alleen wat er bestaat en waar het staat.
Wie moet het modelo 720 indienen?
Iedereen die fiscaal resident van Spanje is, ook in het eerste jaar. Volgens de inkomstenbelastingwet (Ley 35/2006, art. 9) ben je dat als je meer dan 183 dagen in een kalenderjaar in Spanje bent, of als het voornaamste centrum van je activiteiten of economische belangen er ligt. Wonen je echtgenoot (niet wettelijk gescheiden) en je minderjarige kinderen in Spanje, dan vermoedt de wet dat jij er ook woont. Spanje splitst het jaar niet: wie in maart verhuist en de rest van het jaar blijft, is resident over heel dat jaar. Meer daarover in onze gids over fiscale residentie in Spanje.
Je hoeft niet zelf eigenaar te zijn. Voor rekeningen telt ook wie gemachtigd is, begunstigde is of op een andere manier over het geld kan beschikken. Sta je als gemachtigde op de rekening van je ouders in Nederland of België, dan hoort die rekening bij jouw categorie rekeningen.
Bezit je iets samen, bijvoorbeeld met je partner, dan meldt ieder van jullie het volledige saldo of de volledige waarde, met het eigen percentage erbij. De drempel van 50.000 € geldt voor het hele bezit, niet voor jouw aandeel.
Wie niet hoeft
- Niet-residenten. Heb je een woning in Spanje maar blijf je fiscaal resident van Nederland of België, dan dien je het modelo 210 in, niet het modelo 720. Zie onze gids over belasting als niet-resident.
- Wie onder het Beckham-regime valt, het bijzondere regime voor werknemers die naar Spanje verhuizen (art. 93 van de inkomstenbelastingwet). De Agencia Tributaria bevestigt dat in haar veelgestelde vragen. Het regime geldt per persoon: je echtgenoot en kinderen vallen er alleen onder als ze er zelf voor kiezen, wat sinds 2023 onder voorwaarden kan (art. 93.3). Doen ze dat niet en zijn ze fiscaal resident, dan kunnen zij wel aangifteplichtig zijn.
De drie categorieën en de drempel van 50.000 €
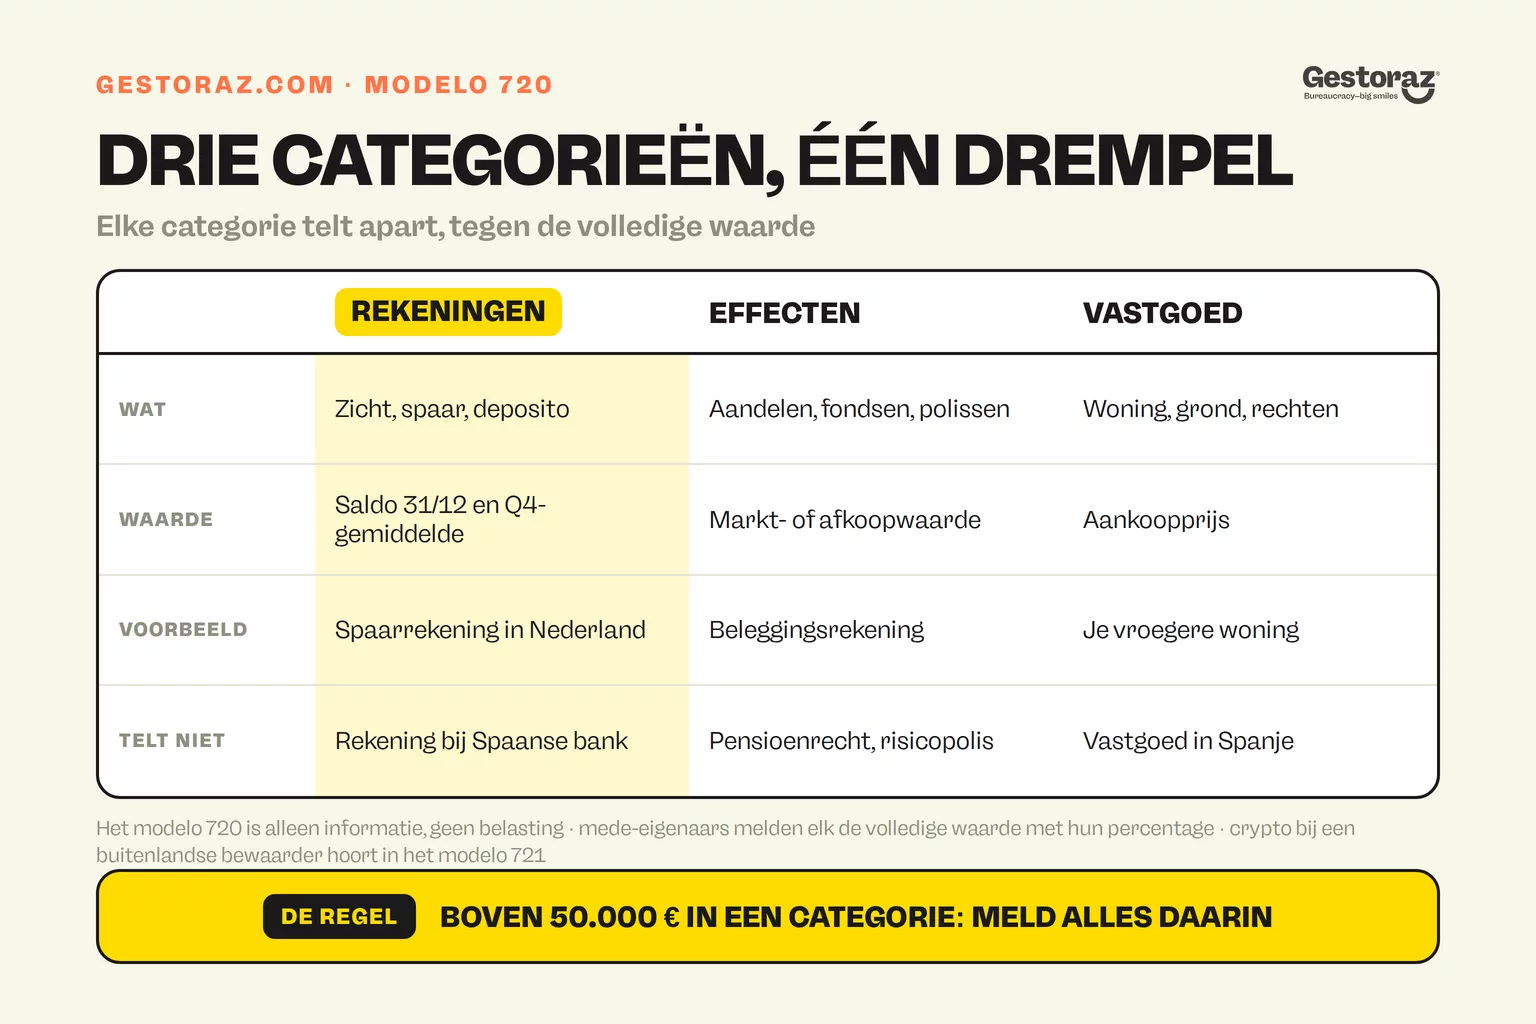
De drempel geldt per categorie, en per categorie is het alles of niets. Blijft een categorie in totaal onder 50.000 €, dan meld je daar niets van. Gaat ze erover, dan meld je alle bezittingen in die categorie, ook de kleine. Elke categorie is een aparte verplichting, met een eigen boete als je haar vergeet.
1. Rekeningen
Zichtrekeningen, spaarrekeningen, deposito's en kredietrekeningen bij een bank buiten Spanje. Je kijkt naar twee totalen: de saldi op 31 december en de gemiddelde saldi van het vierde kwartaal. Is een van die twee totalen hoger dan 50.000 €, dan meld je al je buitenlandse rekeningen, met de bank, het rekeningnummer, de openingsdatum en beide saldi.
2. Effecten, fondsen, verzekeringen en lijfrentes
Aandelen en obligaties die in het buitenland in bewaring zijn, deelnemingen in buitenlandse beleggingsfondsen, levensverzekeringen bij een buitenlandse verzekeraar en lijfrentes die je van een buitenlandse instelling ontvangt. Beursgenoteerde aandelen meld je tegen hun koers op 31 december, fondsen tegen hun liquidatiewaarde op die dag, een levensverzekering tegen haar afkoopwaarde en een lijfrente tegen haar gekapitaliseerde waarde.
3. Vastgoed
Een woning, grond, een garage of een recht op vastgoed buiten Spanje. Hier telt niet de huidige marktwaarde, de WOZ-waarde of het kadastraal inkomen, maar de aankoopwaarde: wat je ervoor betaald hebt. Je meldt het adres, de aankoopdatum en die waarde. Voor vruchtgebruik, blote eigendom en timesharing gelden aparte waarderingsregels.
Wat je niet hoeft aan te geven
- Pensioenrechten. Opgebouwde rechten in een buitenlands pensioenplan meld je niet zolang je geen uitkering ontvangt, schrijft de Agencia Tributaria. Ontvang je al een pensioen als periodieke uitkering van een buitenlandse instelling, laat dan nakijken of het onder categorie 2 valt.
- Een zuivere overlijdensrisicoverzekering, zonder afkoopwaarde.
- Wat in Spanje staat. Een rekening bij een Spaanse bank of vastgoed in Spanje hoort niet in het modelo 720.
- Crypto. Die hoort in het modelo 721, verderop in deze gids.
- Een categorie die in totaal niet boven 50.000 € uitkomt.
Wanneer en hoe dien je het in?
De termijn loopt van 1 januari tot en met 31 maart en gaat over de situatie op 31 december van het jaar ervoor. Voor het jaar 2026 is dat dus uiterlijk 31 maart 2027. Lukt het indienen door een technisch probleem bij de Agencia Tributaria niet op tijd, dan kan het nog in de vier kalenderdagen daarna.
Het modelo 720 bestaat alleen online, via de Sede electrónica van de Agencia Tributaria. Je identificeert je met een digitaal certificaat of met Cl@ve, en je NIE is je fiscale nummer in de aangifte. Heb je nog geen certificaat of Cl@ve, regel dat dan ruim vóór maart: hoe het werkt, lees je in onze gids over het digitaal certificaat en Cl@ve.
Wat je klaarlegt
- Rekeningen: naam en adres van de bank, het rekeningnummer (IBAN) en de BIC, de openingsdatum, het saldo op 31 december en het gemiddelde saldo van oktober tot december. Vraag je bank om dat gemiddelde als het niet op je jaaroverzicht staat.
- Effecten en fondsen: de uitgever of het fonds, het ISIN-nummer, het aantal stukken en de waarde op 31 december.
- Verzekeringen en lijfrentes: de naam en het adres van de verzekeraar en de afkoopwaarde of gekapitaliseerde waarde op 31 december.
- Vastgoed: het adres, het soort goed, de aankoopdatum, de aankoopprijs en je eigendomspercentage.
Na het eerste jaar: de regel van 20.000 € en verkopen
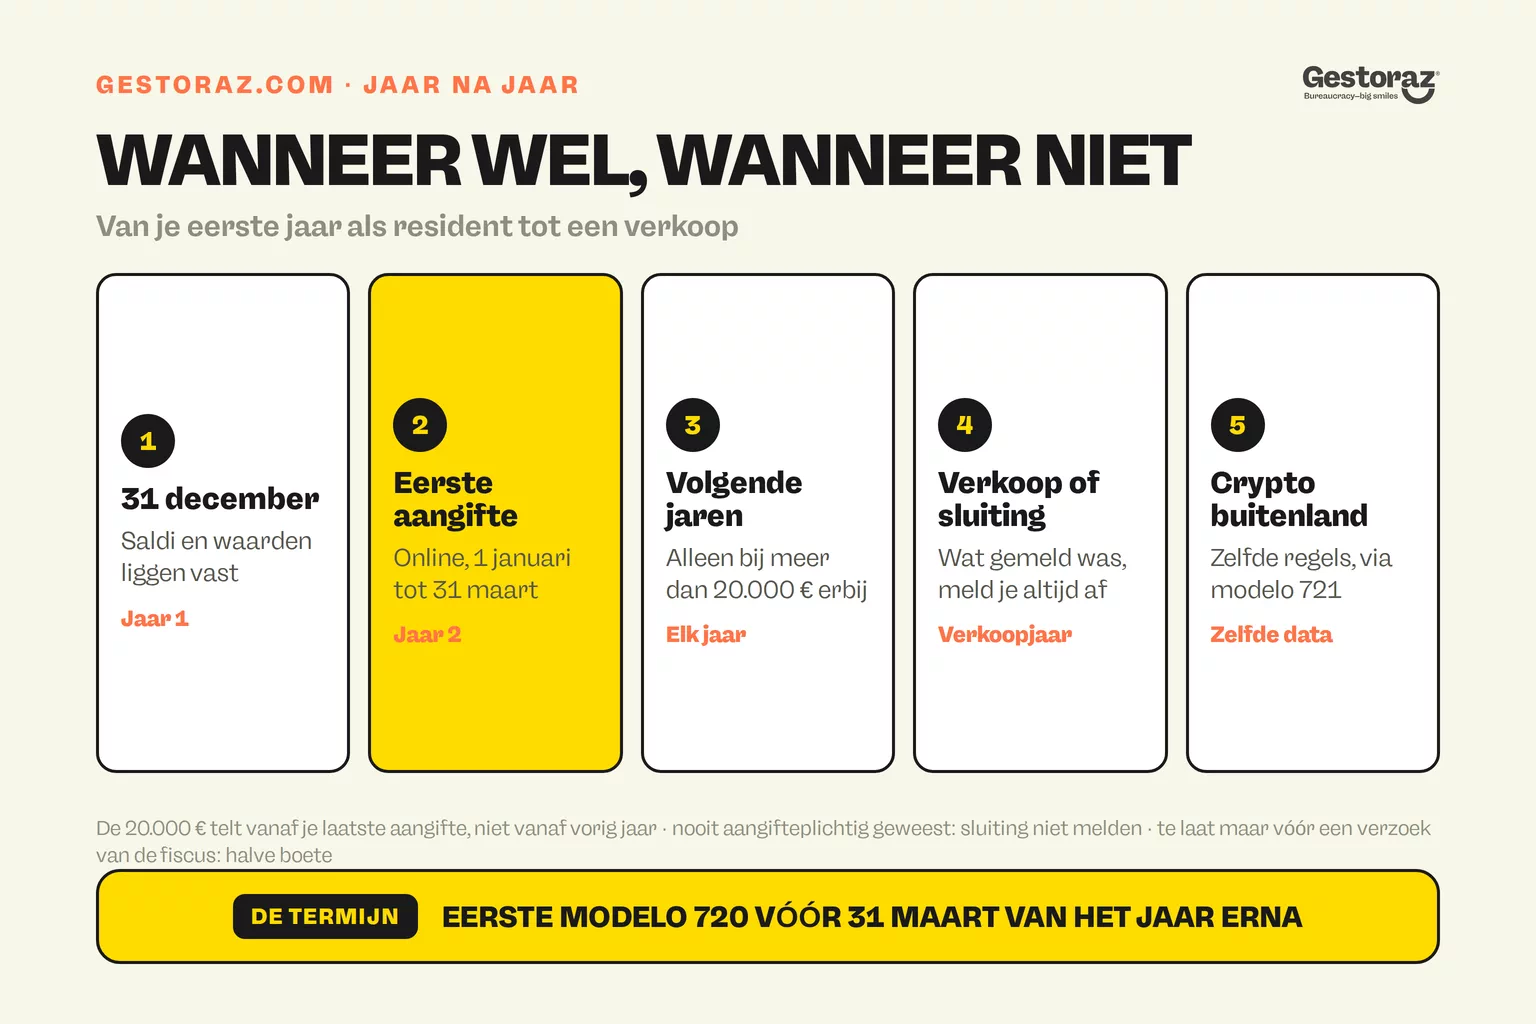
Het modelo 720 is geen jaarlijkse routine. Na je eerste aangifte dien je een categorie pas opnieuw in als haar totale waarde met meer dan 20.000 € gestegen is ten opzichte van de waarde in je laatste aangifte voor die categorie. Je vergelijkt dus met je laatst ingediende cijfer, niet met vorig jaar: een stijging van 15.000 € betekent dit jaar niets, maar komt er het jaar daarna nog eens 13.000 € bij, dan sta je 28.000 € hoger en moet je weer indienen.
Eén regel geldt altijd: heb je iets dat al in een aangifte stond verkocht, gesloten of weggegeven, dan meld je dat in de aangifte over dat jaar, met de datum en het saldo of de verkoopprijs. Dat geldt ook als de categorie daardoor onder 50.000 € zakt.
Was je voor een rekening nooit aangifteplichtig, bijvoorbeeld omdat de categorie altijd onder de drempel bleef, dan hoef je de sluiting ervan ook niet te melden.
Rekenvoorbeeld: een stel uit Eindhoven in Alicante
Sanne en Joris verhuizen in maart 2026 van Eindhoven naar Alicante en blijven de rest van het jaar: ze zijn fiscaal resident over heel 2026. In Nederland houden ze een gezamenlijke spaarrekening, Joris heeft een beleggingsrekening op zijn naam, en ze houden voorlopig hun huis, dat ze in 2012 samen kochten voor 260.000 €.
- Spaarrekening: saldo op 31 december 2026 van 64.000 €, gemiddeld 61.000 € in het vierde kwartaal. Boven de drempel, dus Sanne en Joris melden elk de volledige rekening, met 50 % eigendom.
- Beleggingsrekening: 38.000 € op 31 december. Onder de drempel, dus Joris meldt ze niet.
- Huis: aankoopwaarde 260.000 €. Elk meldt de volledige waarde, met 50 %.
- Uiterlijk 31 maart 2027: Sanne en Joris dienen elk een modelo 720 in, met de rekening en het huis.
- Eind 2027: de spaarrekening staat op 71.000 €, gemiddeld 69.000 €. Dat is 7.000 € en 8.000 € meer dan in hun aangifte, dus minder dan 20.000 €: geen nieuwe aangifte voor de rekening. De beleggingsrekening stijgt naar 52.000 €: Joris meldt ze voor het eerst, vóór 31 maart 2028.
- Juni 2028: ze verkopen het huis voor 395.000 €. In de aangifte over 2028, vóór 31 maart 2029, meldt elk de verkoop, met de datum en de prijs.
De meerwaarde op het huis is een kwestie voor hun inkomstenbelasting en het belastingverdrag. Het modelo 720 meldt alleen dat het huis verkocht is.
Crypto: het modelo 721
Voor cryptomunten bij een buitenlands platform bestaat een apart formulier: het modelo 721, ingevoerd voor de aangifte over 2023 (artikel 42 quater van het Real Decreto 1065/2007). Het werkt zoals het modelo 720: dezelfde termijn van 1 januari tot 31 maart, dezelfde drempel van 50.000 € en dezelfde regel van 20.000 € in de jaren erna.
Het gaat alleen om crypto die een bewaarder voor je beheert, met de privésleutels in zijn handen, en die niet in Spanje aangifte doet over zijn klanten: in de praktijk een buitenlands platform. Crypto in je eigen wallet, waarvan alleen jij de sleutels hebt, valt er niet onder. Je telt de waarde van al je crypto bij zulke bewaarders op 31 december op, tegen de koers van die dag. Ook het modelo 721 is alleen informatie: winst op crypto geef je aan in je inkomstenbelasting.
Wat riskeer je als je het vergeet?
Tot 2022 was het modelo 720 berucht om zijn boetes: minstens 10.000 € per categorie als je niet aangaf, en niet-aangegeven bezittingen konden zonder verjaring als belastbaar inkomen worden belast, met een boete van 150 %. Het Hof van Justitie van de Europese Unie oordeelde op 27 januari 2022 (zaak C-788/19) dat dat in strijd was met het vrije verkeer van kapitaal. Spanje schafte die regels in maart 2022 af (Ley 5/2022).
Sindsdien gelden de gewone boetes voor informatieaangiftes, uit de artikelen 198 en 199 van de algemene belastingwet, apart voor elke categorie:
- Niet ingediend: 20 € per gegeven of reeks gegevens die erin had moeten staan, met een minimum van 300 € en een maximum van 20.000 €.
- Te laat, maar uit jezelf ingediend voordat de Agencia Tributaria erom vraagt: de helft, dus 10 € per gegeven, minimaal 150 € en maximaal 10.000 €.
- Onvolledig, onjuist of met valse gegevens ingediend: een aparte boete volgens artikel 199.
Vergeten? Dien het dan zo snel mogelijk alsnog in: een brief van de fiscus verdubbelt de boete. En reken niet op stilte. Banken in de EU geven de rekeningen van klanten die in een ander land fiscaal resident zijn door aan hun fiscus, die ze doorstuurt naar het woonland (richtlijn 2014/107/EU). Dat vervangt het modelo 720 niet, maar een ontbrekende aangifte valt zo wel op.
Veelgemaakte fouten
- Je aandeel tellen in plaats van het geheel. Een gezamenlijke rekening van 80.000 € is voor jullie allebei een rekening van 80.000 €, niet van 40.000 €.
- Alleen naar 31 december kijken. Ook het gemiddelde saldo van het vierde kwartaal telt. Heb je in december geld naar Spanje overgemaakt, dan kan dat gemiddelde nog boven 50.000 € liggen.
- De rekening van je ouders vergeten. Een machtiging op hun rekening maakt die rekening deel van jouw aangifte.
- De WOZ-waarde of de marktwaarde invullen. Voor vastgoed telt de aankoopprijs.
- Een verkoop of sluiting niet melden. Wat al gemeld was, meld je ook af, zelfs onder de drempel.
- Denken dat je gezin meeliftt op jouw Beckham-regime. Het regime geldt per persoon: wie er niet zelf voor gekozen heeft, kan aangifteplichtig zijn.
- Crypto in het modelo 720 zetten. Crypto bij een buitenlands platform hoort in het modelo 721.
Het modelo 720 in één oogopslag
- Wie: fiscale residenten van Spanje, vanaf het eerste jaar, ook gemachtigden en mede-eigenaars. Niet: niet-residenten en wie onder het Beckham-regime valt.
- Wat: rekeningen, effecten en verzekeringen, en vastgoed buiten Spanje, per categorie boven 50.000 €.
- Wanneer: van 1 januari tot 31 maart, over de situatie op 31 december. Voor 2026: uiterlijk 31 maart 2027.
- Hoe: online bij de Agencia Tributaria, met een digitaal certificaat of Cl@ve.
- Daarna: alleen opnieuw bij meer dan 20.000 € stijging in een categorie, of als je iets verkoopt of sluit dat al gemeld was.
- Crypto: bij een buitenlands platform boven 50.000 €, via het modelo 721.
- Boete: 20 € per gegeven, minimaal 300 €, de helft als je uit jezelf te laat indient.
Pas verhuisd? De andere stappen, in de juiste volgorde, staan in onze checklist voor emigreren naar Spanje.
Officiële bronnen
- Ley 58/2003, algemene belastingwet, aanvullende bepaling 18 en artikelen 198 en 199: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, artikelen 42 bis, 42 ter, 42 quater en 54 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, inkomstenbelasting, fiscale residentie (artikel 9) en Beckham-regime (artikel 93): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, nieuw boeteregime voor het modelo 720: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, veelgestelde vragen over het modelo 720: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, crypto in het buitenland: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Hof van Justitie van de EU, arrest C-788/19 van 27 januari 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Richtlijn 2014/107/EU, automatische uitwisseling van rekeninggegevens: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Volledig remote je Digitale Certificaat aanvragen.
Volledig remote je Digitale Certificaat aanvragen.

