

Modelo 720 in Spagna: come dichiarare i beni all'estero
Quando diventi residente fiscale in Spagna, si aggiunge una dichiarazione che ricorda il quadro RW italiano ma è un modello a sé: il modelo 720. Qui dichiari ciò che possiedi fuori dalla Spagna (conti bancari, investimenti, assicurazioni sulla vita e immobili) non appena una di queste categorie supera i 50.000 €. Non paghi alcuna imposta con questo modello, ma devi presentarlo tra il 1° gennaio e il 31 marzo.
Se hai acquisito la residenza fiscale nel 2026, il tuo primo periodo di presentazione va quindi dal 1° gennaio al 31 marzo 2027, sulla base di ciò che possedevi al 31 dicembre 2026. Questa guida spiega chi deve presentarlo, come calcolare la soglia per categoria, cosa non devi dichiarare, quando devi presentarlo di nuovo e cosa rischi ancora se te ne dimentichi. Le criptovalute su una piattaforma estera hanno un modello a parte, il modelo 721, di cui parliamo separatamente.
Che cos'è il modelo 720?
Il modelo 720 è la declaración informativa sobre bienes y derechos situados en el extranjero, la dichiarazione informativa sui beni e diritti situati all'estero. L'obbligo è previsto dalla legge generale tributaria spagnola, la Ley General Tributaria (Ley 58/2003, disposizione addizionale 18), e disciplinato nel dettaglio dal Real Decreto 1065/2007. Le prime dichiarazioni riguardavano l'anno 2012. Il modello riunisce tre obblighi indipendenti l'uno dall'altro:
- Conti presso banche e istituti di credito fuori dalla Spagna (articolo 42 bis).
- Titoli, assicurazioni e rendite: azioni, obbligazioni e fondi d'investimento detenuti all'estero, assicurazioni sulla vita con una compagnia estera e rendite di un istituto estero (articolo 42 ter).
- Immobili e diritti su immobili fuori dalla Spagna (articolo 54 bis).
Non c'è nessun importo da pagare. Ciò che quei beni rendono (interessi, dividendi o affitti) lo dichiari come residente nella dichiarazione dei redditi, il modelo 100, applicando la convenzione contro le doppie imposizioni. Il modelo 720 dice solo all'Agencia Tributaria cosa esiste e dove si trova.
Chi deve presentare il modelo 720?
Chiunque sia residente fiscale in Spagna, anche nel primo anno. Secondo la legge sull'imposta sul reddito (Ley 35/2006, art. 9) sei residente se trascorri più di 183 giorni in Spagna in un anno solare, oppure se lì si trova il centro principale delle tue attività o dei tuoi interessi economici. Se il tuo coniuge (non legalmente separato) e i tuoi figli minorenni vivono in Spagna, la legge presume che ci viva anche tu. La Spagna non divide l'anno: se ti trasferisci a marzo e resti per il resto dell'anno, sei residente per tutto quell'anno. Ne parliamo più nel dettaglio nella nostra guida sulla residenza fiscale in Spagna.
Non devi per forza essere tu il titolare. Per i conti conta anche chi ha la firma autorizzata, chi ne è beneficiario o chi può comunque disporre del denaro. Se hai una delega sul conto dei tuoi genitori in Italia, quel conto rientra nella tua categoria dei conti.
Se possiedi qualcosa insieme ad altri, per esempio con il tuo partner, ciascuno di voi dichiara l'intero saldo o l'intero valore, indicando la propria percentuale. La soglia di 50.000 € vale per l'intero bene, non per la tua quota.
Chi non deve presentarlo
- I non residenti. Se hai una casa in Spagna ma resti residente fiscale in un altro paese, presenti il modelo 210, non il modelo 720. Leggi la nostra guida sulle imposte per i non residenti.
- Chi applica il regime Beckham, il regime speciale per i lavoratori che si trasferiscono in Spagna (art. 93 della legge sull'imposta sul reddito). L'Agencia Tributaria lo conferma nelle sue domande frequenti. Il regime vale per persona: il tuo coniuge e i tuoi figli ne beneficiano solo se lo scelgono a loro volta, cosa possibile a determinate condizioni dal 2023 (art. 93.3). Se non lo fanno e sono residenti fiscali, possono essere tenuti a presentarlo.
Le tre categorie e la soglia di 50.000 €
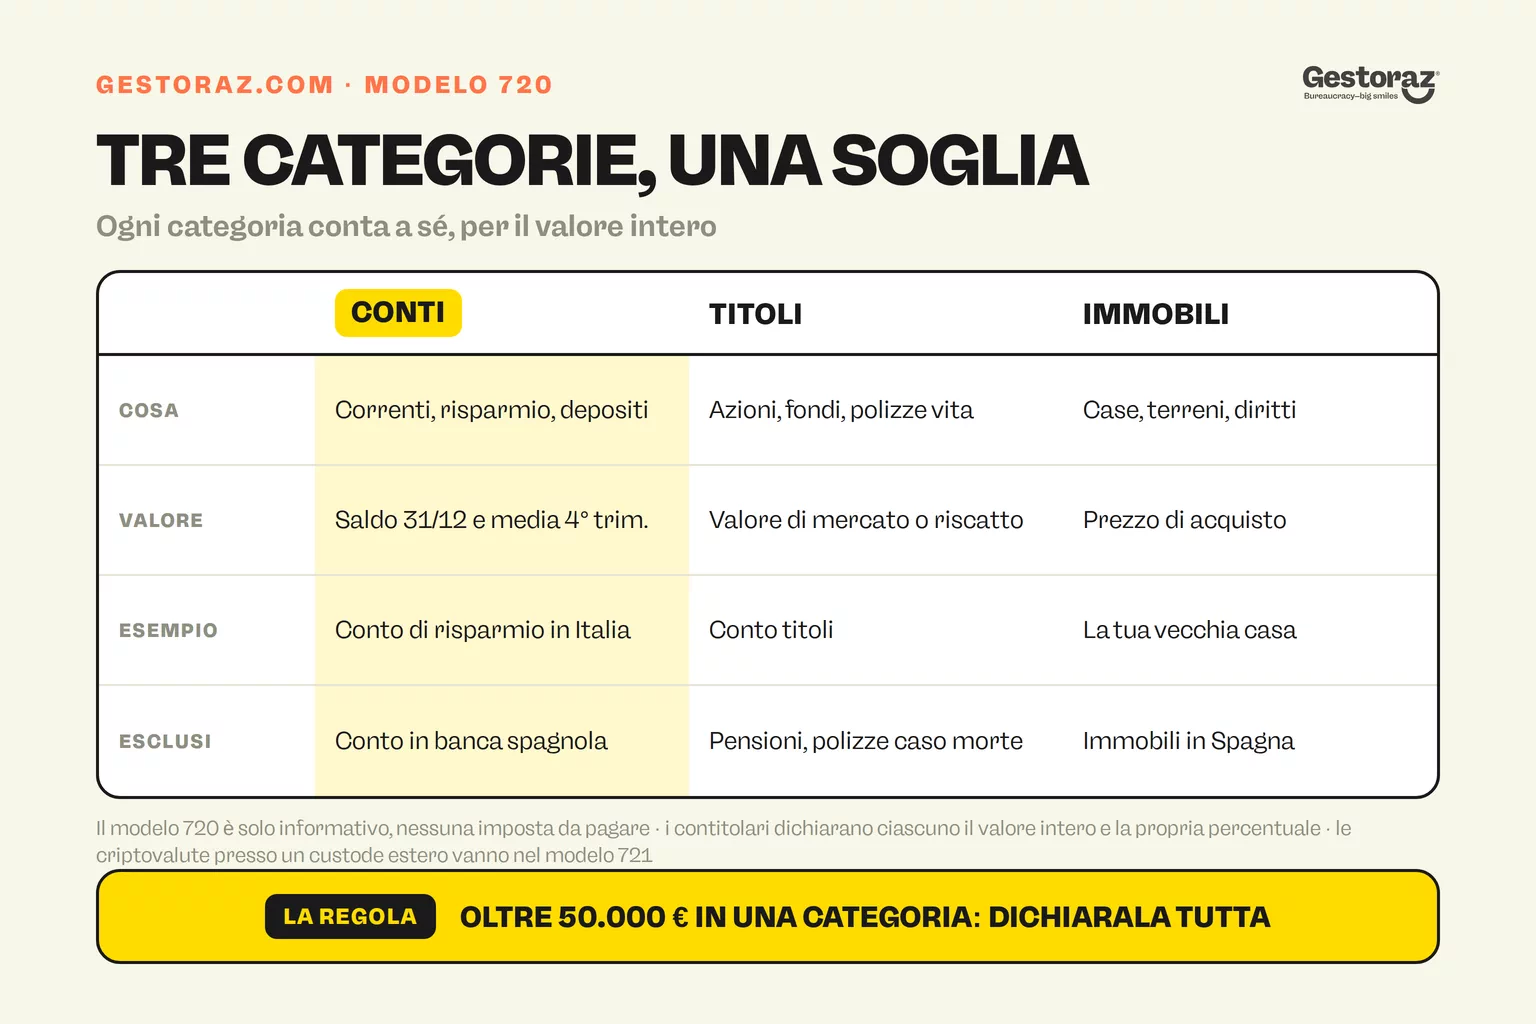
La soglia vale per categoria, e per ogni categoria è tutto o niente. Se una categoria resta in totale sotto i 50.000 €, non ne dichiari nulla. Se la supera, dichiari tutti i beni di quella categoria, anche i più piccoli. Ogni categoria è un obbligo a sé, con una propria sanzione se te ne dimentichi.
1. Conti
Conti correnti, conti di risparmio, depositi e conti di credito presso una banca fuori dalla Spagna. Guardi due totali: i saldi al 31 dicembre e i saldi medi del quarto trimestre. Se uno dei due totali supera i 50.000 €, dichiari tutti i tuoi conti esteri, con la banca, il numero di conto, la data di apertura ed entrambi i saldi.
2. Titoli, fondi, assicurazioni e rendite
Azioni e obbligazioni depositate all'estero, quote di fondi d'investimento esteri, assicurazioni sulla vita con una compagnia estera e rendite che ricevi da un istituto estero. Le azioni quotate si dichiarano alla quotazione del 31 dicembre, i fondi al valore di liquidazione di quel giorno, l'assicurazione sulla vita al valore di riscatto e la rendita al valore capitalizzato.
3. Immobili
Una casa, un terreno, un garage o un diritto su un immobile fuori dalla Spagna. Qui non conta il valore di mercato attuale né la rendita catastale, ma il valore di acquisto: quanto l'hai pagato. Dichiari l'indirizzo, la data di acquisto e quel valore. Usufrutto, nuda proprietà e multiproprietà hanno regole di valutazione proprie.
Gli importi in un'altra valuta, compreso il prezzo di acquisto di un immobile, si convertono in euro al tasso di cambio del 31 dicembre dell'anno a cui si riferisce la dichiarazione.
Cosa non devi dichiarare
- Diritti pensionistici. I diritti maturati in un piano pensionistico estero non si dichiarano finché non ricevi prestazioni, scrive l'Agencia Tributaria. Se ricevi già una pensione come prestazione periodica da un istituto estero, fai verificare se rientra nella categoria 2.
- Le polizze temporanee caso morte, senza valore di riscatto.
- Ciò che si trova in Spagna. Un conto presso una banca spagnola o un immobile in Spagna non va nel modelo 720.
- Le criptovalute. Vanno nel modelo 721, più avanti in questa guida.
- Una categoria che in totale non supera i 50.000 €.
Quando e come lo presenti?
Il periodo di presentazione va dal 1° gennaio al 31 marzo e riguarda la situazione al 31 dicembre dell'anno precedente. Per l'anno 2026, quindi, la scadenza è il 31 marzo 2027. Se un problema tecnico dell'Agencia Tributaria ti impedisce di presentarlo in tempo, puoi farlo ancora nei quattro giorni naturali successivi.
Il modelo 720 si presenta solo online, tramite la Sede electrónica dell'Agencia Tributaria. Ti identifichi con un certificato digitale o con Cl@ve, e il tuo NIE è il tuo numero di identificazione fiscale nella dichiarazione. Se non hai ancora un certificato o Cl@ve, procuratelo ben prima di marzo: come funziona lo spieghiamo nella nostra guida sul certificato digitale e Cl@ve.
Cosa tenere pronto
- Conti: nome e indirizzo della banca, il numero di conto (IBAN) e il BIC, la data di apertura, il saldo al 31 dicembre e il saldo medio da ottobre a dicembre. Chiedi questa media alla tua banca se non compare nell'estratto conto annuale.
- Titoli e fondi: l'emittente o il fondo, il codice ISIN, il numero di titoli o quote e il valore al 31 dicembre.
- Assicurazioni e rendite: nome e indirizzo della compagnia e il valore di riscatto o il valore capitalizzato al 31 dicembre.
- Immobili: l'indirizzo, il tipo di immobile, la data di acquisto, il prezzo di acquisto e la tua percentuale di proprietà.
Dopo il primo anno: la regola dei 20.000 € e le vendite
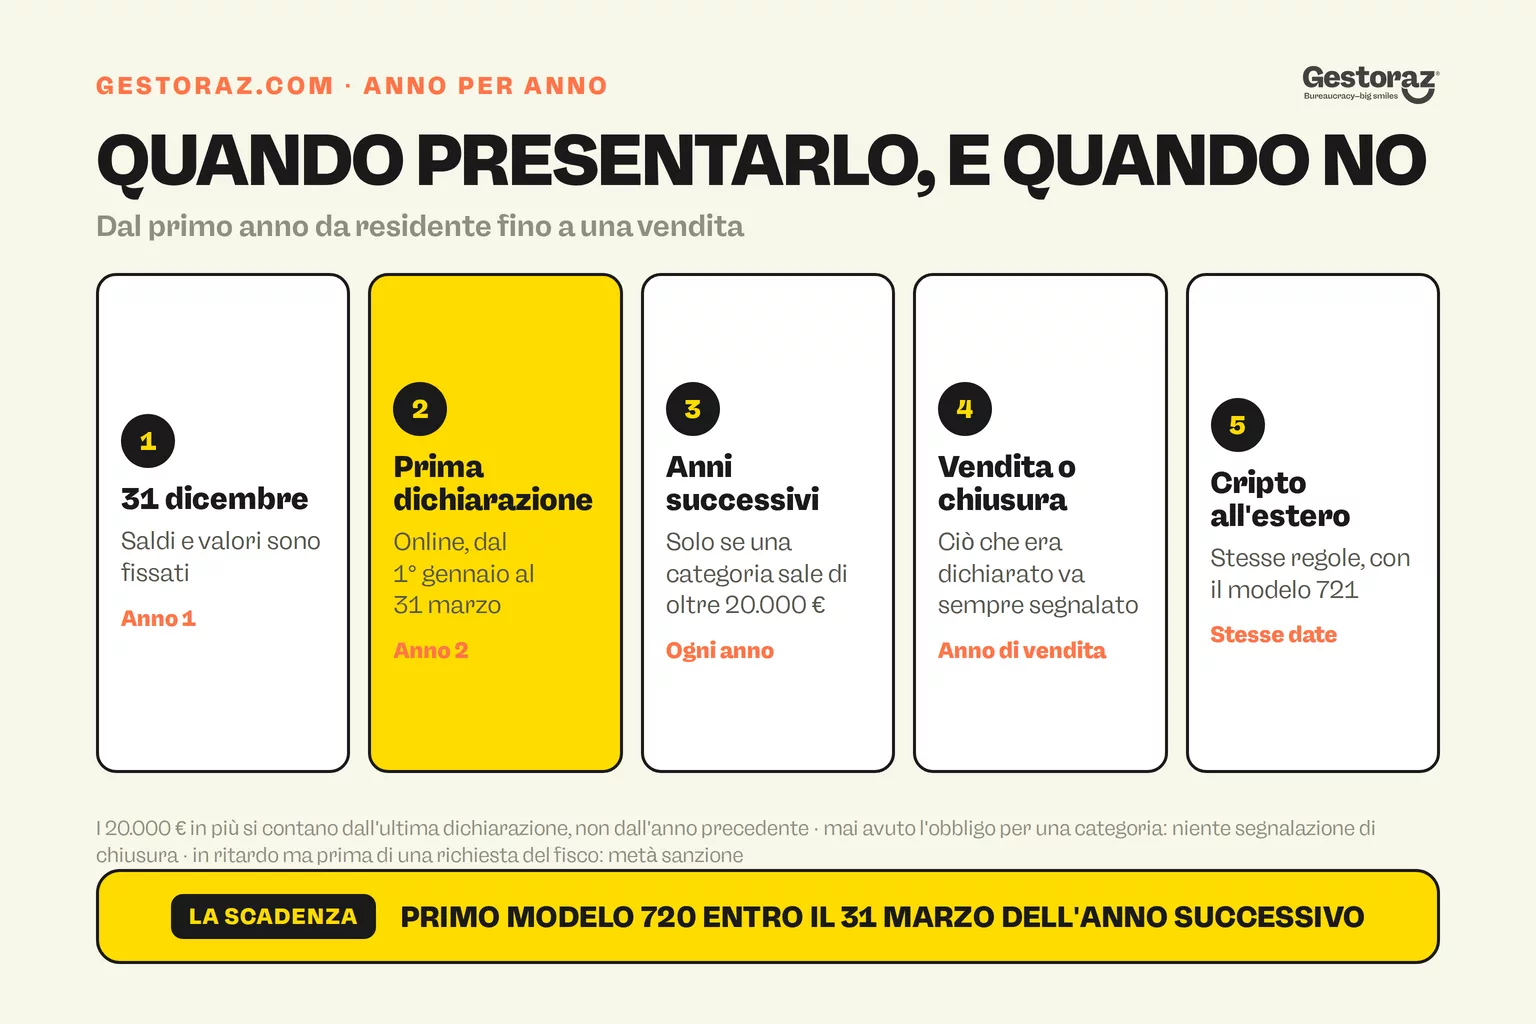
Il modelo 720 non è un adempimento di tutti gli anni. Dopo la prima dichiarazione, ripresenti una categoria solo se il suo valore totale è aumentato di oltre 20.000 € rispetto al valore indicato nella tua ultima dichiarazione per quella categoria. Il confronto si fa quindi con l'ultimo dato dichiarato, non con l'anno precedente: un aumento di 15.000 € quest'anno non conta, ma se l'anno dopo se ne aggiungono altri 13.000 €, sei a 28.000 € in più e devi presentarlo di nuovo.
Una regola vale sempre: se hai venduto, chiuso o donato qualcosa che era già in una dichiarazione, lo segnali nella dichiarazione di quell'anno, con la data e il saldo o il prezzo di vendita. Vale anche se così la categoria scende sotto i 50.000 €.
Se un conto non hai mai dovuto dichiararlo, per esempio perché la categoria è sempre rimasta sotto la soglia, non devi segnalarne nemmeno la chiusura.
Esempio pratico: una coppia di Milano ad Alicante
Giulia e Marco si trasferiscono da Milano ad Alicante a marzo 2026 e restano per il resto dell'anno: sono residenti fiscali per tutto il 2026. In Italia mantengono un conto di risparmio cointestato, Marco ha un conto titoli a suo nome e per ora tengono la loro casa, che hanno comprato insieme nel 2012 per 260.000 €.
- Conto di risparmio: saldo di 64.000 € al 31 dicembre 2026, media di 61.000 € nel quarto trimestre. Sopra la soglia, quindi Giulia e Marco dichiarano ciascuno l'intero conto, con una quota del 50%.
- Conto titoli: 38.000 € al 31 dicembre. Sotto la soglia, quindi Marco non lo dichiara.
- Casa: valore di acquisto 260.000 €. Ciascuno dichiara l'intero valore, con il 50%.
- Entro il 31 marzo 2027: Giulia e Marco presentano ciascuno un modelo 720, con il conto e la casa.
- Fine 2027: il conto di risparmio arriva a 71.000 €, con una media di 69.000 €. Sono 7.000 € e 8.000 € in più rispetto alla loro dichiarazione, quindi meno di 20.000 €: nessuna nuova dichiarazione per il conto. Il conto titoli sale a 52.000 €: Marco lo dichiara per la prima volta, entro il 31 marzo 2028.
- Giugno 2028: vendono la casa per 395.000 €. Nella dichiarazione per il 2028, entro il 31 marzo 2029, ciascuno segnala la vendita, con la data e il prezzo.
La plusvalenza sulla casa riguarda la loro imposta sul reddito e la convenzione contro le doppie imposizioni. Il modelo 720 segnala solo che la casa è stata venduta.
Criptovalute: il modelo 721
Per le criptovalute su una piattaforma estera esiste un modello separato: il modelo 721, introdotto per la dichiarazione relativa al 2023 (articolo 42 quater del Real Decreto 1065/2007). Funziona come il modelo 720: stesso periodo dal 1° gennaio al 31 marzo, stessa soglia di 50.000 € e stessa regola dei 20.000 € negli anni successivi.
Riguarda solo le criptovalute gestite per tuo conto da un custode che detiene le chiavi private e non comunica in Spagna i dati dei suoi clienti: in pratica, una piattaforma estera. Le criptovalute nel tuo wallet personale, di cui solo tu hai le chiavi, non rientrano. Sommi il valore di tutte le tue criptovalute presso questi custodi al 31 dicembre, al prezzo di quel giorno. Anche il modelo 721 è solo informativo: i guadagni sulle criptovalute vanno nella dichiarazione dei redditi.
Cosa rischi se te ne dimentichi?
Fino al 2022 il modelo 720 era famigerato per le sue sanzioni: almeno 10.000 € per categoria se non lo presentavi, e i beni non dichiarati potevano essere tassati come reddito senza alcuna prescrizione, con una sanzione del 150%. Il 27 gennaio 2022 la Corte di giustizia dell'Unione europea ha stabilito (causa C-788/19) che ciò violava la libera circolazione dei capitali. La Spagna ha abolito queste regole a marzo 2022 (Ley 5/2022).
Da allora si applicano le sanzioni ordinarie per le dichiarazioni informative, previste dagli articoli 198 e 199 della legge generale tributaria, separatamente per ogni categoria:
- Non presentato: 20 € per ogni dato o insieme di dati che avrebbe dovuto contenere, con un minimo di 300 € e un massimo di 20.000 €.
- Presentato in ritardo, ma di tua iniziativa prima che l'Agencia Tributaria te lo chieda: la metà, quindi 10 € per dato, almeno 150 € e al massimo 10.000 €.
- Presentato incompleto, inesatto o con dati falsi: una sanzione a parte ai sensi dell'articolo 199.
Hai dimenticato di presentarlo? Allora fallo il prima possibile: una lettera del fisco raddoppia la sanzione. E non contare sul silenzio. Le banche dell'UE, e delle oltre 100 giurisdizioni che applicano il Common Reporting Standard (CRS) dell'OCSE, comunicano i conti dei clienti residenti fiscali in un altro paese alla propria amministrazione fiscale, che li trasmette al paese di residenza (nell'UE in base alla direttiva 2014/107/UE). Questo non sostituisce il modelo 720, ma rende ben visibile una dichiarazione mancante.
Errori frequenti
- Contare la tua quota invece del totale. Un conto cointestato di 80.000 € è per entrambi un conto di 80.000 €, non di 40.000 €.
- Guardare solo il 31 dicembre. Conta anche il saldo medio del quarto trimestre. Se a dicembre hai trasferito denaro in Spagna, quella media può essere ancora sopra i 50.000 €.
- Dimenticare il conto dei tuoi genitori. Una delega sul loro conto fa entrare quel conto nella tua dichiarazione.
- Indicare il valore di mercato o la rendita catastale. Per gli immobili conta il prezzo di acquisto.
- Non segnalare una vendita o una chiusura. Ciò che è stato dichiarato va segnalato anche quando non c'è più, perfino sotto la soglia.
- Pensare che la tua famiglia sia coperta dal tuo regime Beckham. Il regime vale per persona: chi non lo ha scelto personalmente può essere tenuto a presentare il modello.
- Mettere le criptovalute nel modelo 720. Le criptovalute su una piattaforma estera vanno nel modelo 721.
Il modelo 720 in sintesi
- Chi: i residenti fiscali in Spagna, dal primo anno, anche delegati e contitolari. Esclusi: i non residenti e chi applica il regime Beckham.
- Cosa: conti, titoli e assicurazioni, e immobili fuori dalla Spagna, per categoria oltre i 50.000 €.
- Quando: dal 1° gennaio al 31 marzo, sulla situazione al 31 dicembre. Per il 2026: entro il 31 marzo 2027.
- Come: online presso l'Agencia Tributaria, con un certificato digitale o Cl@ve.
- Negli anni successivi: di nuovo solo se una categoria aumenta di oltre 20.000 €, o se vendi o chiudi qualcosa di già dichiarato.
- Criptovalute: su una piattaforma estera oltre i 50.000 €, con il modelo 721.
- Sanzione: 20 € per dato, almeno 300 €, la metà se presenti in ritardo di tua iniziativa.
Ti sei appena trasferito? Gli altri passaggi, nell'ordine giusto, li trovi nella nostra checklist per trasferirsi in Spagna.
Fonti ufficiali
- Ley 58/2003, legge generale tributaria, disposizione addizionale 18 e articoli 198 e 199: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, articoli 42 bis, 42 ter, 42 quater e 54 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, imposta sul reddito, residenza fiscale (articolo 9) e regime Beckham (articolo 93): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, nuovo regime sanzionatorio per il modelo 720: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, domande frequenti sul modelo 720: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, criptovalute detenute all'estero: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Corte di giustizia dell'UE, sentenza C-788/19 del 27 gennaio 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Direttiva 2014/107/UE, scambio automatico di informazioni sui conti finanziari: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Richiedi il tuo Certificato Digitale completamente in remoto.
Richiedi il tuo Certificato Digitale completamente in remoto.

