


Modelo 720: cómo declarar tus bienes en el extranjero
Cuando pasas a ser residente fiscal en España, te toca una declaración que pocos países tienen en esta forma: el modelo 720. En él informas de lo que tienes fuera de España (cuentas bancarias, inversiones, seguros de vida e inmuebles) en cuanto una de esas categorías supera los 50.000 €. Con él no pagas ningún impuesto, pero tienes que presentarlo entre el 1 de enero y el 31 de marzo.
Si has pasado a ser residente fiscal en 2026, tu primer plazo va, por tanto, del 1 de enero al 31 de marzo de 2027, con los bienes que tenías a 31 de diciembre de 2026. Esta guía explica quién tiene que presentarlo, cómo se calcula el umbral de cada categoría, qué no tienes que declarar, cuándo tienes que volver a presentarlo y a qué te sigues arriesgando si se te olvida. Las criptomonedas en una plataforma extranjera tienen su propio formulario, el modelo 721, que tratamos aparte.
¿Qué es el modelo 720?
El modelo 720 es la declaración informativa sobre bienes y derechos situados en el extranjero. La obligación figura en la Ley General Tributaria (Ley 58/2003, disposición adicional 18.ª) y la desarrolla el Reglamento General de gestión e inspección (Real Decreto 1065/2007). Las primeras declaraciones correspondieron al ejercicio 2012. El formulario reúne tres obligaciones independientes entre sí:
- Cuentas en bancos y entidades de crédito fuera de España (artículo 42 bis).
- Valores, seguros y rentas: acciones, bonos y fondos de inversión en el extranjero, seguros de vida con una aseguradora extranjera y rentas vitalicias o temporales de una entidad extranjera (artículo 42 ter).
- Inmuebles y derechos sobre inmuebles situados fuera de España (artículo 54 bis).
No hay nada que pagar. Lo que generan esos bienes (intereses, dividendos o alquileres) lo declaras como residente en tu declaración de la renta, el modelo 100, aplicando el convenio de doble imposición. El modelo 720 solo informa a la Agencia Tributaria de qué existe y dónde está.
¿Quién tiene que presentar el modelo 720?
Toda persona que sea residente fiscal en España, también el primer año. Según la Ley del IRPF (Ley 35/2006, art. 9), eres residente si pasas más de 183 días en España en un año natural o si el núcleo principal de tus actividades o intereses económicos está en España. Si tu cónyuge (no separado legalmente) y tus hijos menores viven en España, la ley presume que tú también resides aquí. España no divide el año: si te mudas en marzo y te quedas el resto del año, eres residente durante todo ese año. Tienes más detalles en nuestra guía sobre la residencia fiscal en España.
No hace falta que seas tú el titular. En el caso de las cuentas, también están obligados los autorizados, los beneficiarios y cualquiera que pueda disponer del dinero de otro modo. Si tienes un poder sobre la cuenta de tus padres en tu país de origen, esa cuenta entra en tu categoría de cuentas.
Si compartes la titularidad de algo, por ejemplo con tu pareja, cada uno declara el saldo total o el valor total, con su propio porcentaje. El umbral de 50.000 € se aplica al bien entero, no a tu parte.
Quién no tiene que presentarlo
- Los no residentes. Si tienes una vivienda en España pero sigues siendo residente fiscal en otro país, presentas el modelo 210, no el modelo 720. Consulta nuestra guía sobre los impuestos como no residente.
- Quien se acoge al régimen especial de trabajadores desplazados (régimen Beckham), regulado en el art. 93 de la Ley del IRPF. La Agencia Tributaria lo confirma en sus preguntas frecuentes. El régimen se aplica por persona: tu cónyuge y tus hijos solo quedan incluidos si optan ellos mismos, algo posible con condiciones desde 2023 (art. 93.3). Si no lo hacen y son residentes fiscales, es muy posible que tengan que presentarlo.
Las tres categorías y el umbral de 50.000 €
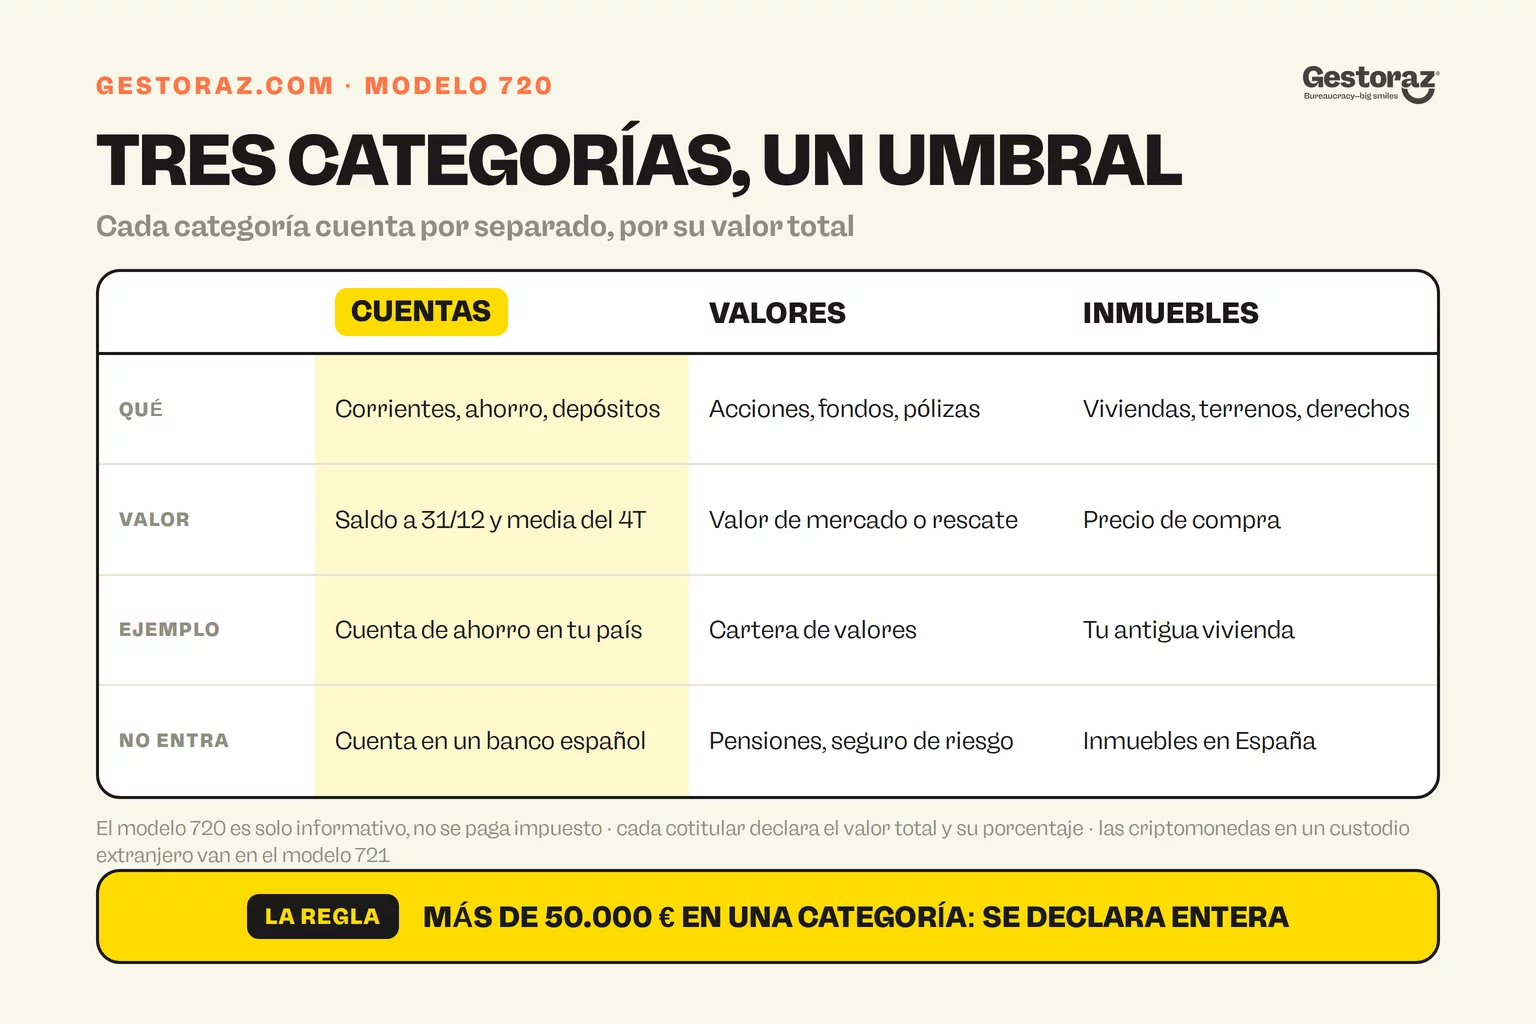
El umbral se aplica por categoría, y en cada categoría es todo o nada. Si una categoría se queda en total por debajo de 50.000 €, no declaras nada de ella. Si supera esa cifra, declaras todos los bienes de esa categoría, también los pequeños. Cada categoría es una obligación aparte, con su propia sanción si se te olvida.
1. Cuentas
Cuentas corrientes, cuentas de ahorro, depósitos y cuentas de crédito en un banco fuera de España. Tienes que mirar dos totales: los saldos a 31 de diciembre y los saldos medios del cuarto trimestre. Si cualquiera de los dos supera los 50.000 €, declaras todas tus cuentas en el extranjero, con el banco, el número de cuenta, la fecha de apertura y los dos saldos.
2. Valores, fondos, seguros y rentas
Acciones y bonos depositados en el extranjero, participaciones en fondos de inversión extranjeros, seguros de vida con una aseguradora extranjera y rentas que cobras de una entidad extranjera. Las acciones cotizadas se declaran por su cotización a 31 de diciembre, los fondos por su valor liquidativo en esa fecha, los seguros de vida por su valor de rescate y las rentas por su valor de capitalización.
3. Inmuebles
Una vivienda, un terreno, un garaje o un derecho sobre un inmueble fuera de España. Aquí no cuenta el valor de mercado actual ni un valor fiscal como el valor catastral de ese país, sino el valor de adquisición: lo que pagaste. Declaras la dirección, la fecha de adquisición y ese valor. El usufructo, la nuda propiedad y la multipropiedad tienen sus propias reglas de valoración.
Los importes en otra moneda, también el precio de compra de un inmueble, se convierten a euros al tipo de cambio del 31 de diciembre del año que declaras.
Lo que no tienes que declarar
- Los derechos de pensión. Los derechos acumulados en un plan de pensiones extranjero no se declaran mientras no cobres prestaciones, según la Agencia Tributaria. Si ya cobras una pensión como renta periódica de una entidad extranjera, conviene comprobar si entra en la categoría 2.
- Los seguros de vida de riesgo puro, sin valor de rescate.
- Lo que está en España. Una cuenta en un banco español o un inmueble en España no van en el modelo 720.
- Las criptomonedas. Van en el modelo 721, más abajo en esta guía.
- Una categoría que en total no supera los 50.000 €.
¿Cuándo y cómo se presenta?
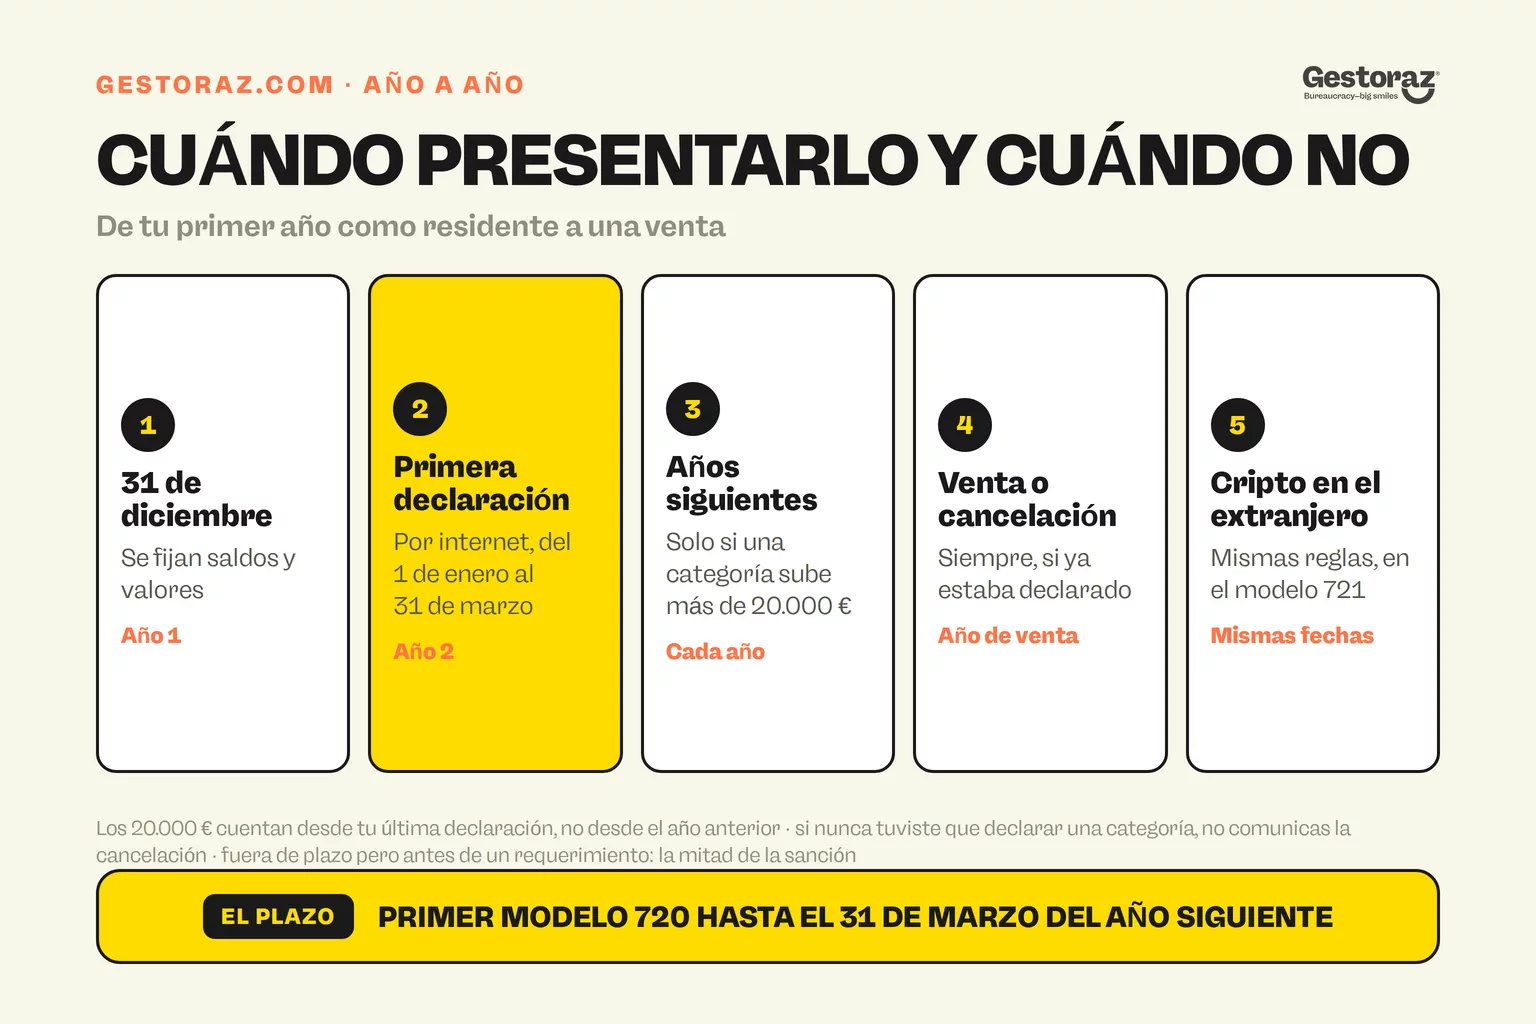
El plazo va del 1 de enero al 31 de marzo y recoge la situación a 31 de diciembre del año anterior. Para el ejercicio 2026, eso significa como tarde el 31 de marzo de 2027. Si un problema técnico de la Agencia Tributaria te impide presentarlo a tiempo, aún puedes hacerlo en los cuatro días naturales siguientes.
El modelo 720 solo se puede presentar por internet, en la Sede electrónica de la Agencia Tributaria. Te identificas con un certificado digital o con Cl@ve, y tu NIE es tu número fiscal en la declaración. Si todavía no tienes certificado ni Cl@ve, gestiónalo mucho antes de marzo: te explicamos cómo funciona en nuestra guía sobre el certificado digital y Cl@ve.
Lo que debes tener a mano
- Cuentas: el nombre y la dirección del banco, el número de cuenta (IBAN) y el BIC, la fecha de apertura, el saldo a 31 de diciembre y el saldo medio de octubre a diciembre. Pide ese saldo medio a tu banco si no aparece en tu extracto anual.
- Valores y fondos: el emisor o el fondo, el ISIN, el número de títulos o participaciones y el valor a 31 de diciembre.
- Seguros y rentas: el nombre y la dirección de la aseguradora y el valor de rescate o de capitalización a 31 de diciembre.
- Inmuebles: la dirección, el tipo de inmueble, la fecha de adquisición, el precio de compra y tu porcentaje de titularidad.
Después del primer año: la regla de los 20.000 € y las ventas
El modelo 720 no es un trámite anual. Después de tu primera declaración, solo vuelves a declarar una categoría si su valor total ha subido más de 20.000 € respecto al de tu última declaración de esa categoría. Por tanto, comparas con la última cifra que declaraste, no con el año anterior: una subida de 15.000 € no cambia nada este año, pero si al año siguiente se suman otros 13.000 €, estás 28.000 € por encima y tienes que volver a presentarlo.
Hay una regla que se aplica siempre: si has vendido, cancelado o donado algo que ya figuraba en una declaración, lo indicas en la declaración de ese año, con la fecha y el saldo o el precio de venta. Esto vale también si con ello la categoría baja de 50.000 €.
Si nunca tuviste que declarar una cuenta, por ejemplo porque la categoría siempre se quedó por debajo del umbral, tampoco tienes que declarar su cancelación.
Ejemplo práctico: una pareja de Bruselas en Alicante
Lucía y Martín se mudan de Bruselas a Alicante en marzo de 2026 y se quedan el resto del año: son residentes fiscales durante todo 2026. En Bélgica conservan una cuenta de ahorro conjunta, Martín tiene una cuenta de inversión a su nombre y, de momento, mantienen la casa que compraron juntos en 2012 por 260.000 €.
- Cuenta de ahorro: un saldo de 64.000 € a 31 de diciembre de 2026 y una media de 61.000 € en el cuarto trimestre. Supera el umbral, así que Lucía y Martín declaran cada uno la cuenta completa, con un 50 % de titularidad.
- Cuenta de inversión: 38.000 € a 31 de diciembre. Está por debajo del umbral, así que Martín no la declara.
- Casa: valor de adquisición de 260.000 €. Cada uno declara el valor total, con un 50 %.
- Hasta el 31 de marzo de 2027: Lucía y Martín presentan cada uno un modelo 720, con la cuenta y la casa.
- A finales de 2027: la cuenta de ahorro llega a 71.000 €, con una media de 69.000 €. Son 7.000 € y 8.000 € más que en su declaración, es decir, menos de 20.000 €: no hay nueva declaración para la cuenta. La cuenta de inversión sube a 52.000 €: Martín la declara por primera vez, hasta el 31 de marzo de 2028.
- En junio de 2028: venden la casa por 395.000 €. En la declaración de 2028, hasta el 31 de marzo de 2029, cada uno declara la venta, con la fecha y el precio.
La ganancia por la venta de la casa es un asunto de su IRPF y del convenio de doble imposición. El modelo 720 solo informa de que la casa se ha vendido.
Criptomonedas: el modelo 721
Para las criptomonedas en una plataforma extranjera hay un formulario aparte: el modelo 721, que se introdujo para la declaración del ejercicio 2023 (artículo 42 quater del Real Decreto 1065/2007). Funciona como el modelo 720: el mismo plazo del 1 de enero al 31 de marzo, el mismo umbral de 50.000 € y la misma regla de los 20.000 € en los años siguientes.
Solo abarca las criptomonedas que gestiona por ti un custodio que guarda las claves privadas y que no informa sobre sus clientes en España: en la práctica, una plataforma extranjera. Las criptomonedas de tu propio monedero, cuyas claves solo tienes tú, no entran. Sumas el valor de todas tus criptomonedas en esos custodios a 31 de diciembre, a la cotización de ese día. El modelo 721 también es solo informativo: las ganancias de criptomonedas van en tu declaración de la renta.
¿A qué te arriesgas si se te olvida?
Hasta 2022, el modelo 720 era tristemente famoso por sus sanciones: al menos 10.000 € por categoría si no lo presentabas, y los bienes no declarados podían tributar como renta sin ningún plazo de prescripción, con una sanción del 150 %. El 27 de enero de 2022, el Tribunal de Justicia de la Unión Europea declaró (asunto C-788/19) que eso vulneraba la libre circulación de capitales. España suprimió esas normas en marzo de 2022 (Ley 5/2022).
Desde entonces se aplican las sanciones ordinarias de las declaraciones informativas, previstas en los artículos 198 y 199 de la Ley General Tributaria, por separado para cada categoría:
- Declaración no presentada: 20 € por cada dato o conjunto de datos que debería haber incluido, con un mínimo de 300 € y un máximo de 20.000 €.
- Presentada fuera de plazo, pero por iniciativa propia antes de que la Agencia Tributaria la requiera: la mitad, es decir, 10 € por dato, con un mínimo de 150 € y un máximo de 10.000 €.
- Presentada de forma incompleta, inexacta o con datos falsos: una sanción aparte según el artículo 199.
¿Se te olvidó? Preséntalo cuanto antes: un requerimiento de Hacienda duplica la sanción. Y no cuentes con que pase desapercibido. Los bancos de la UE, y de las más de 100 jurisdicciones que aplican el Estándar Común de Comunicación de Información (CRS) de la OCDE, comunican las cuentas de los clientes residentes fiscales en otro país a su administración tributaria, que las transmite al país de residencia (dentro de la UE, en virtud de la Directiva 2014/107/UE). Eso no sustituye al modelo 720, pero sí hace que la falta de una declaración salte a la vista.
Errores frecuentes
- Contar tu parte en lugar del total. Una cuenta conjunta de 80.000 € es una cuenta de 80.000 € para los dos, no de 40.000 €.
- Mirar solo el 31 de diciembre. El saldo medio del cuarto trimestre también cuenta. Si transferiste dinero a España en diciembre, esa media puede seguir por encima de 50.000 €.
- Olvidar la cuenta de tus padres. Un poder sobre su cuenta hace que esa cuenta forme parte de tu declaración.
- Declarar el valor de mercado o un valor fiscal o catastral. En los inmuebles cuenta el precio de compra.
- No declarar una venta o una cancelación. Lo que ya declaraste también tienes que darlo de baja, incluso por debajo del umbral.
- Creer que tu familia está cubierta por tu régimen Beckham. El régimen se aplica por persona: quien no haya optado por sí mismo puede tener que presentarlo.
- Incluir las criptomonedas en el modelo 720. Las criptomonedas en una plataforma extranjera van en el modelo 721.
El modelo 720 de un vistazo
- Quién: los residentes fiscales en España, desde el primer año, incluidos autorizados y cotitulares. No: los no residentes ni quien se acoge al régimen Beckham.
- Qué: cuentas, valores y seguros, e inmuebles fuera de España, por categoría de más de 50.000 €.
- Cuándo: del 1 de enero al 31 de marzo, con la situación a 31 de diciembre. Para 2026: hasta el 31 de marzo de 2027.
- Cómo: por internet en la Agencia Tributaria, con certificado digital o Cl@ve.
- Después: solo otra vez si una categoría sube más de 20.000 €, o si vendes o cancelas algo que ya declaraste.
- Criptomonedas: en una plataforma extranjera por encima de 50.000 €, con el modelo 721.
- Sanción: 20 € por dato, mínimo 300 €, la mitad si lo presentas tarde por iniciativa propia.
¿Acabas de mudarte? Los demás pasos, en el orden correcto, están en nuestra lista de trámites para mudarte a España.
Fuentes oficiales
- Ley 58/2003, Ley General Tributaria, disposición adicional 18.ª y artículos 198 y 199: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, artículos 42 bis, 42 ter, 42 quater y 54 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, Ley del IRPF, residencia fiscal (artículo 9) y régimen Beckham (artículo 93): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, nuevo régimen sancionador del modelo 720: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, preguntas frecuentes sobre el modelo 720: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, criptomonedas situadas en el extranjero: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Tribunal de Justicia de la UE, sentencia C-788/19 de 27 de enero de 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Directiva 2014/107/UE, intercambio automático de información sobre cuentas financieras: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Solicite su Certificado Digital de forma totalmente remota.
Solicite su Certificado Digital de forma totalmente remota.

