


Modelo 720 in Spanien: Auslandsvermögen richtig erklären
Sobald du in Spanien Steuerresident wirst, kommt eine Erklärung auf dich zu, die nur wenige andere Länder in dieser Form kennen: das modelo 720. Darin meldest du, was du außerhalb Spaniens besitzt (Bankkonten, Kapitalanlagen, Lebensversicherungen und Immobilien), sobald eine dieser Kategorien 50.000 € übersteigt. Steuern zahlst du damit keine, aber du musst es zwischen dem 1. Januar und dem 31. März abgeben.
Bist du 2026 Steuerresident geworden, läuft deine erste Frist also vom 1. Januar bis zum 31. März 2027, auf Grundlage dessen, was du am 31. Dezember 2026 besessen hast. Dieser Leitfaden erklärt, wer die Erklärung abgeben muss, wie du die Schwelle je Kategorie berechnest, was du nicht melden musst, wann du erneut abgeben musst und was dir heute noch droht, wenn du es vergisst. Für Kryptowerte auf einer ausländischen Plattform gibt es ein eigenes Formular, das modelo 721, das wir gesondert behandeln.
Was ist das modelo 720?
Das modelo 720 ist die declaración informativa sobre bienes y derechos situados en el extranjero, die Informationserklärung über Vermögen im Ausland. Festgelegt ist die Pflicht im spanischen Allgemeinen Steuergesetz (Ley General Tributaria, Ley 58/2003, Zusatzbestimmung 18), die Einzelheiten regelt das Real Decreto 1065/2007. Die ersten Erklärungen betrafen das Jahr 2012. Das Formular vereint drei Pflichten, die jeweils für sich stehen:
- Konten bei Banken und Kreditinstituten außerhalb Spaniens (Artikel 42 bis).
- Wertpapiere, Versicherungen und Renten: Aktien, Anleihen und Investmentfonds im Ausland, Lebensversicherungen bei einem ausländischen Versicherer und Renten von einer ausländischen Einrichtung (Artikel 42 ter).
- Immobilien und Rechte an Immobilien außerhalb Spaniens (Artikel 54 bis).
Zu zahlen ist dabei nichts. Was dieses Vermögen abwirft (Zinsen, Dividenden oder Mieten), gibst du als Resident in deiner Einkommensteuererklärung an, dem modelo 100, unter Anwendung des Doppelbesteuerungsabkommens. Das modelo 720 teilt der Agencia Tributaria nur mit, was vorhanden ist und wo es liegt.
Wer muss das modelo 720 abgeben?
Jeder, der in Spanien Steuerresident ist, und zwar schon im ersten Jahr. Nach dem Einkommensteuergesetz (Ley 35/2006, Art. 9) bist du Resident, wenn du dich in einem Kalenderjahr mehr als 183 Tage in Spanien aufhältst oder wenn dort der Mittelpunkt deiner Tätigkeiten oder wirtschaftlichen Interessen liegt. Leben dein Ehepartner (nicht rechtlich getrennt) und deine minderjährigen Kinder in Spanien, vermutet das Gesetz, dass auch du dort lebst. Spanien teilt das Jahr nicht auf: Ziehst du im März nach Spanien und bleibst den Rest des Jahres dort, bist du für das ganze Jahr Resident. Mehr dazu in unserem Leitfaden zur Steuerresidenz in Spanien.
Du musst nicht selbst Eigentümer sein. Bei Konten zählt auch, wer zeichnungsberechtigt oder begünstigt ist oder auf andere Weise über das Geld verfügen kann. Hast du eine Vollmacht für das Konto deiner Eltern in der Heimat, gehört dieses Konto zu deiner Kategorie Konten.
Besitzt du etwas gemeinsam, zum Beispiel mit deinem Partner, meldet jeder von euch den vollen Saldo oder den vollen Wert, mit dem eigenen Anteil in Prozent. Die Schwelle von 50.000 € gilt für den ganzen Vermögenswert, nicht für deinen Anteil.
Wer nicht abgeben muss
- Nichtansässige. Besitzt du eine Wohnung in Spanien, bleibst aber in einem anderen Land steuerlich ansässig, gibst du das modelo 210 ab, nicht das modelo 720. Mehr dazu in unserem Leitfaden zu Steuern als Nichtansässiger.
- Wer unter die Beckham-Regelung fällt, die Sonderregelung für Arbeitnehmer, die nach Spanien ziehen (Art. 93 des Einkommensteuergesetzes). Die Agencia Tributaria bestätigt das in ihren häufig gestellten Fragen. Die Regelung gilt pro Person: Dein Ehepartner und deine Kinder fallen nur darunter, wenn sie sich selbst dafür entscheiden, was seit 2023 unter bestimmten Voraussetzungen möglich ist (Art. 93.3). Tun sie das nicht und sind sie in Spanien steuerlich ansässig, können sie sehr wohl abgabepflichtig sein.
Die drei Kategorien und die Schwelle von 50.000 €
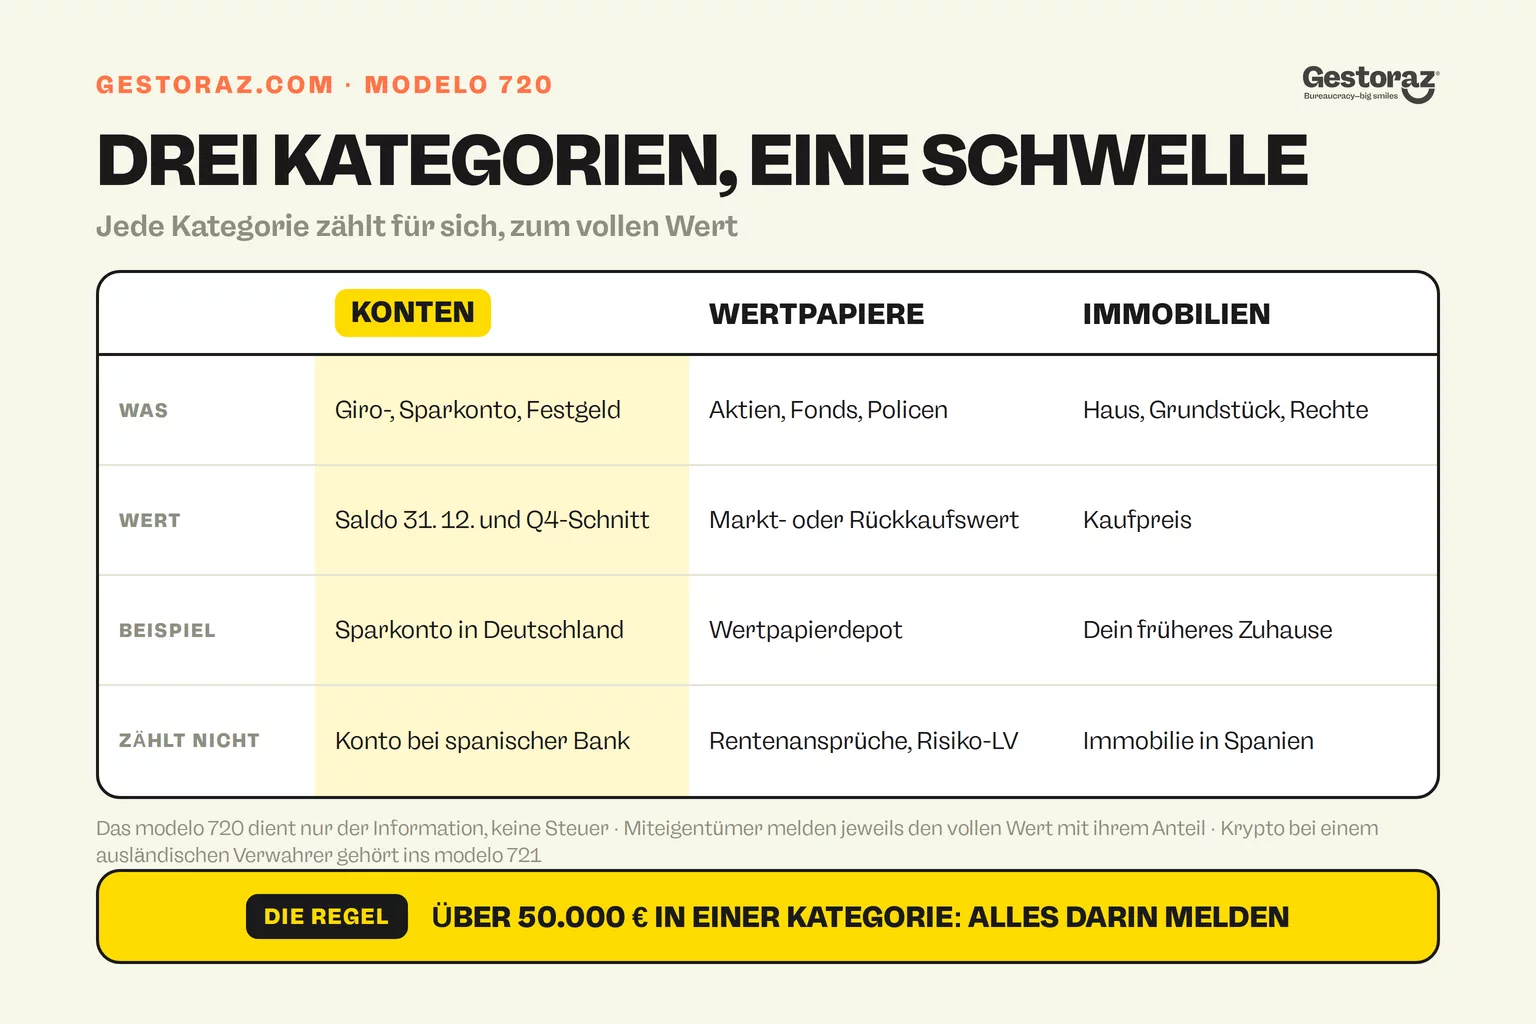
Die Schwelle gilt je Kategorie, und je Kategorie heißt es: alles oder nichts. Bleibt eine Kategorie insgesamt unter 50.000 €, meldest du daraus nichts. Liegt sie darüber, meldest du jeden Vermögenswert dieser Kategorie, auch die kleinen. Jede Kategorie ist eine eigene Pflicht, mit einer eigenen Strafe, wenn du sie vergisst.
1. Konten
Girokonten, Sparkonten, Festgelder und Kreditkonten bei einer Bank außerhalb Spaniens. Du schaust auf zwei Summen: die Salden am 31. Dezember und die Durchschnittssalden des vierten Quartals. Übersteigt eine der beiden Summen 50.000 €, meldest du alle deine ausländischen Konten, mit der Bank, der Kontonummer, dem Eröffnungsdatum und beiden Salden.
2. Wertpapiere, Fonds, Versicherungen und Renten
Aktien und Anleihen in einem Depot im Ausland, Anteile an ausländischen Investmentfonds, Lebensversicherungen bei einem ausländischen Versicherer und Renten, die du von einer ausländischen Einrichtung erhältst. Börsennotierte Aktien meldest du mit ihrem Kurs am 31. Dezember, Fonds mit ihrem Rücknahmepreis an diesem Tag, Lebensversicherungen mit ihrem Rückkaufswert und eine Rente mit ihrem Kapitalwert.
3. Immobilien
Ein Haus oder eine Wohnung, ein Grundstück, eine Garage oder ein Recht an einer Immobilie außerhalb Spaniens. Entscheidend ist hier weder der heutige Marktwert noch ein steuerlicher Wert wie der Grundsteuerwert, sondern der Anschaffungswert: was du dafür bezahlt hast. Du meldest die Adresse, das Kaufdatum und diesen Wert. Für Nießbrauch, das bloße Eigentum ohne Nutzungsrecht und Timesharing gelten eigene Bewertungsregeln.
Beträge in einer anderen Währung, auch der Kaufpreis einer Immobilie, rechnest du zum Wechselkurs vom 31. Dezember des Jahres, für das du die Erklärung abgibst, in Euro um.
Was du nicht melden musst
- Rentenanwartschaften. Anwartschaften aus einem ausländischen Pensionsplan meldest du nicht, solange du keine Leistungen daraus beziehst, schreibt die Agencia Tributaria. Beziehst du bereits eine Rente als regelmäßige Zahlung von einer ausländischen Einrichtung, lass prüfen, ob sie unter Kategorie 2 fällt.
- Reine Risikolebensversicherungen, ohne Rückkaufswert.
- Alles, was in Spanien liegt. Ein Konto bei einer spanischen Bank oder eine Immobilie in Spanien gehört nicht ins modelo 720.
- Kryptowerte. Sie gehören ins modelo 721, weiter unten in diesem Leitfaden.
- Eine Kategorie, die insgesamt 50.000 € nicht übersteigt.
Wann und wie gibst du es ab?
Die Abgabefrist läuft vom 1. Januar bis 31. März und betrifft den Stand am 31. Dezember des Vorjahres. Für das Jahr 2026 heißt das: spätestens bis zum 31. März 2027. Hindert dich ein technisches Problem bei der Agencia Tributaria daran, rechtzeitig abzugeben, kannst du noch in den vier folgenden Kalendertagen abgeben.
Das modelo 720 gibt es nur online, über die Sede electrónica der Agencia Tributaria. Du weist dich mit einem digitalen Zertifikat oder mit Cl@ve aus, und deine NIE ist deine Steuernummer in der Erklärung. Hast du noch kein Zertifikat und kein Cl@ve, kümmere dich lange vor März darum: Wie das geht, erklärt unser Leitfaden zum digitalen Zertifikat und Cl@ve.
Was du bereithalten solltest
- Konten: den Namen und die Adresse der Bank, die Kontonummer (IBAN) und den BIC, das Eröffnungsdatum, den Saldo am 31. Dezember und den Durchschnittssaldo von Oktober bis Dezember. Frag deine Bank nach diesem Durchschnitt, wenn er nicht auf deinem Jahreskontoauszug steht.
- Wertpapiere und Fonds: den Emittenten oder den Fonds, die ISIN, die Stückzahl und den Wert am 31. Dezember.
- Versicherungen und Renten: den Namen und die Adresse des Versicherers und den Rückkaufs- oder Kapitalwert am 31. Dezember.
- Immobilien: die Adresse, die Art der Immobilie, das Kaufdatum, den Kaufpreis und deinen Eigentumsanteil in Prozent.
Nach dem ersten Jahr: die 20.000-€-Regel und Verkäufe
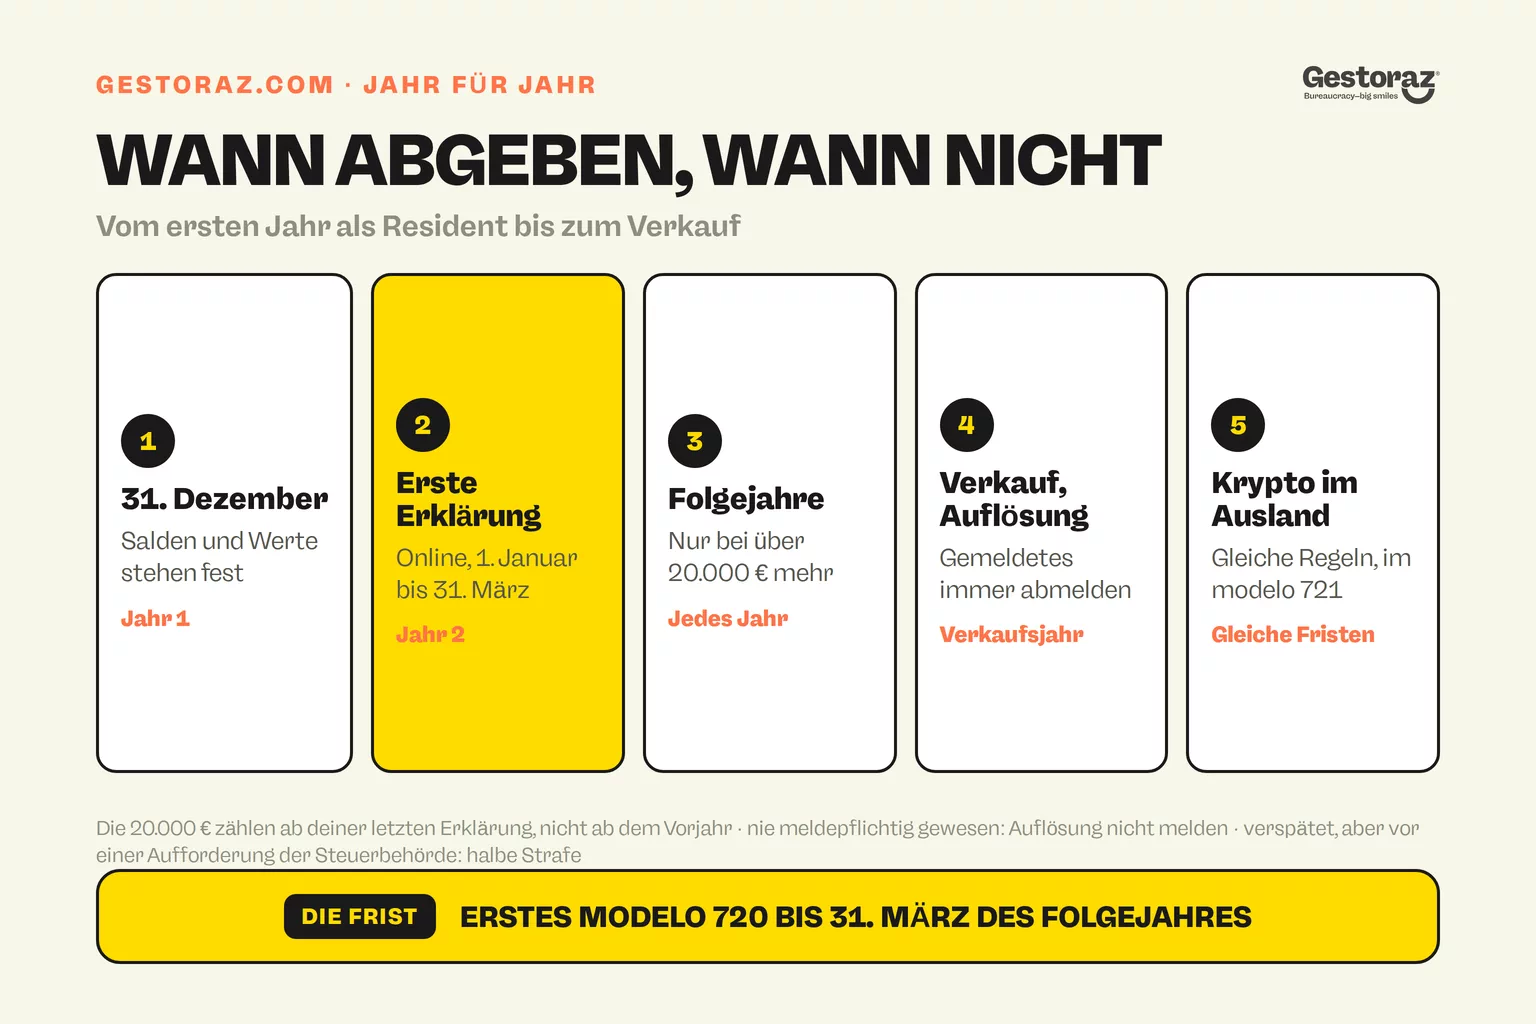
Das modelo 720 ist keine jährliche Routine. Nach deiner ersten Erklärung meldest du eine Kategorie nur dann erneut, wenn ihr Gesamtwert gegenüber deiner letzten Erklärung für diese Kategorie um mehr als 20.000 € gestiegen ist. Du vergleichst also mit der zuletzt gemeldeten Zahl, nicht mit dem Vorjahr: Ein Plus von 15.000 € bedeutet in diesem Jahr nichts, kommen aber im Jahr darauf weitere 13.000 € dazu, liegst du 28.000 € höher und musst erneut abgeben.
Eine Regel gilt immer: Hast du etwas verkauft, aufgelöst oder verschenkt, das schon in einer Erklärung stand, meldest du das in der Erklärung für dieses Jahr, mit dem Datum und dem Saldo oder dem Verkaufspreis. Das gilt auch, wenn die Kategorie dadurch unter 50.000 € fällt.
Warst du nie verpflichtet, ein Konto zu melden, etwa weil die Kategorie immer unter der Schwelle blieb, musst du auch seine Auflösung nicht melden.
Rechenbeispiel: ein Paar aus Köln in Alicante
Anna und Jonas ziehen im März 2026 von Köln nach Alicante und bleiben den Rest des Jahres: Sie sind für das ganze Jahr 2026 in Spanien steuerlich ansässig. In Deutschland behalten sie ein gemeinsames Sparkonto, Jonas hat ein Depot auf seinen Namen, und vorerst behalten sie auch ihr Haus, das sie 2012 gemeinsam für 260.000 € gekauft haben.
- Sparkonto: ein Saldo von 64.000 € am 31. Dezember 2026, im vierten Quartal durchschnittlich 61.000 €. Das liegt über der Schwelle, also melden Anna und Jonas jeweils das ganze Konto, mit 50 % Eigentumsanteil.
- Depot: 38.000 € am 31. Dezember. Das liegt unter der Schwelle, also meldet Jonas es nicht.
- Haus: Anschaffungswert 260.000 €. Jeder meldet den vollen Wert, mit 50 %.
- Bis zum 31. März 2027: Anna und Jonas geben jeweils ein modelo 720 ab, mit dem Konto und dem Haus.
- Ende 2027: Das Sparkonto steht bei 71.000 €, im Durchschnitt bei 69.000 €. Das sind 7.000 € und 8.000 € mehr als in ihrer Erklärung, also weniger als 20.000 €: keine neue Erklärung für das Konto. Das Depot steigt auf 52.000 €: Jonas meldet es zum ersten Mal, bis zum 31. März 2028.
- Juni 2028: Sie verkaufen das Haus für 395.000 €. In der Erklärung für 2028, bis zum 31. März 2029, meldet jeder den Verkauf, mit Datum und Preis.
Der Veräußerungsgewinn aus dem Haus ist eine Frage ihrer Einkommensteuer und des Doppelbesteuerungsabkommens. Das modelo 720 meldet nur, dass das Haus verkauft wurde.
Krypto: das modelo 721
Für Kryptowährungen auf einer ausländischen Plattform gibt es ein eigenes Formular: das modelo 721, eingeführt für die Erklärung über 2023 (Artikel 42 quater des Real Decreto 1065/2007). Es funktioniert wie das modelo 720: dieselbe Frist vom 1. Januar bis 31. März, dieselbe Schwelle von 50.000 € und dieselbe 20.000-€-Regel in den Folgejahren.
Es betrifft nur Kryptowerte, die ein Verwahrer für dich verwaltet, der die privaten Schlüssel hält und in Spanien keine Meldungen über seine Kunden abgibt: in der Praxis eine ausländische Plattform. Kryptowerte in deiner eigenen Wallet, deren Schlüssel nur du hast, zählen nicht dazu. Du addierst den Wert all deiner Kryptowerte bei solchen Verwahrern am 31. Dezember, zum Kurs dieses Tages. Auch das modelo 721 ist eine reine Informationserklärung: Gewinne aus Kryptowerten gehören in deine Einkommensteuererklärung.
Was riskierst du, wenn du es vergisst?
Bis 2022 war das modelo 720 für seine Strafen berüchtigt: mindestens 10.000 € pro Kategorie, wenn du es nicht abgegeben hattest, und nicht erklärtes Vermögen konnte ohne jede Verjährung als Einkommen besteuert werden, mit einer Strafe von 150 %. Am 27. Januar 2022 entschied der Gerichtshof der Europäischen Union (Rechtssache C-788/19), dass dies gegen die Kapitalverkehrsfreiheit verstößt. Spanien schaffte diese Regeln im März 2022 ab (Ley 5/2022).
Seitdem gelten die normalen Strafen für Informationserklärungen aus den Artikeln 198 und 199 des Allgemeinen Steuergesetzes, getrennt für jede Kategorie:
- Nicht abgegeben: 20 € für jede Angabe oder jeden Datensatz, der darin hätte stehen müssen, mindestens 300 € und höchstens 20.000 €.
- Verspätet abgegeben, aber aus eigenem Antrieb, bevor die Agencia Tributaria dich dazu auffordert: die Hälfte, also 10 € pro Angabe, mindestens 150 € und höchstens 10.000 €.
- Unvollständig, ungenau oder mit falschen Daten abgegeben: eine eigene Strafe nach Artikel 199.
Vergessen? Dann gib es so schnell wie möglich ab: Ein Schreiben der Steuerbehörde verdoppelt die Strafe. Und verlass dich nicht darauf, dass niemand etwas merkt. Banken in der EU und in den mehr als 100 Ländern und Gebieten, die den Gemeinsamen Meldestandard der OECD (Common Reporting Standard) anwenden, melden die Konten von Kunden, die in einem anderen Land steuerlich ansässig sind, an ihre Steuerbehörde, die sie an den Wohnsitzstaat weiterleitet (innerhalb der EU nach der Richtlinie 2014/107/EU). Das ersetzt das modelo 720 nicht, aber eine fehlende Erklärung fällt so eher auf.
Häufige Fehler
- Deinen Anteil statt des Ganzen zählen. Ein gemeinsames Konto mit 80.000 € ist für euch beide ein Konto mit 80.000 €, nicht mit 40.000 €.
- Nur auf den 31. Dezember schauen. Der Durchschnittssaldo des vierten Quartals zählt auch. Hast du im Dezember Geld nach Spanien überwiesen, kann dieser Durchschnitt noch über 50.000 € liegen.
- Das Konto deiner Eltern vergessen. Eine Vollmacht für ihr Konto macht dieses Konto zu einem Teil deiner Erklärung.
- Den Marktwert oder den Grundsteuerwert eintragen. Bei Immobilien zählt der Kaufpreis.
- Einen Verkauf oder eine Auflösung nicht melden. Was gemeldet wurde, musst du auch wieder abmelden, selbst unter der Schwelle.
- Glauben, deine Familie sei über deine Beckham-Regelung mit abgedeckt. Die Regelung gilt pro Person: Wer sich nicht selbst dafür entschieden hat, kann abgabepflichtig sein.
- Kryptowerte ins modelo 720 eintragen. Kryptowerte auf einer ausländischen Plattform gehören ins modelo 721.
Das modelo 720 auf einen Blick
- Wer: Steuerresidenten in Spanien, ab dem ersten Jahr, auch Zeichnungsberechtigte und Miteigentümer. Nicht: Nichtansässige und wer unter die Beckham-Regelung fällt.
- Was: Konten, Wertpapiere und Versicherungen sowie Immobilien außerhalb Spaniens, je Kategorie über 50.000 €.
- Wann: vom 1. Januar bis 31. März, nach dem Stand am 31. Dezember. Für 2026: bis zum 31. März 2027.
- Wie: online bei der Agencia Tributaria, mit digitalem Zertifikat oder Cl@ve.
- Danach: nur erneut, wenn eine Kategorie um mehr als 20.000 € steigt oder wenn du etwas verkaufst oder auflöst, das bereits gemeldet war.
- Kryptowerte: auf einer ausländischen Plattform und über 50.000 €, im modelo 721.
- Strafe: 20 € pro Angabe, mindestens 300 €, die Hälfte, wenn du aus eigenem Antrieb verspätet abgibst.
Gerade umgezogen? Die übrigen Schritte in der richtigen Reihenfolge findest du in unserer Checkliste für die Auswanderung nach Spanien.
Offizielle Quellen
- Ley 58/2003, spanisches Allgemeines Steuergesetz (Ley General Tributaria), Zusatzbestimmung 18 und Artikel 198 und 199: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, Artikel 42 bis, 42 ter, 42 quater und 54 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, Einkommensteuer, Steuerresidenz (Artikel 9) und Beckham-Regelung (Artikel 93): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, neue Sanktionsregelung für das modelo 720: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, häufig gestellte Fragen zum modelo 720: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, Kryptowerte im Ausland: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Gerichtshof der EU, Urteil C-788/19 vom 27. Januar 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Richtlinie 2014/107/EU, automatischer Austausch von Informationen über Finanzkonten: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Erhalte dein Digitales Zertifikat komplett aus der Ferne.
Fordern Sie Ihr digitales Zertifikat vollständig aus der Ferne an.

