


Modelo 720 i Spanien: deklarera dina tillgångar utomlands
När du blir skatteresident i Spanien får du en deklaration som få andra länder har i den här formen: modelo 720. I den redovisar du vad du äger utanför Spanien (bankkonton, investeringar, livförsäkringar och fastigheter) så snart någon av de kategorierna överstiger 50 000 €. Du betalar ingen skatt med den, men du måste lämna in den mellan den 1 januari och den 31 mars.
Blev du skatteresident under 2026 löper din första deklarationsperiod alltså från den 1 januari till den 31 mars 2027, utifrån vad du ägde den 31 december 2026. Den här guiden förklarar vem som måste lämna den, hur du räknar ut gränsen per kategori, vad du inte behöver redovisa, när du måste lämna den igen och vad du fortfarande riskerar om du glömmer den. Kryptotillgångar på en utländsk plattform har en egen blankett, modelo 721, som vi går igenom separat.
Vad är modelo 720?
Modelo 720 är declaración informativa sobre bienes y derechos situados en el extranjero, uppgiftsdeklarationen om tillgångar i utlandet. Skyldigheten finns i den spanska allmänna skattelagen (Ley General Tributaria, Ley 58/2003, tilläggsbestämmelse 18) och regleras i detalj i Real Decreto 1065/2007. De första deklarationerna gällde år 2012. Blanketten samlar tre skyldigheter som gäller var för sig:
- Konton hos banker och kreditinstitut utanför Spanien (artikel 42 bis).
- Värdepapper, försäkringar och livräntor: aktier, obligationer och investeringsfonder som du har utomlands, livförsäkringar hos ett utländskt försäkringsbolag och livräntor från ett utländskt institut (artikel 42 ter).
- Fastigheter och rättigheter till fastigheter utanför Spanien (artikel 54 bis).
Det finns inget belopp att betala. Det som tillgångarna ger (ränta, utdelning eller hyra) deklarerar du som skatteresident i din inkomstdeklaration, modelo 100, enligt skatteavtalet. Modelo 720 talar bara om för Agencia Tributaria vad som finns och var det finns.
Vem måste lämna modelo 720?
Alla som är skatteresidenter i Spanien, även under det första året. Enligt den spanska inkomstskattelagen (Ley 35/2006, art. 9) är du resident om du vistas mer än 183 dagar i Spanien under ett kalenderår, eller om din verksamhet eller dina ekonomiska intressen huvudsakligen finns där. Om din make eller maka (som du inte är juridiskt separerad från) och dina minderåriga barn bor i Spanien utgår lagen från att du också bor där. Spanien delar inte upp året: flyttar du i mars och stannar resten av året är du resident under hela det året. Läs mer i vår guide om skatterättslig hemvist i Spanien.
Du behöver inte själv vara ägare. För konton räknas också den som har fullmakt över kontot, är förmånstagare eller på annat sätt kan förfoga över pengarna. Har du fullmakt över dina föräldrars konto i Sverige hör det kontot till din kategori för konton.
Äger du något tillsammans med någon annan, till exempel din partner, redovisar ni var och en hela saldot eller hela värdet, med er egen ägarandel i procent. Gränsen på 50 000 € gäller hela tillgången, inte din andel.
Vem som inte behöver lämna den
- Icke-residenter. Äger du en bostad i Spanien men är fortfarande skatteresident i ett annat land lämnar du modelo 210, inte modelo 720. Läs vår guide om skatt som icke-resident.
- Den som omfattas av Beckhamregimen, den särskilda ordningen för arbetstagare som flyttar till Spanien (art. 93 i inkomstskattelagen). Det bekräftar Agencia Tributaria i sina svar på vanliga frågor. Ordningen gäller per person: din make eller maka och dina barn omfattas bara om de själva väljer den, vilket under vissa villkor har varit möjligt sedan 2023 (art. 93.3). Gör de inte det och är de skatteresidenter kan de mycket väl behöva lämna den.
De tre kategorierna och gränsen på 50 000 €
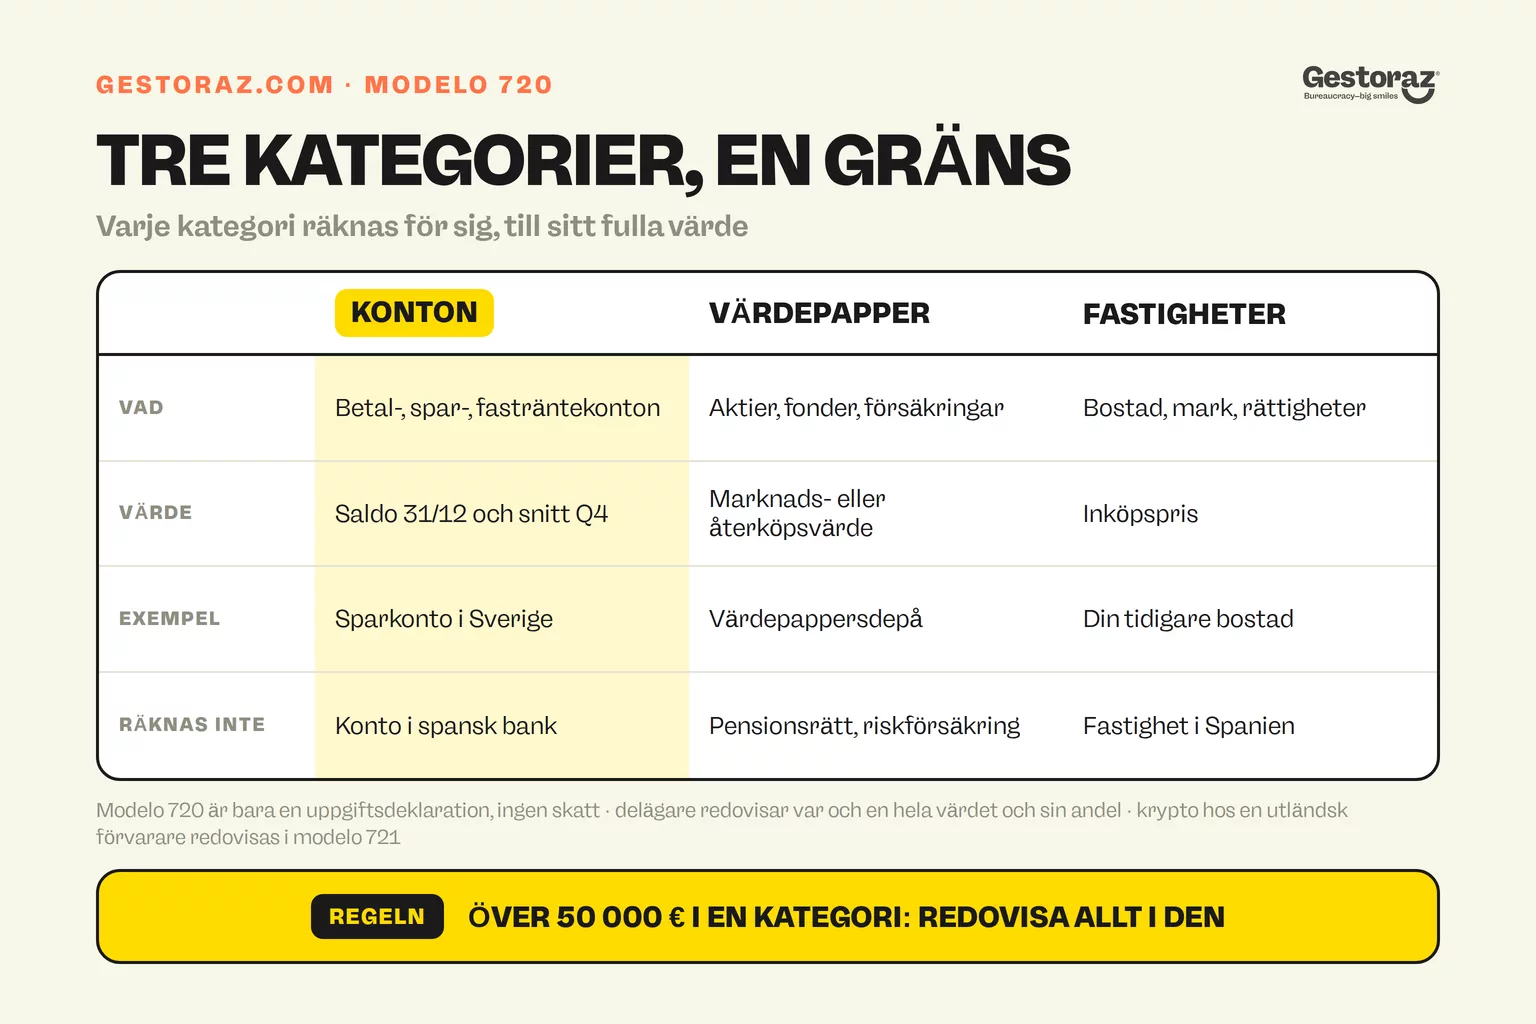
Gränsen gäller per kategori, och per kategori är det allt eller inget. Ligger en kategori sammanlagt under 50 000 € redovisar du ingenting ur den. Går den över redovisar du varje tillgång i kategorin, även de små. Varje kategori är en egen skyldighet, med en egen sanktionsavgift om du glömmer den.
1. Konton
Betalkonton, sparkonton, fasträntekonton och kreditkonton hos en bank utanför Spanien. Du tittar på två summor: saldona den 31 december och de genomsnittliga saldona under fjärde kvartalet. Överstiger någon av summorna 50 000 € redovisar du alla dina utländska konton, med bank, kontonummer, öppningsdatum och båda saldona.
2. Värdepapper, fonder, försäkringar och livräntor
Aktier och obligationer som förvaras utomlands, andelar i utländska investeringsfonder, livförsäkringar hos ett utländskt försäkringsbolag och livräntor som du får från ett utländskt institut. Börsnoterade aktier redovisas till kursen den 31 december, fonder till sitt andelsvärde den dagen, livförsäkringar till sitt återköpsvärde och en livränta till sitt kapitaliserade värde.
3. Fastigheter
En bostad, mark, ett garage eller en rättighet till en fastighet utanför Spanien. Här räknas varken dagens marknadsvärde eller taxeringsvärdet, utan inköpsvärdet: det du betalade för den. Du redovisar adressen, inköpsdatumet och det värdet. För nyttjanderätt, naken äganderätt och timeshare gäller egna värderingsregler.
Belopp i en annan valuta, även inköpspriset för en fastighet, räknas om till euro enligt växelkursen den 31 december det år du redovisar för.
Vad du inte behöver redovisa
- Pensionsrättigheter. Rättigheter som du har tjänat in i en utländsk pensionsplan redovisas inte så länge du inte får några utbetalningar, skriver Agencia Tributaria. Får du redan pension som löpande utbetalning från ett utländskt institut bör du låta kontrollera om den hör till kategori 2.
- Ren dödsfallsförsäkring, utan återköpsvärde.
- Det som finns i Spanien. Ett konto hos en spansk bank eller en fastighet i Spanien tas inte upp i modelo 720.
- Kryptotillgångar. De hör till modelo 721, längre ner i guiden.
- En kategori som sammanlagt inte överstiger 50 000 €.
När och hur lämnar du den?
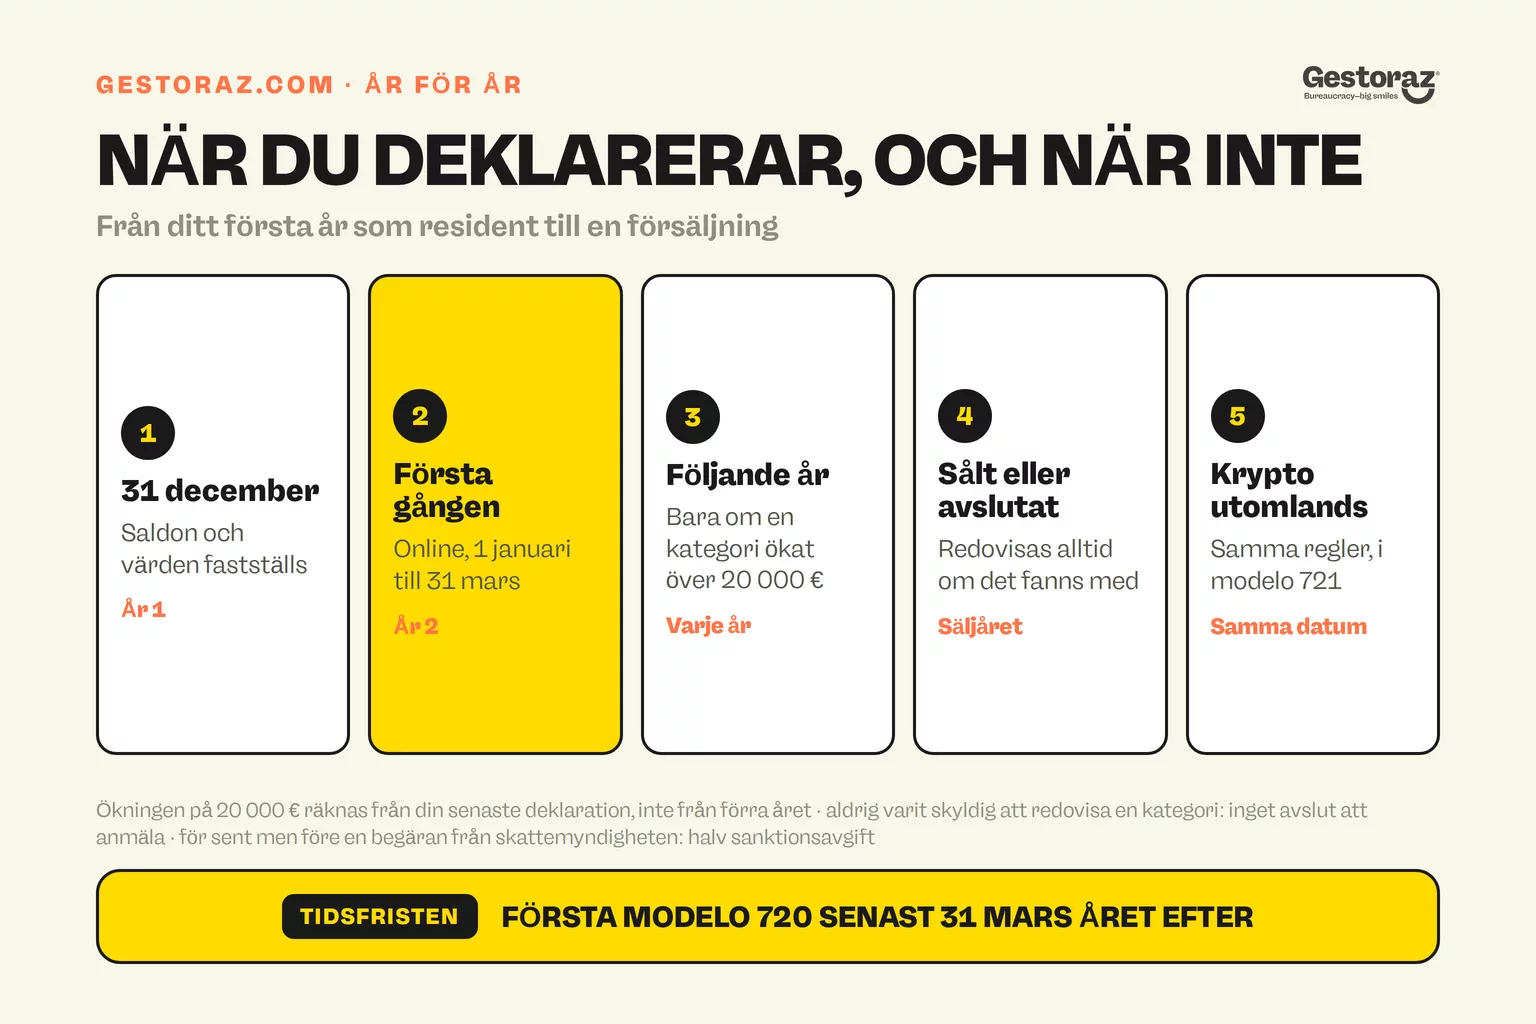
Deklarationsperioden löper från den 1 januari till den 31 mars och gäller situationen den 31 december föregående år. För år 2026 innebär det senast den 31 mars 2027. Hindrar ett tekniskt problem hos Agencia Tributaria dig från att lämna in i tid kan du fortfarande göra det under de fyra kalenderdagar som följer.
Modelo 720 finns bara online, via Sede electrónica hos Agencia Tributaria. Du identifierar dig med ett digitalt certifikat eller med Cl@ve, och ditt NIE är ditt skattenummer i deklarationen. Har du ännu inget certifikat eller Cl@ve bör du ordna det i god tid före mars: hur det går till förklarar vi i vår guide om digitalt certifikat och Cl@ve.
Det här ska du ha till hands
- Konton: bankens namn och adress, kontonumret (IBAN) och BIC, öppningsdatumet, saldot den 31 december och det genomsnittliga saldot från oktober till december. Be din bank om genomsnittet om det inte står på ditt årsbesked.
- Värdepapper och fonder: emittenten eller fonden, ISIN-koden, antalet andelar och värdet den 31 december.
- Försäkringar och livräntor: försäkringsbolagets namn och adress och återköpsvärdet eller det kapitaliserade värdet den 31 december.
- Fastigheter: adressen, typ av fastighet, inköpsdatumet, inköpspriset och din ägarandel i procent.
Efter första året: regeln om 20 000 € och försäljningar
Modelo 720 är ingen årlig rutin. Efter din första deklaration redovisar du en kategori igen bara om dess sammanlagda värde har ökat med mer än 20 000 € jämfört med värdet i din senaste deklaration för den kategorin. Du jämför alltså med den senaste siffran du lämnade, inte med förra året: en ökning med 15 000 € innebär ingenting i år, men tillkommer ytterligare 13 000 € året därpå ligger du 28 000 € högre och måste lämna in igen.
En regel gäller alltid: har du sålt, avslutat eller skänkt bort något som redan fanns med i en deklaration redovisar du det i deklarationen för det året, med datum och saldo eller försäljningspris. Det gäller även om kategorin därmed hamnar under 50 000 €.
Har du aldrig varit skyldig att redovisa ett konto, till exempel för att kategorin alltid låg under gränsen, behöver du inte heller redovisa att det avslutas.
Räkneexempel: ett par från Göteborg i Alicante
Anna och Erik flyttar från Göteborg till Alicante i mars 2026 och stannar resten av året: de är skatteresidenter för hela 2026. I Sverige behåller de ett gemensamt sparkonto, Erik har ett investeringssparkonto i sitt namn, och tills vidare behåller de sitt hus, som de köpte tillsammans 2012 för 260 000 €. Eftersom deras tillgångar är i kronor är beloppen i exemplet omräknade till euro.
- Sparkonto: ett saldo på 64 000 € den 31 december 2026 och ett genomsnitt på 61 000 € under fjärde kvartalet. Över gränsen, så Anna och Erik redovisar var för sig hela kontot, med 50 % ägarandel.
- Investeringssparkonto: 38 000 € den 31 december. Under gränsen, så Erik redovisar det inte.
- Hus: inköpsvärde 260 000 €. Var och en redovisar hela värdet, med 50 %.
- Senast den 31 mars 2027: Anna och Erik lämnar var sin modelo 720, med kontot och huset.
- Slutet av 2027: sparkontot står på 71 000 €, med ett genomsnitt på 69 000 €. Det är 7 000 € respektive 8 000 € mer än i deras deklaration, alltså mindre än 20 000 €: ingen ny deklaration för kontot. Investeringssparkontot ökar till 52 000 €: Erik redovisar det för första gången, senast den 31 mars 2028.
- Juni 2028: de säljer huset för 395 000 €. I deklarationen för 2028, senast den 31 mars 2029, redovisar var och en försäljningen, med datum och pris.
Vinsten på huset är en fråga för deras inkomstskatt och skatteavtalet. Modelo 720 visar bara att huset har sålts.
Kryptotillgångar: modelo 721
För kryptotillgångar på en utländsk plattform finns en separat blankett: modelo 721, som infördes från och med deklarationen för 2023 (artikel 42 quater i Real Decreto 1065/2007). Den fungerar som modelo 720: samma period från den 1 januari till den 31 mars, samma gräns på 50 000 € och samma regel om 20 000 € under de följande åren.
Den gäller bara kryptotillgångar som förvaras åt dig av en leverantör som har de privata nycklarna och som inte rapporterar om sina kunder i Spanien: i praktiken en utländsk plattform. Krypto i din egen plånbok, där bara du har nycklarna, omfattas inte. Du lägger ihop värdet av alla dina kryptotillgångar hos sådana leverantörer den 31 december, till kursen den dagen. Även modelo 721 är enbart en uppgiftsdeklaration: vinster på krypto tar du upp i din inkomstdeklaration.
Vad riskerar du om du glömmer den?
Fram till 2022 var modelo 720 ökänd för sina sanktioner: minst 10 000 € per kategori om du inte lämnade den, och odeklarerade tillgångar kunde beskattas som inkomst utan någon preskriptionstid, med en sanktionsavgift på 150 %. Den 27 januari 2022 slog EU-domstolen fast (mål C-788/19) att detta stred mot den fria rörligheten för kapital. Spanien avskaffade de reglerna i mars 2022 (Ley 5/2022).
Sedan dess gäller de vanliga sanktionerna för uppgiftsdeklarationer, enligt artiklarna 198 och 199 i den allmänna skattelagen, separat för varje kategori:
- Inte inlämnad: 20 € per uppgift eller uppsättning uppgifter som borde ha funnits med, lägst 300 € och högst 20 000 €.
- För sent inlämnad, men på eget initiativ innan Agencia Tributaria begär den: hälften, alltså 10 € per uppgift, lägst 150 € och högst 10 000 €.
- Ofullständig, felaktig eller med falska uppgifter: en separat sanktion enligt artikel 199.
Har du glömt den? Lämna då in den så snart som möjligt: ett brev från skattemyndigheten fördubblar sanktionsavgiften. Och räkna inte med att ingen märker något. Banker i EU, och i de fler än 100 jurisdiktioner som tillämpar OECD:s gemensamma rapporteringsstandard (CRS), rapporterar konton som tillhör kunder med skatterättslig hemvist i ett annat land till sin skattemyndighet, som skickar uppgifterna vidare till hemvistlandet (inom EU enligt direktiv 2014/107/EU). Det ersätter inte modelo 720, men det gör att en saknad deklaration sticker ut.
Vanliga misstag
- Att räkna din andel i stället för hela beloppet. Ett gemensamt konto på 80 000 € är ett konto på 80 000 € för er båda, inte på 40 000 €.
- Att bara titta på den 31 december. Det genomsnittliga saldot under fjärde kvartalet räknas också. Har du flyttat pengar till Spanien i december kan genomsnittet ändå ligga över 50 000 €.
- Att glömma dina föräldrars konto. En fullmakt över deras konto gör att kontot ingår i din deklaration.
- Att ange marknadsvärdet eller taxeringsvärdet. För fastigheter räknas inköpspriset.
- Att inte redovisa en försäljning eller ett avslut. Det som har redovisats ska också redovisas när det försvinner, även under gränsen.
- Att tro att din familj omfattas av Beckhamregimen genom dig. Ordningen gäller per person: den som inte själv har valt den kan behöva lämna deklarationen.
- Att ta upp kryptotillgångar i modelo 720. Krypto på en utländsk plattform hör till modelo 721.
Modelo 720 i korthet
- Vem: skatteresidenter i Spanien, från första året, även fullmaktshavare och delägare. Inte: icke-residenter och den som omfattas av Beckhamregimen.
- Vad: konton, värdepapper och försäkringar samt fastigheter utanför Spanien, per kategori över 50 000 €.
- När: från den 1 januari till den 31 mars, utifrån läget den 31 december. För 2026: senast den 31 mars 2027.
- Hur: online hos Agencia Tributaria, med digitalt certifikat eller Cl@ve.
- Därefter: bara igen om en kategori ökar med mer än 20 000 €, eller om du säljer eller avslutar något som redan har redovisats.
- Krypto: på en utländsk plattform över 50 000 €, via modelo 721.
- Sanktion: 20 € per uppgift, minst 300 €, hälften om du lämnar in för sent på eget initiativ.
Nyss flyttat? De andra stegen, i rätt ordning, hittar du i vår checklista för flytten till Spanien.
Officiella källor
- Ley 58/2003, allmänna skattelagen, tilläggsbestämmelse 18 och artiklarna 198 och 199: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, artiklarna 42 bis, 42 ter, 42 quater och 54 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, inkomstskatt, skatterättslig hemvist (artikel 9) och Beckhamregimen (artikel 93): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, nya sanktionsregler för modelo 720: https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, vanliga frågor om modelo 720: https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, kryptotillgångar i utlandet: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- EU-domstolen, dom i mål C-788/19 av den 27 januari 2022: https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Direktiv 2014/107/EU, automatiskt utbyte av kontouppgifter: https://eur-lex.europa.eu/eli/dir/2014/107/oj


Ansök om ditt digitala certifikat helt på distans.
Ansök om ditt digitala certifikat helt på distans.

