


Modelo 720 en Espagne : déclarer vos biens à l'étranger
Dès que vous devenez résident fiscal en Espagne, vous devez remplir une déclaration que peu d'autres pays connaissent sous cette forme : le modelo 720. Vous y indiquez ce que vous possédez hors d'Espagne (comptes bancaires, placements, assurances-vie et biens immobiliers) dès que l'une de ces catégories dépasse 50 000 €. Aucun impôt n'est dû à ce titre, mais vous devez le déposer entre le 1er janvier et le 31 mars.
Si vous êtes devenu résident fiscal en 2026, votre première période de déclaration va donc du 1er janvier au 31 mars 2027, sur la base de ce que vous possédiez au 31 décembre 2026. Ce guide explique qui doit déclarer, comment calculer le seuil par catégorie, ce que vous n'avez pas à déclarer, quand vous devez déposer à nouveau et ce que vous risquez encore en cas d'oubli. Les cryptomonnaies détenues sur une plateforme étrangère ont leur propre formulaire, le modelo 721, que nous traitons à part.
Qu'est-ce que le modelo 720 ?
Le modelo 720 est la declaración informativa sobre bienes y derechos situados en el extranjero, la déclaration d'information sur les biens et droits situés à l'étranger. L'obligation est prévue par la loi générale fiscale espagnole (Ley General Tributaria, Ley 58/2003, disposition additionnelle 18) et précisée par le Real Decreto 1065/2007. Les premières déclarations portaient sur l'année 2012. Le formulaire regroupe trois obligations indépendantes les unes des autres :
- Les comptes ouverts auprès de banques et d'établissements de crédit hors d'Espagne (article 42 bis).
- Les titres, assurances et rentes : actions, obligations et fonds d'investissement détenus à l'étranger, assurances-vie souscrites auprès d'un assureur étranger et rentes versées par un organisme étranger (article 42 ter).
- Les biens immobiliers et les droits sur des biens immobiliers situés hors d'Espagne (article 54 bis).
Il n'y a aucun montant à payer. Ce que rapportent ces biens (intérêts, dividendes ou loyers) se déclare, en tant que résident, dans votre déclaration d'impôt sur le revenu, le modelo 100, en appliquant la convention fiscale. Le modelo 720 indique seulement à l'Agencia Tributaria ce qui existe et où cela se trouve.
Qui doit déposer le modelo 720 ?
Toute personne ayant sa résidence fiscale en Espagne, y compris la première année. Selon la loi relative à l'impôt sur le revenu (Ley 35/2006, art. 9), vous êtes résident si vous passez plus de 183 jours en Espagne au cours d'une année civile, ou si le centre principal de vos activités ou de vos intérêts économiques s'y trouve. Si votre conjoint (non séparé légalement) et vos enfants mineurs vivent en Espagne, la loi présume que vous y vivez aussi. L'Espagne ne fractionne pas l'année : si vous vous installez en mars et restez le reste de l'année, vous êtes résident pour toute l'année. Pour en savoir plus, consultez notre guide sur la résidence fiscale en Espagne.
Vous n'avez pas besoin d'être vous-même propriétaire. Pour les comptes, sont aussi concernés les mandataires, les bénéficiaires et toute personne qui peut disposer des fonds d'une autre manière. Si vous avez une procuration sur le compte de vos parents en France ou en Belgique, ce compte fait partie de votre catégorie des comptes.
Si vous possédez un bien à plusieurs, par exemple avec votre partenaire, chacun déclare le solde total ou la valeur totale, avec son propre pourcentage. Le seuil de 50 000 € s'applique au bien entier, pas à votre part.
Qui n'a pas à le déposer
- Les non-résidents. Si vous possédez un logement en Espagne mais restez résident fiscal en France ou en Belgique, vous déposez le modelo 210, pas le modelo 720. Consultez notre guide sur la fiscalité des non-résidents.
- Les bénéficiaires du régime Beckham, le régime spécial des travailleurs impatriés (art. 93 de la loi relative à l'impôt sur le revenu). L'Agencia Tributaria le confirme dans ses questions fréquentes. Le régime s'applique par personne : votre conjoint et vos enfants n'en bénéficient que s'ils y optent eux-mêmes, ce qui est possible sous conditions depuis 2023 (art. 93.3). S'ils ne le font pas et sont résidents fiscaux, ils peuvent bel et bien être tenus de déposer la déclaration.
Les trois catégories et le seuil de 50 000 €
Le seuil s'apprécie par catégorie, et pour chaque catégorie, c'est tout ou rien. Si une catégorie reste au total en dessous de 50 000 €, vous n'en déclarez rien. Si elle le dépasse, vous déclarez tous les biens de cette catégorie, même les plus petits. Chaque catégorie constitue une obligation distincte, avec sa propre amende en cas d'oubli.

1. Comptes
Comptes courants, comptes d'épargne, dépôts et comptes de crédit auprès d'une banque hors d'Espagne. Vous regardez deux totaux : les soldes au 31 décembre et les soldes moyens du quatrième trimestre. Si l'un des deux totaux dépasse 50 000 €, vous déclarez tous vos comptes à l'étranger, avec la banque, le numéro de compte, la date d'ouverture et les deux soldes.
2. Titres, fonds, assurances et rentes
Actions et obligations conservées à l'étranger, parts de fonds d'investissement étrangers, assurances-vie souscrites auprès d'un assureur étranger et rentes que vous percevez d'un organisme étranger. Les actions cotées se déclarent à leur cours du 31 décembre, les fonds à leur valeur liquidative à cette date, une assurance-vie à sa valeur de rachat et une rente à sa valeur de capitalisation.
3. Immobilier
Un logement, un terrain, un garage ou un droit sur un bien immobilier hors d'Espagne. Ce qui compte ici n'est ni la valeur vénale actuelle, ni la valeur cadastrale ou le revenu cadastral, mais la valeur d'acquisition : le prix que vous avez payé. Vous déclarez l'adresse, la date d'achat et cette valeur. L'usufruit, la nue-propriété et la multipropriété suivent leurs propres règles d'évaluation.
Les montants en devises, y compris le prix d'achat d'un bien immobilier, se convertissent en euros au taux de change du 31 décembre de l'année déclarée.
Ce que vous n'avez pas à déclarer
- Les droits à la retraite. Les droits acquis dans un plan de retraite étranger ne se déclarent pas tant que vous ne percevez pas de prestations, indique l'Agencia Tributaria. Si vous touchez déjà une pension sous forme de versements périodiques d'un organisme étranger, faites vérifier si elle relève de la catégorie 2.
- L'assurance décès temporaire pure, sans valeur de rachat.
- Ce qui se trouve en Espagne. Un compte dans une banque espagnole ou un bien immobilier en Espagne ne figure pas sur le modelo 720.
- Les cryptomonnaies. Elles relèvent du modelo 721, présenté plus bas dans ce guide.
- Une catégorie qui ne dépasse pas 50 000 € au total.
Quand et comment le déposer ?
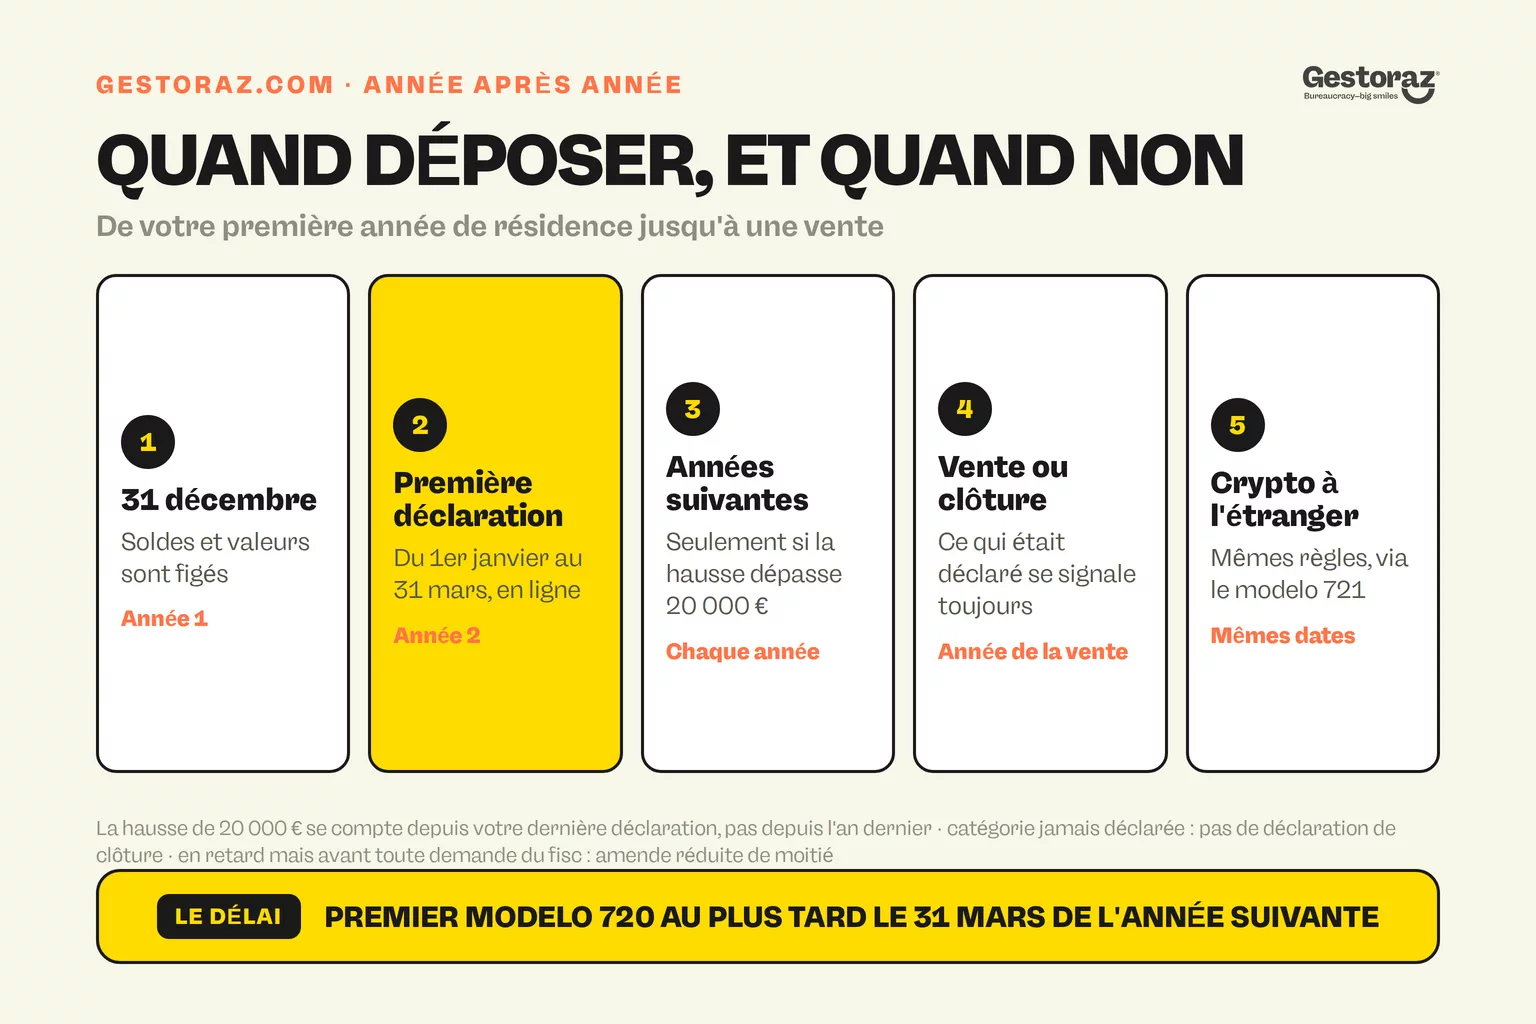
La période de déclaration va du 1er janvier au 31 mars et porte sur la situation au 31 décembre de l'année précédente. Pour l'année 2026, c'est donc au plus tard le 31 mars 2027. Si un problème technique à l'Agencia Tributaria vous empêche de déposer à temps, vous pouvez encore le faire dans les quatre jours calendaires qui suivent.
Le modelo 720 se dépose uniquement en ligne, sur la Sede electrónica de l'Agencia Tributaria. Vous vous identifiez avec un certificat numérique ou avec Cl@ve, et votre NIE sert de numéro fiscal dans la déclaration. Si vous n'avez pas encore de certificat ni de Cl@ve, occupez-vous-en bien avant mars : le fonctionnement est expliqué dans notre guide sur le certificat numérique et Cl@ve.
Ce qu'il faut préparer
- Comptes : le nom et l'adresse de la banque, le numéro de compte (IBAN) et le BIC, la date d'ouverture, le solde au 31 décembre et le solde moyen d'octobre à décembre. Demandez ce solde moyen à votre banque s'il ne figure pas sur votre relevé annuel.
- Titres et fonds : l'émetteur ou le fonds, le code ISIN, le nombre de titres ou de parts et la valeur au 31 décembre.
- Assurances et rentes : le nom et l'adresse de l'assureur et la valeur de rachat ou de capitalisation au 31 décembre.
- Immobilier : l'adresse, le type de bien, la date d'achat, le prix d'achat et votre pourcentage de propriété.
Après la première année : la règle des 20 000 € et les ventes
Le modelo 720 n'est pas une formalité annuelle. Après votre première déclaration, vous ne déclarez à nouveau une catégorie que si sa valeur totale a augmenté de plus de 20 000 € par rapport à la valeur de votre dernière déclaration pour cette catégorie. Vous comparez donc avec le dernier chiffre déclaré, pas avec l'année précédente : une hausse de 15 000 € ne change rien cette année, mais si 13 000 € s'y ajoutent l'année suivante, la hausse atteint 28 000 € et vous devez déposer à nouveau.
Une règle s'applique toujours : si vous avez vendu, clôturé ou donné un bien qui figurait déjà dans une déclaration, vous le signalez dans la déclaration de cette année-là, avec la date et le solde ou le prix de vente. C'est aussi le cas si la catégorie repasse ainsi sous 50 000 €.
Si vous n'avez jamais été tenu de déclarer un compte, par exemple parce que la catégorie est toujours restée sous le seuil, vous n'avez pas non plus à en signaler la clôture.
Exemple chiffré : un couple de Lyon à Alicante
Claire et Thomas quittent Lyon pour Alicante en mars 2026 et y restent le reste de l'année : ils sont résidents fiscaux pour toute l'année 2026. En France, ils gardent un compte d'épargne joint, Thomas a un compte-titres à son nom, et ils conservent pour l'instant leur maison, achetée ensemble en 2012 pour 260 000 €.
- Compte d'épargne : un solde de 64 000 € au 31 décembre 2026, une moyenne de 61 000 € au quatrième trimestre. C'est au-dessus du seuil : Claire et Thomas déclarent donc chacun le compte entier, avec 50 % de propriété.
- Compte-titres : 38 000 € au 31 décembre. C'est sous le seuil : Thomas ne le déclare donc pas.
- Maison : valeur d'acquisition de 260 000 €. Chacun déclare la valeur totale, avec 50 %.
- Au plus tard le 31 mars 2027 : Claire et Thomas déposent chacun un modelo 720, avec le compte et la maison.
- Fin 2027 : le compte d'épargne atteint 71 000 €, avec une moyenne de 69 000 €. C'est 7 000 € et 8 000 € de plus que dans leur déclaration, donc moins de 20 000 € : pas de nouvelle déclaration pour le compte. Le compte-titres passe à 52 000 € : Thomas le déclare pour la première fois, au plus tard le 31 mars 2028.
- Juin 2028 : ils vendent la maison 395 000 €. Dans la déclaration pour 2028, au plus tard le 31 mars 2029, chacun signale la vente, avec la date et le prix.
La plus-value sur la maison relève de leur impôt sur le revenu et de la convention fiscale. Le modelo 720 signale seulement que la maison a été vendue.
Cryptomonnaies : le modelo 721
Pour les cryptomonnaies détenues sur une plateforme étrangère, il existe un formulaire distinct : le modelo 721, introduit pour la déclaration portant sur 2023 (article 42 quater du Real Decreto 1065/2007). Il fonctionne comme le modelo 720 : même période du 1er janvier au 31 mars, même seuil de 50 000 € et même règle des 20 000 € les années suivantes.
Il ne concerne que les cryptomonnaies gérées pour vous par un dépositaire qui détient les clés privées et ne déclare pas ses clients en Espagne : en pratique, une plateforme étrangère. Les cryptomonnaies conservées dans votre propre portefeuille, dont vous êtes seul à détenir les clés, n'en font pas partie. Vous additionnez la valeur de toutes vos cryptomonnaies chez ces dépositaires au 31 décembre, au cours de ce jour-là. Le modelo 721 est lui aussi purement informatif : les gains sur cryptomonnaies figurent dans votre déclaration d'impôt sur le revenu.
Que risquez-vous en cas d'oubli ?
Jusqu'en 2022, le modelo 720 était tristement célèbre pour ses sanctions : au moins 10 000 € par catégorie en cas de non-déclaration, et les biens non déclarés pouvaient être imposés comme revenu sans aucune prescription, avec une amende de 150 %. Le 27 janvier 2022, la Cour de justice de l'Union européenne a jugé (affaire C-788/19) que ce régime violait la libre circulation des capitaux. L'Espagne a supprimé ces règles en mars 2022 (Ley 5/2022).
Depuis, ce sont les sanctions ordinaires des déclarations d'information qui s'appliquent, prévues aux articles 198 et 199 de la loi générale fiscale, séparément pour chaque catégorie :
- Déclaration non déposée : 20 € par donnée ou ensemble de données qui aurait dû y figurer, avec un minimum de 300 € et un maximum de 20 000 €.
- Déclaration tardive, mais spontanée avant que l'Agencia Tributaria ne la réclame : la moitié, soit 10 € par donnée, au minimum 150 € et au maximum 10 000 €.
- Déclaration incomplète, inexacte ou avec des données fausses : une sanction distincte au titre de l'article 199.
Vous avez oublié ? Déposez alors la déclaration au plus vite : un courrier de l'administration fiscale double l'amende. Et ne comptez pas passer inaperçu. Les banques de l'UE, et celles des plus de 100 juridictions qui appliquent la norme commune de déclaration (NCD/CRS) de l'OCDE, communiquent à leur administration fiscale les comptes de leurs clients résidents fiscaux d'un autre pays, et celle-ci les transmet au pays de résidence (au sein de l'UE, en vertu de la directive 2014/107/UE). Cela ne remplace pas le modelo 720, mais une déclaration manquante saute ainsi aux yeux.
Les erreurs fréquentes
- Compter votre part au lieu du total. Un compte joint de 80 000 € est, pour chacun de vous deux, un compte de 80 000 €, pas de 40 000 €.
- Ne regarder que le 31 décembre. Le solde moyen du quatrième trimestre compte aussi. Si vous avez transféré de l'argent en Espagne en décembre, cette moyenne peut encore dépasser 50 000 €.
- Oublier le compte de vos parents. Une procuration sur leur compte fait entrer ce compte dans votre déclaration.
- Indiquer la valeur vénale, la valeur cadastrale ou le revenu cadastral. Pour l'immobilier, c'est le prix d'achat qui compte.
- Ne pas signaler une vente ou une clôture. Ce qui a été déclaré doit aussi être signalé à sa sortie, même sous le seuil.
- Croire que votre famille est couverte par votre régime Beckham. Le régime s'applique par personne : quiconque n'y a pas opté lui-même peut être tenu de déposer la déclaration.
- Mettre les cryptomonnaies sur le modelo 720. Les cryptomonnaies détenues sur une plateforme étrangère relèvent du modelo 721.
Le modelo 720 en un coup d'œil
- Qui : les résidents fiscaux en Espagne, dès la première année, y compris les mandataires et les cotitulaires. Non concernés : les non-résidents et les bénéficiaires du régime Beckham.
- Quoi : les comptes, les titres et assurances, et les biens immobiliers hors d'Espagne, par catégorie au-delà de 50 000 €.
- Quand : du 1er janvier au 31 mars, sur la situation au 31 décembre. Pour 2026 : au plus tard le 31 mars 2027.
- Comment : en ligne auprès de l'Agencia Tributaria, avec un certificat numérique ou Cl@ve.
- Ensuite : seulement si une catégorie augmente de plus de 20 000 €, ou si vous vendez ou clôturez un bien déjà déclaré.
- Cryptomonnaies : sur une plateforme étrangère au-delà de 50 000 €, via le modelo 721.
- Amende : 20 € par donnée, au minimum 300 €, la moitié si vous déposez en retard de votre propre initiative.
Vous venez de vous installer ? Les autres démarches, dans le bon ordre, figurent dans notre check-list pour s'installer en Espagne.
Sources officielles
- Ley 58/2003, loi générale fiscale (Ley General Tributaria), disposition additionnelle 18 et articles 198 et 199 : https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Real Decreto 1065/2007, articles 42 bis, 42 ter, 42 quater et 54 bis : https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
- Ley 35/2006, impôt sur le revenu, résidence fiscale (article 9) et régime Beckham (article 93) : https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Ley 5/2022, nouveau régime de sanctions du modelo 720 : https://www.boe.es/buscar/doc.php?id=BOE-A-2022-3712
- Agencia Tributaria, questions fréquentes sur le modelo 720 : https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-720-decla_____sobre-bienes-derechos-extranjero_/preguntas-frecuentes.html
- Agencia Tributaria, modelo 721, cryptomonnaies détenues à l'étranger : https://sede.agenciatributaria.gob.es/Sede/procedimientoini/GI55.shtml
- Cour de justice de l'UE, arrêt C-788/19 du 27 janvier 2022 : https://curia.europa.eu/juris/liste.jsf?num=C-788/19
- Directive 2014/107/UE, échange automatique d'informations sur les comptes : https://eur-lex.europa.eu/eli/dir/2014/107/oj


Demandez votre certificat numérique à distance.
Demandez votre certificat numérique à distance.

