



Milloin autónomo tekee IRPF-pidätyksen (7%, 15% ja 0%)?
Autónomo-yrittäjän IRPF-ennakonpidätykset Espanjassa ovat uusille itsenäisille ammatinharjoittajille yksi huonoimmin ymmärretyistä asioista. Espanjalaisille yrityksille lähetettävissä laskuissa on käytettävä ennakonpidätystä, joka on yleensä 15%, joskus ensimmäisenä vuonna 7% tai tietyissä erityistapauksissa 0%. Tämä pidätys ei ole sinulle kustannus: se on ennakkoa vuotuisesta IRPF-verostasi, ja asiakkaasi maksaa sen suoraan Agencia Tributarialle. Sen unohtaminen tai väärän prosentin valinta aiheuttaa kuitenkin kirjanpito-ongelmia ja laskujen hylkäämisiä.
Tässä artikkelissa kerrotaan tarkalleen, mihin nämä ennakot ovat, missä tapauksissa käytetään 15%, 7% tai 0%, miten ne sopivat vuotuiseen verokalenteriisi, miten asiakkaasi ilmoittaa ne mallin 111 kautta ja miten itse vaadit ne veroennakkona modelo 100: lle. Kerromme myös yksityiskohtaisesti vältettävistä sudenkuopista, erityisesti ensimmäisenä vuonna.
Mihin IRPF-ennakonpidätyksiä käytetään yrityslaskutuksessa?
IRPF-ennakonpidätys on Espanjan valtion käyttämä ennakkoveromenettely, jolla autónomojen IRPF-verojen kertymistä tasataan.
Periaate: neljännesvuosiennakko vuosittaisen sijaan
Ilman ennakonpidätystä autónomo maksaisi IRPF:n yhdellä laukauksella vuosituottonsa (modelo 100) jälkeen, mikä aiheuttaisi kassavirtaongelmia valtiolle ja maksukyvyttömyysriskin veronmaksajalle. Ennakonpidätyksen avulla B2B-asiakkaasi pidättää osan maksuista (15% yleensä) ja maksaa sen kuukausittain Agencia Tributaria modelo 111 -lomakkeellaan. Vuoden lopussa tämä ennakko vähennetään koko IRPF-verostasi.
Kuka pidättää ja kuka ei?
Ennakonpidätys koskee vain kahta Espanjassa toimivaa ammattihenkilöä. Konkreettisesti:
- Jos asiakas on yritys tai toinen autónomo Espanjassa: he pidättävät 15% (tai 7%) laskustasi.
- Jos asiakas on yksityishenkilö Espanjassa: He eivät pidättele mitään. Keräät koko summan.
- Jos asiakas on ulkomailla: ne eivät pidätä mitään (muita sääntöjä sovelletaan EU:n sisäiseen arvonlisäveroon).
Liittyvät ilmoitusvelvollisuudet
Asiakkaasi arkistoi malli 111 kuukausittain tai neljännesvuosittain (koosta riippuen) ennakonpidätysluettelon kanssa. Vuosittain he arkistoivat mallio 190 tiivistelmän kanssa. Mainitset vuosittaisista ennakonpidätyksistäsi Mallisto 100 Veroennakkona laillistettavaksi.
Milloin käytetään 15% ennakonpidätystä?
Tämä on useimpien asiantuntijapalveluiden oletuskorko.
Tavallinen tapaus
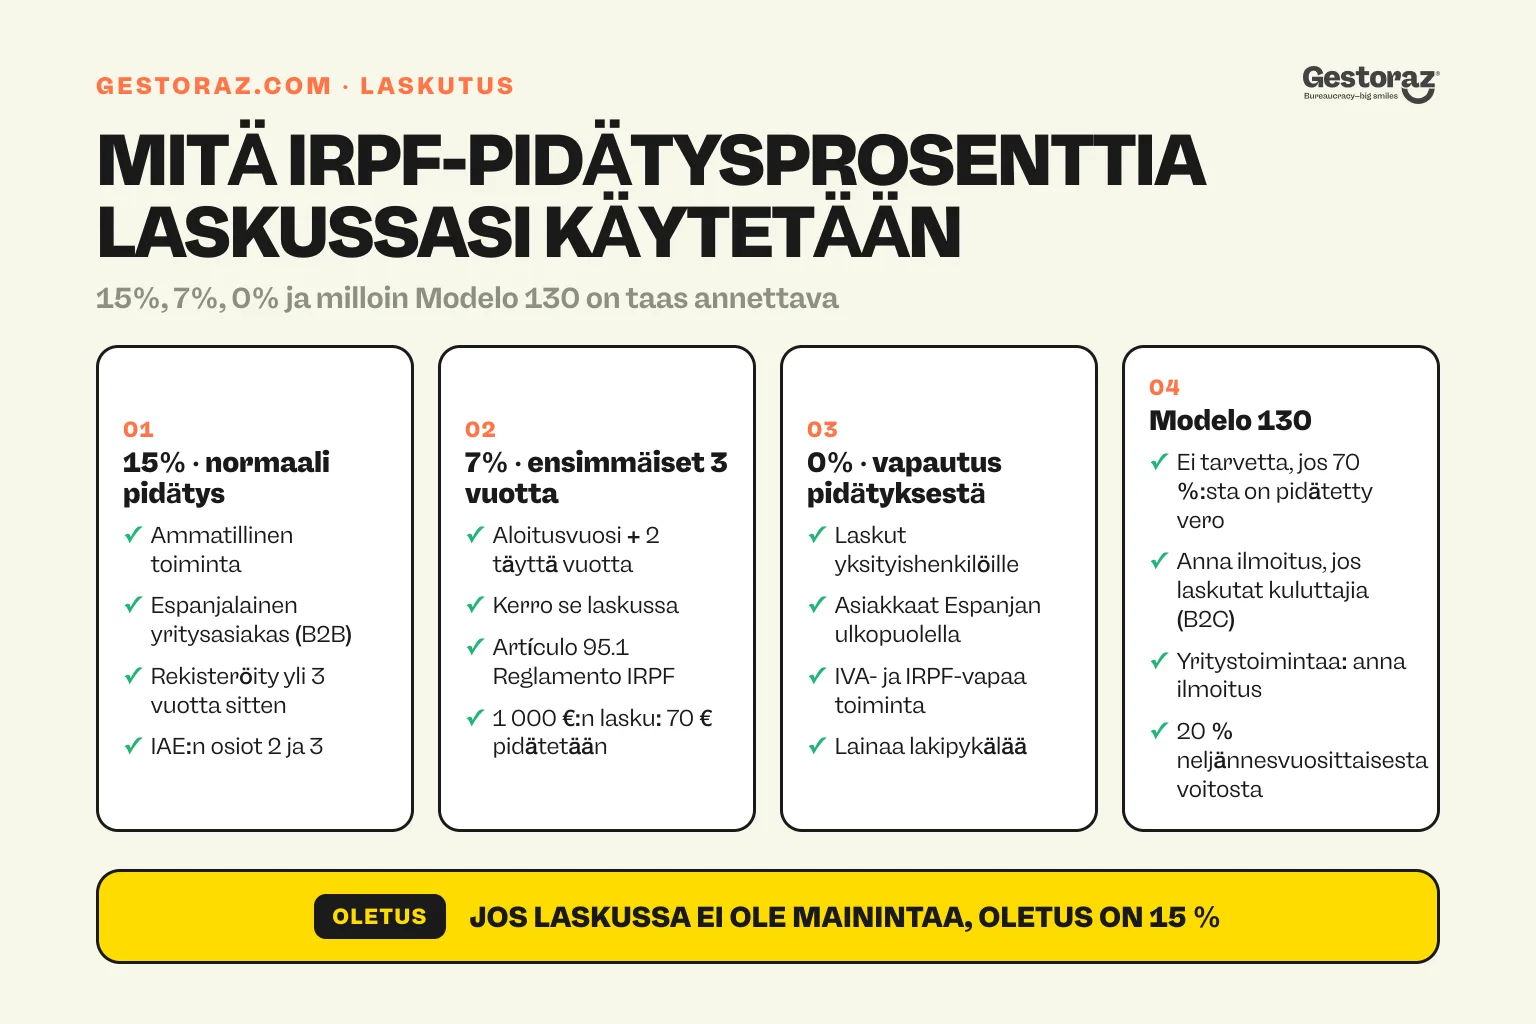
15% ennakonpidätys koskee palveluja, joita autónomo laskuttaa yli 3 vuotta toiminnassa olleelta espanjalaiselta yritykseltä tai muulta autónomolta. Se on korko, jonka löydät useimmista B2B-laskuista Espanjassa.
Asianomaiset toiminnot
15 % kattaa ammatillinen toiminta Espanjan finanssipoliittisessa mielessä: konsulttipalvelut (konsultit, lakimiehet, kirjanpitäjät, arkkitehdit, suunnittelijat), henkiset palvelut (kirjoittajat, kääntäjät, kouluttajat), tekniset palvelut (IT, tekniikka). Jos toimintasi kuuluu actividades profesionales luettelo (IAE-tariffin 2 ja 3 jakso), sovelletaan 15 prosenttia.
Konkreettista laskentaa laskulla
Laskutat 1 000 euroa nettona konsultointipalvelusta espanjalaiselle yritykselle:
- Veropohja: 1 000 €.
- IVA 21 %: 210 €.
- IRPF-ennakonpidätys 15%: −150 € (verottomasta perusteesta).
- Vastaanottava verkko: €1,000 + €210 − €150 = €1,060.
Asiakkaasi maksaa tilillesi 1 060 € ja tilittää 150 € Agencia Tributaria Mallin 111 kautta. Nuo 150 euroa peritään veroennakkona seuraavana vuonna, kun modelo 100 jätetään.
Poikkeus: yritystoiminta
Yritystoiminta (kauppa, ravintola, käsityöt, vieraanvaraisuus: IAE-tariffin 1 jakso) ovat ei kuulu pidättämisen piiriin. Jos olet kauppias tai käsityöläinen, laskutat B2B-asiakkaitasi ilman ennakonpidätystä ja maksat koko IRPF-verosi neljännesvuosittain modelo 130 -lomakkeella.
Milloin käytetään 7% ennakonpidätystä?
Alennettu verokanta on varattu uusille ammattimaisille autónomoille.
7 %:n ehdot
7% ennakonpidätys koskee ammattiautónomos (ammatillista toimintaa, ei liiketoimintaa) aikana ensimmäisen toimintavuotensa ja kaksi seuraavaa. Se on aloitusvuosi + 2 täyttä kalenterivuotta (parhaassa tapauksessa yhteensä 3 kalenterivuotta).
Kuinka aktivoida 7 %
Hyötyäkseen 7 %:sta on nimenomaisesti Mainitse se laskuissasi: "Retención IRPF 7% conforme al artículo 95.1 del Reglamento del IRPF". Jos mainitset 15% oletuksena, asiakas soveltaa 15%, ja saat erotuksen takaisin vuosituotossa (mutta se on monimutkaisempi).
Konkreettista laskentaa 7 %
Sama 1 000 euron netto, mutta ensimmäisenä vuonna:
- IRPF:n ennakonpidätys 7 %: 70 €.
- Vastaanottava verkko: €1,000 + €210 − €70 = €1,140.
Kuilu on 80 € tässä laskussa, tai 8 % liikevaihdosta heti käytettävissä. Yli vuoden aikana liikevaihdon ollessa 30 000 euroa, 7 % jättää 15 %:n sijaan 2 400 euroa lisää käteistä, joka on tarkoitus laillistaa myöhemmin vuosittaisessa IRPF:ssä.
Tarkka 7 %:n ajoitus
Jos aloitat autónomo-yrittäjänä maaliskuussa 2026, voit käyttää 7% vuosina 2026, 2027 ja 2028. Tammikuun 1. päivästä 2029 lähtien siirryt automaattisesti 15%:iin. Lisätietoja aloituskuluista ja Tarifa Planasta: Miten Tulla autónomoksi Espanjassa sekä verot ja maksut autónomos.
Milloin ennakonpidätys on 0% eli vapautettu?
Muutamissa erityistapauksissa vältytään ennakonpidätykseltä.
Nimenomaan vapautettu toiminta
Jotkin toiminnot on vapautettu ennakonpidätyksestä: EU:n ulkopuolelle viedyt palvelut (ennakonpidätys on maantieteellisesti rajoitettu), IVA:sta ja IRPF:stä vapautetut toiminnot (esimerkiksi jotkin lääketieteelliset tai koulutuspalvelut), jotkin erityiset maataloustoiminnot.
Vapautuksen oma soveltaminen
0% hakemiseksi sinun on mainittava laskussa vapautuksen oikeusperusta (Ley IRPF: n tai Reglamento IRPF: n erityinen artikkeli). Ilman tätä mainintaa asiakas soveltaa oletusarvoisesti 15%. Jos et ole varma sovellettavuudesta, ota yhteyttä gestoríaan: 0% väärin soveltaminen tuottaa verooikaisun vuoden lopussa.
Laskut yksityishenkilöille
Kun laskutat yksilöä (ei-yritys, ei-autónomo), on ei ennakonpidätystä Joka tapauksessa. Yksilöllä ei ole mallia 111 eikä hän harjoita ennakonpidätystä. Keräät koko laskun (netto + IVA) ja maksat IRPF:n kokonaisuudessaan neljännesvuosimallin 130 kautta.
Laskut ulkomaille
Laskuja varten Euroopan unioni yritykset (B2B), ei ennakonpidätystä (arvonlisäveron käännetty verovelvollisuus on voimassa). Laskuja varten EU:n ulkopuoliset Yrityksiä ei myöskään pidätetä. Ennakonpidätys on tiukasti Espanjan sisäinen mekanismi.
Miten ennakonpidätykset liittyvät modelo 130 -lomakkeeseen?
Modelo 130 on toinen IRPF:n ennakkomekanismi autónomokselle.
Mallin 130 rooli
malli 130 on neljännesvuosittainen IRPF-erä, jonka lasket itse kumulatiivisesta neljännesvoitostasi. Maksat 20 % voitosta ennakkona, ja vakituisesti vuosimallissa 100.
Kun EI tarvitse arkistoida modelo 130
Jos yli 70 % tuloista tulee B2B-asiakkailta, jotka ovat jo pidättäneet 15% (tai 7%) laskuistasi, olet vapautettu mallista 130. Kärsityt ennakot toimivat veroennakkona ja malli 130 olisi tarpeeton.
Kun sinun täytyy arkistoida modelo 130
Jos laskutat pääasiassa yksityishenkilöitä, vientiä tai olet yritystoiminnassa (pidättämättä), sinun on arkistoitava neljännesvuosittain modelo 130: ennen 20. huhtikuuta, heinäkuussa, lokakuussa ja tammikuussa. Laskenta on monimutkainen ja on tyypillisesti tapaus, jossa gestoría tuo lisäarvoa.
Vuosittainen laillistaminen modelo 100:n kautta
Vuoden lopussa Mallisto 100 konsolidoi kaiken: IRPF: n, joka johtuu kaikista tuloista, joista on vähennetty asiakkaiden jo maksamat ennakot (modelo 111) ja omat ennakot (modelo 130). Maksat saldon tai saat hyvityksen, jos olet edennyt liikaa.
Mistä tiedät, mitä ennakonpidätysprosenttia laskuissasi pitää käyttää?
Tässä on käytännön päätöspuu.
Vaihe 1: Onko asiakkaasi Espanjassa?
Jos ei (ulkomainen EU tai muu kuin EU): ei ennakonpidätystä, maininta "Operación intracomunitaria" tai "Exportación".
Vaihe 2: Onko asiakas yksilö?
Jos kyllä (yksityinen yrittäjä: ei ennakonpidätystä.
Vaihe 3: Onko toimintasi "ammatillista" vai "empresariaalista"?
Jos empresariaali (kauppa, ravintola, käsityöt IAE-tariffin 1. pykälästä): ei ennakonpidätystä, maksu neljännesvuosimallin kautta 130.
Jos ammatillinen (IAE-luokituksen osien 2–3 konsultointi-, tekniset ja asiantuntija-ammatit): pakollinen ennakonpidätys.
Vaihe 4: kuinka kauan olet ollut rekisteröity autónomo?
Jos alle 3 kalenterivuotta: 7 % ennakonpidätys.
Jos 3 vuotta tai enemmän: 15% ennakonpidätys.
Vaihe 5: Kuulutko tietyn poikkeuksen piiriin?
Jos vastaus on kyllä (lääketieteellinen/opetuksellinen toiminta, vienti EU:n ulkopuolelle): 0 % ennakonpidätys laillisin maininnoin.
Muussa tapauksessa: sovelletaan edellisissä vaiheissa määritettyä kurssia.
Mitkä ovat IRPF-ennakonpidätysten yleisimmät sudenkuopat?
Useat virheet toistuvat ja mutkistavat uusien autónomojen elämää.
Laskujen ennakonpidätys unohtuu
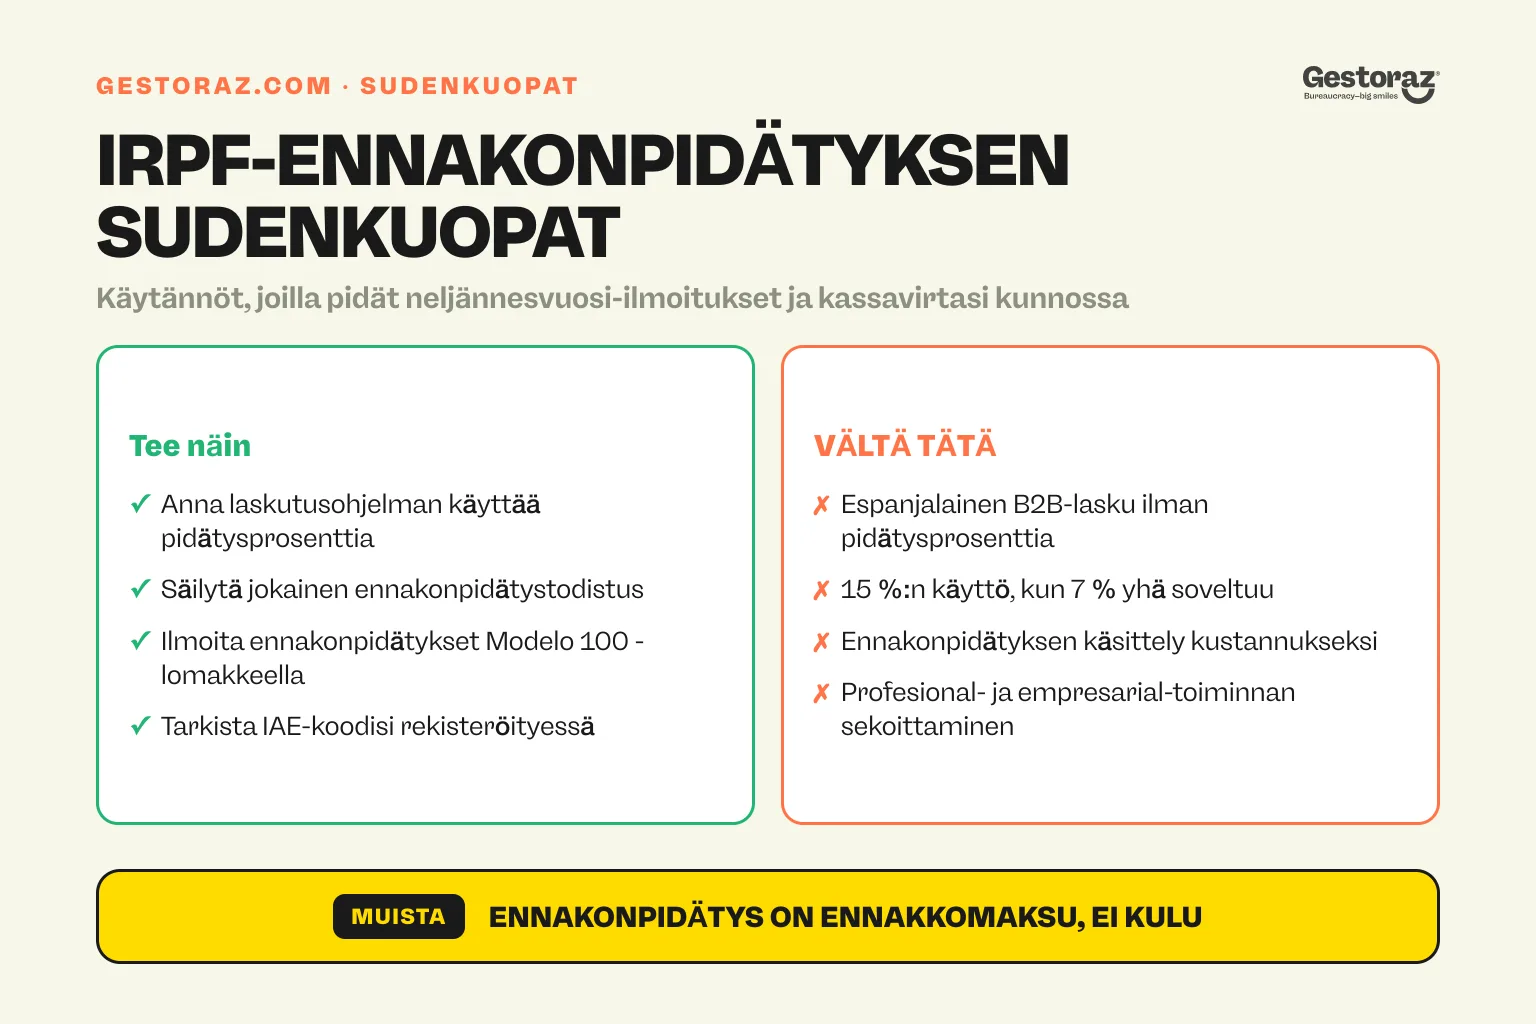
Virhe numero yksi: B2B-laskun antaminen Espanjassa mainitsematta ennakonpidätystä. Asiakkaasi pidättää joka tapauksessa (koska niitä vaaditaan), mutta laskusi on "epäsopiva", ja he voivat hylätä sen tai pyytää uudelleenjulkaisua. Määritä laskutustyökalusi käyttämään ennakonpidätystä automaattisesti.
Väärin mainittu korko
Maininta 15%, kun olet oikeutettu 7%: iin, on optimointivirhe. Voit saada erotuksen takaisin vuosituotossa, mutta menetät välittömän rahaetuuden. Ja päinvastoin: 7 prosentin soveltaminen, kun 3 vuotta on ohi, tuottaa uudelleenarvioinnin.
Ennakonpidätys on kustannus
Ennakonpidätys ei ole taloudellinen kustannus: se on veroennakko. Vuosipalautuksen yhteydessä vähennetään kaikki maksetut ennakonpidätykset koko IRPF:stä. Monet aloittelijat yliarvioivat "tappionsa" ja aliarvioivat todellisen kassavirtansa.
Ennakonpidätysten ilmoittamatta jättäminen oikein modelo 100:ssa
Modelo 100:aa arkistoitaessa on mainittava jokainen asiakkaidesi nimissä maksama ennakonpidätys. Tämän avulla voit palauttaa ennakkoa. Jos unohdat, maksat kahdesti (ennakonpidätys jo maksettu + koko IRPF). Pidä huolellisesti kaikki ennakonpidätystä tukevat asiakirjat (jokainen lasku on lähetetty + jokaiselta asiakkaalta saatu vuotuinen yhteenveto).
Hämmentävä ammatti- ja yritystoiminta
Jos olet elinkeinonharjoittaja (verkkokauppa, ravintola), et käytä ennakonpidätystä, vaan sinun on arkistoitava modelo 130. Jos olet konsultti (ammatillinen toiminta), harjoitat ennakonpidätystä ja olet usein vapautettu 130:stä. Tarkista IAE-koodisi autónomo alta. Koko menettely istuu Miten Tulla autónomoksi Espanjassa ja laajempi kuva autónomon ja SL:n välinen ero.
IRPF:n laillistamista ei osattu ennakoida
Ennakot ovat bruttomäärällä laskettuja ennakkoja. Jos vähennyksiä on paljon, voi vuoden lopussa olla liikaa (palautus). Jos vähennyksiä on vähän ja B2C-tuloja on paljon, voi olla huomattava saldo maksettavana. Ennakoidaan säännöksen avulla.
Näin aloitat IRPF-ennakonpidätysten hoitamisen autónomo-yrittäjänä
autónomo IRPF ennakonpidätykset Espanjassa Ne ovat finanssijärjestelmän rakenteellinen mekanismi, joka ymmärretään parhaiten alusta alkaen. Käytännön sääntö: 15 % oletusarvoisesti B2B-laskuissa Espanjassa (ammatillinen toiminta), 7 % ensimmäisen 3 vuoden aikana, 0 % erityisissä poikkeustapauksissa. Ei ennakonpidätystä laskuille yksityishenkilöille tai ulkomaille.
Määritä laskutustyökalusi käyttämään oikeaa korkoa automaattisesti, pidä kaikki ennakonpidätystä tukevat asiakirjat ympäri vuoden ja ilmoita ne oikein vuosittaisessa modelo 100: ssa ennakon perimiseksi. Hyvä ennakonpidätyskäytäntö sujuvoittaa kassavirtaa ja välttää epämiellyttäviä laillistamisia. Koko verotuskonteksti on verot ja sosiaaliturvamaksut autónomokselle.
Aloitatko autónomona ja haluatko määrittää laskutuksen oikein, vai oletko epävarma omaan tilanteeseesi sovellettavasta kurssista? Gestorazilla voimme konfiguroida järjestelmäsi, tarkistaa kelpoisuuden 7% tai 0%, ja hallita modelos 130, 100, 111, 190 kokonaisuutena.
Viralliset lähteet
- Agencia Tributaria, ammattilaisten ennakot, sede.agenciatributaria.gob.es: 7 %:n, 15 %:n ja 0 %:n ennakonpidätysten soveltamissäännöt.
- Reglamento del IRPF, Real Decreto 439/2007 (englanniksi) (BOE), boe.es/buscar/act.php?id=BOE-A-2007-7457: Ammattienpidätyksiä koskeva 95 artikla.
- Ley 35/2006 IRPF (BOE), boe.es/buscar/act.php?id=BOE-A-2006-20764: viiteteksti IRPF:ssä.
- Malli 111, sede.agenciatributaria.gob.es: kuukausi-/neljännesvuosi-ennakkoilmoitus maksajilta.
- Mallisto 130, sede.agenciatributaria.gob.es: IRPF-erä autónomokselle.
- Modelo 100, sede.agenciatributaria.gob.es: vuosittainen IRPF-tuotto.


Hanki digitaalinen varmenne täysin etänä.
Hanki digitaalinen varmenne täysin etänä.

