



När gör en autónomo IRPF-skatteavdrag (7%, 15% och 0%)?
Den autónomo IRPF innehållande i Spanien är bland de mest dåligt förstådda elementen för nya egenföretagare. På dina fakturor till spanska företag måste du tillämpa en innehållande (i allmänhet 15%, ibland 7% under det första året, eller 0% i vissa specifika fall). Denna innehållande är inte en kostnad för dig: det är ett förskott på din årliga IRPF som din kund betalar direkt till Agencia Tributaria. Men att glömma det eller välja fel kurs genererar redovisningskomplikationer och fakturaavslag.
Den här artikeln förklarar vad skatteavdragen används till, när du tillämpar 15%, 7% eller 0%, hur de passar in i din årliga skattekalender, hur kunden redovisar dem med modelo 111 och hur du själv avräknar dem som förskottsskatt i modelo 100. Vi går också igenom fallgroparna, särskilt under det första året.
Vad används IRPF avdrag för vid företagsfakturering?
IRPF-avdrag är en förskottsskattemekanism som används av den spanska staten för att jämna ut IRPF-uppbörden från autónomos.
Principen: kvartalsvis förskott snarare än årligen
Utan innehållande skulle autónomo betala sin IRPF i ett slag efter sin årliga avkastning (modell 100), vilket skulle skapa kassaflödesproblem för staten och insolvensrisk för skattebetalarna. Med innehållande, din B2B-klient håller inne en del av dina avgifter (15% i allmänhet) och betalar den månadsvis till Agencia Tributaria via deras modell 111. I slutet av året dras detta förskott från din totala IRPF.
Vem undanhåller och vem gör inte?
Innehållning gäller endast mellan två professionella enheter i Spanien. Konkret:
- Om din kund är ett företag eller en annan autónomo i Spanien: de håller inne 15% (eller 7%) på din faktura.
- Om din kund är en individ i Spanien: de undanhåller ingenting. Du samlar in hela beloppet.
- Om din kund är utomlands: de innehåller ingenting (men andra regler gäller för intra-EU moms).
Tillhörande deklarationsskyldighet
Din klient arkiverar modell 111 månadsvis eller kvartalsvis (beroende på storlek) med listan över tillämpade källskatter. Årligen arkiverar de modell 190 med sammanfattningen. Du nämner de källskatter som har drabbats av din årliga modell 100 som ett skatteförskott för att reglera.
När använder du källskatten 15%?
Detta är standardvärdet för de flesta professionella tjänster.
Standardväskan
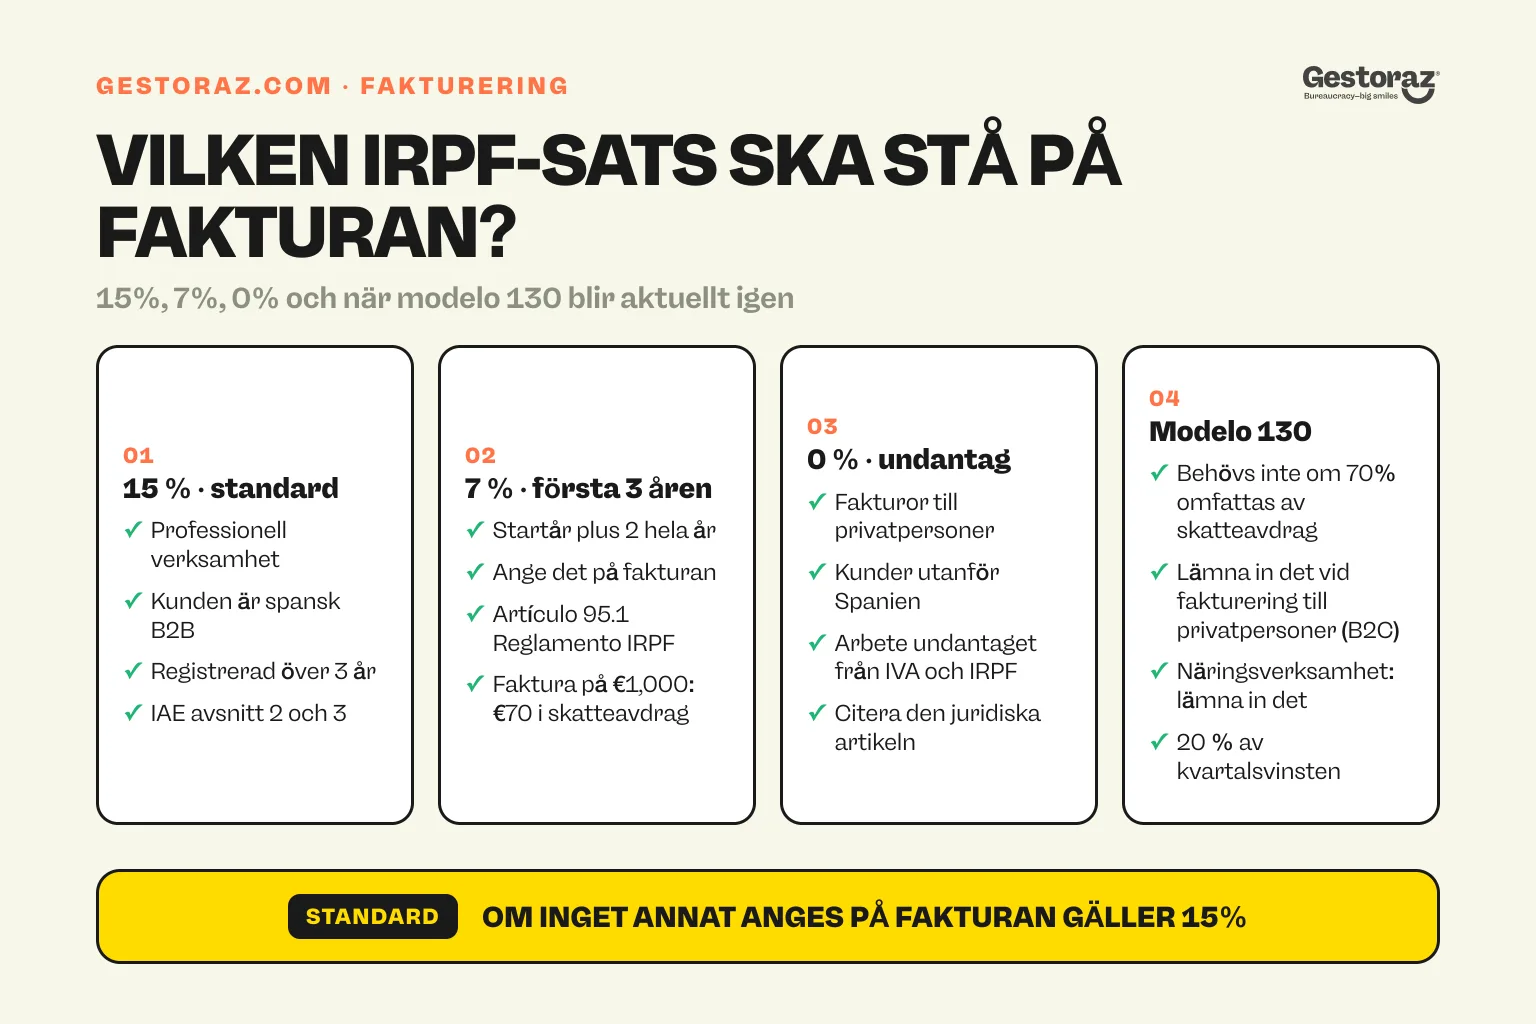
Den 15% Innehållning gäller tjänster som fakturerats av en autónomo i verksamhet i mer än 3 år, till vilket spanskt företag eller annat autónomo som helst. Det är kursen du hittar på de flesta B2B fakturor i Spanien.
Berörda aktiviteter
15% täcker professionell verksamhet i spansk skattemässig mening: konsulttjänster (konsulter, advokater, revisorer, arkitekter, designers), intellektuella tjänster (författare, översättare, utbildare), tekniska tjänster (IT, ingenjörskonst). Om din aktivitet faller inom actividades profesionales lista (avsnitten 2 och 3 i IAE-tariffen), gäller 15%.
Konkret uträkning på faktura
Du fakturerar €1,000 netto för en konsulttjänst till ett spanskt företag:
- Skatteunderlag: €1,000.
- IVA 21%: €210.
- IRPF innehållande 15%: −€150 (på nettobasen).
- Netto att ta emot: €1,000 + €210 − €150 = €1,060.
Din kund betalar €1,060 till ditt konto och betalar €150 till Agencia Tributaria via deras modell 111. Du får tillbaka dessa €150 som ett skatteförskott följande år när du lämnar in din modell 100.
Undantag: affärsverksamhet
Affärsverksamhet (handel, restaurang, hantverk, gästfrihet: avsnitt 1 i IAE-tariffen) är inte föremål för innehållande. Om du är en handlare eller hantverkare fakturerar du utan innehåll till dina B2B-kunder och du betalar din IRPF i sin helhet via kvartalsmodellen 130.
När använder du källskatten 7%?
Det reducerade priset är reserverat för nya professionella autónomos.
7%-villkoren
Den 7% innehållande gäller för professionell autónomos (yrkesverksamhet, inte affärsverksamhet) under deras första verksamhetsår och de två följande. Det är startåret + 2 hela kalenderår (3 totalt kalenderår i bästa fall).
Hur man aktiverar 7%
För att dra nytta av 7% måste du uttryckligen ange det på dina fakturor: "Retension IRPF 7% överensstämmer med artículo 95.1 del Reglamento del IRPF". Om du nämner 15% som standard, kommer din klient att tillämpa 15%, och du kommer att få tillbaka skillnaden vid den årliga avkastningen (men det är mer komplext).
Konkret beräkning med 7%
Samma €1,000 netto men i år ett:
- IRPF innehållande 7%: −€ 70.
- Netto att ta emot: €1,000 + €210 − €70 = €1,140.
Skillnaden är €80 på denna faktura, eller 8% av omsättningen omedelbart tillgänglig. Över ett år med €30,000 i omsättning lämnar 7% istället för 15% €2,400 mer i kontanter, för att senare regleras i årliga IRPF.
Den exakta 7%-timingen
Om du börjar som autónomo i mars 2026 kan du tillämpa 7% under 2026, 2027 och 2028. Från 1 januari 2029 övergår du automatiskt till 15%. För mer om startkostnader och Tarifa Plana, se hur man blir en autónomo i Spanien och skatter och avgifter för autónomos.
När använder du 0%-innehållning (undantag)?
Några specifika fall låter dig undvika innehållet.
Särskilt undantagna verksamheter
Vissa verksamheter är undantagna från innehållande: tjänster som exporteras utanför EU (innehållningen är geografiskt begränsad), verksamhet undantagna från IVA och IRPF (till exempel vissa medicinska eller utbildningstjänster), vissa specifika jordbruksverksamheter.
Självansökan av undantaget
För att tillämpa 0% måste du på din faktura ange den rättsliga grunden för undantaget (specifik artikel i Ley IRPF eller Reglamento IRPF). Utan detta omnämnande kommer din klient att tillämpa 15% som standard. Om du inte är säker på tillämpligheten, konsultera en gestoría: att tillämpa 0% felaktigt genererar en skattejustering vid årsskiftet.
Fakturor till privatpersoner
När du fakturerar en individ (icke-företag, icke-autónomo), finns det inget innehållande i alla fall. Individen har inte modellen 111 och utövar inte innehållande. Du hämtar hela fakturan (netto + IVA) och du betalar din IRPF i sin helhet via kvartalsmodellen 130.
Fakturor utomlands
För fakturor till Europeiska unionen företag (B2B), ingen innehållande (moms omvänd skattskyldighet gäller). För fakturor till icke-EU företag, inget innehållande heller. Innehållet är strikt en intra-spansk mekanism.
Hur interagerar dessa källskatter med din modell 130?
Modellen 130 är den andra IRPF-förskottsmekanismen för autónomos.
Rollen för modellen 130
Den modell 130 är en kvartalsvis IRPF delbetalning som du själv beräknar på din kumulativa kvartalsvinst. Du betalar 20% av den vinsten som ett förskott, och du reglerar på årsmodellen 100.
När du INTE behöver arkivera modellen 130
Om mer än 70% av din inkomst kommer från B2B-kunder som redan har innehållit 15% (eller 7%) på dina fakturor, är du befriad från att lämna in modellen 130. De källskatter som drabbats tjänar som ett skatteförskott och modellen 130 skulle vara överflödig.
När du MÅSTE arkivera modellen 130
Om du huvudsakligen fakturerar privatpersoner, exporter eller om du är i en affärsverksamhet (utan innehållande), måste du lämna in kvartalsmodell 130: före 20 april, juli, oktober och januari. Beräkningen är komplex och är vanligtvis ett fall där en gestoría tillför värde.
Årlig regularisering via modellen 100
I slutet av året modell 100 konsoliderar allt: din IRPF due på alla inkomster minus avdrag som redan betalats av dina kunder (modell 111) och dina egna förskott (modell 130). Du betalar saldot eller får en återbetalning om du avancerat för mycket.
Hur vet du vilken kurs du ska sätta på dina fakturor?
Här är ett praktiskt beslutsträd.
Steg 1: är din kund i Spanien?
Om nej (utländska EU eller icke-EU): ingen innehållande, nämn "Operación intracomunitaria" eller "Exportación".
Steg 2: är din kund en individ?
Om ja (enskild icke-företagare): ingen innehållande.
Steg 3: är din aktivitet "professionell" eller "empresarial"?
Om kejsarlig (handel, restaurang, hantverk enligt avsnitt 1 i IAE-tariffen): ingen innehållande, betalning via kvartalsmodell 130.
Om professionell (konsulterande, teknisk, intellektuell av avsnitten 2-3 i IAE-tariffen): obligatorisk innehållande.
Steg 4: hur länge har du varit registrerad som autónomo?
Om mindre än 3 kalenderår: 7% innehållande.
Om 3 år eller mer: 15% innehållande.
Steg 5: faller du under ett specifikt undantag?
Om ja (medicinsk/utbildning undantagen verksamhet, export utanför EU): 0% innehållande med juridiskt omnämnande.
Annars: tillämpa den hastighet som fastställts i de föregående stegen.
Vilka fallgropar är vanliga med IRPF-innehåll?
Flera misstag återkommer och komplicerar livet för nya autónomos.
Att glömma innehållet på fakturor
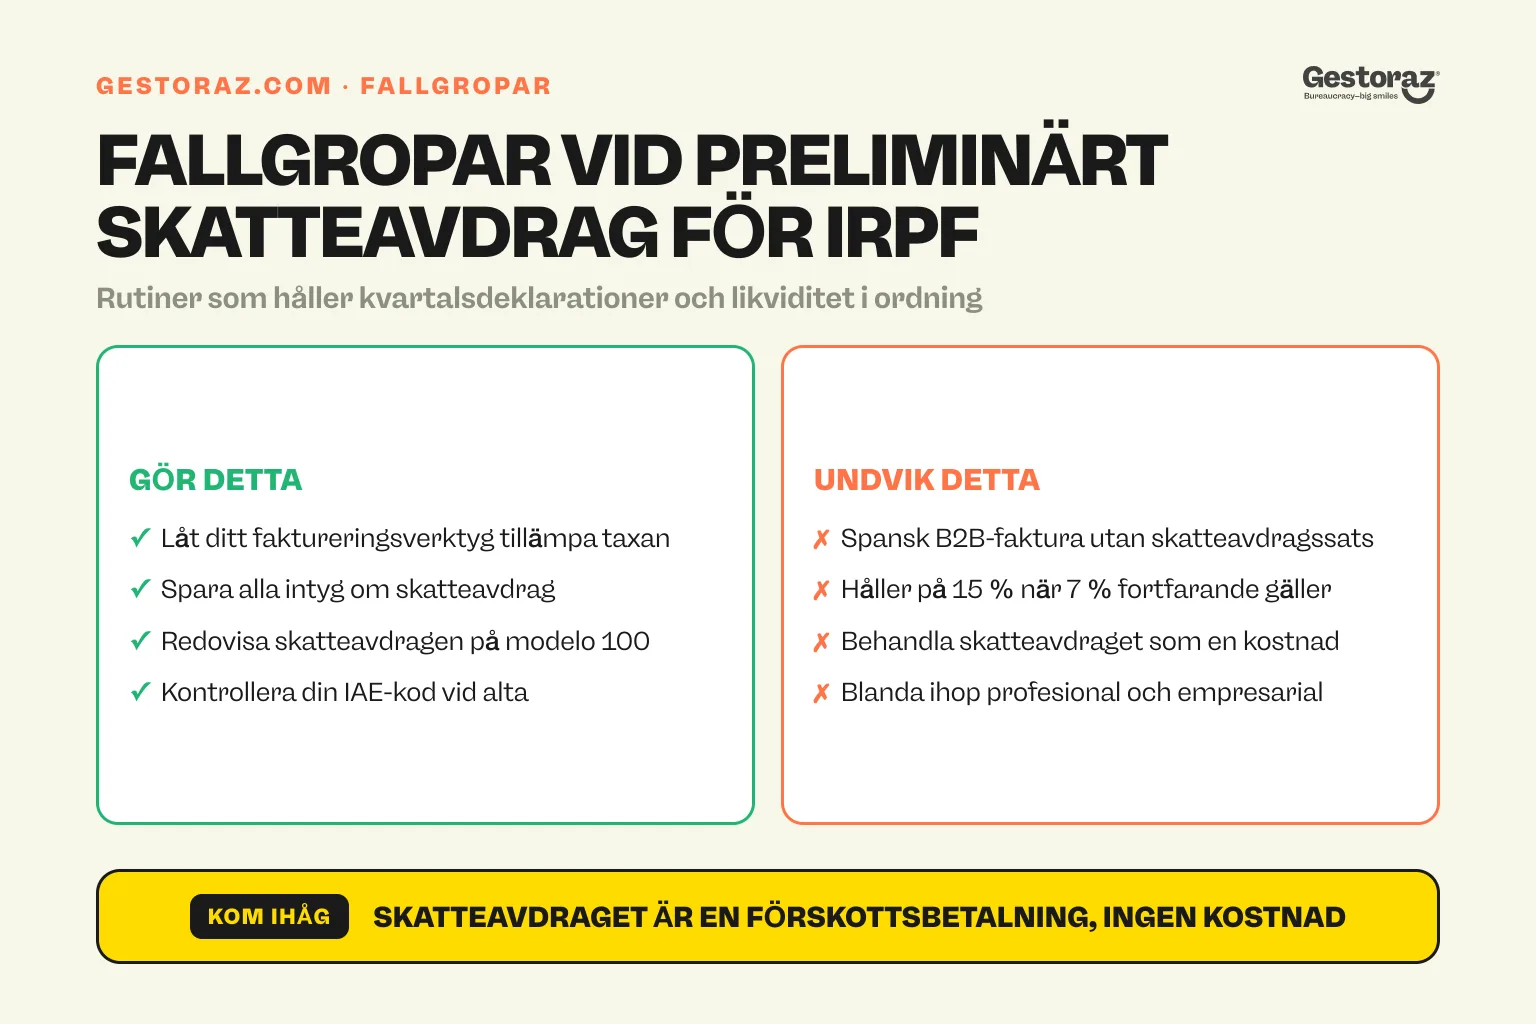
Misstag nummer ett: att utfärda en B2B-faktura i Spanien utan att nämna innehållet. Din klient kommer att hålla inne ändå (eftersom de är skyldiga att göra det) men din faktura kommer att vara "icke-konform" och de kan avvisa den eller be om en ny utfärdande. Konfigurera ditt faktureringsverktyg för att tillämpa innehållet automatiskt.
Fel kurs nämnt
Att nämna 15% när du är berättigad till 7% är ett optimeringsfel. Du kan få tillbaka mellanskillnaden vid årsavkastningen, men du förlorar den omedelbara kontantförmånen. Och vice versa: att tillämpa 7% när dina 3 år är över genererar en omvärdering.
Att tro att innehållet är en kostnad
Innehållet är INTE en ekonomisk kostnad: det är ett skatteförskott. Vid den årliga avkastningen drar du av alla innehållna innehåll från din totala IRPF. Många nybörjare överskattar sin "förlust" och underskattar sitt faktiska kassaflöde.
Misslyckas med att deklarera innehållen korrekt på modellen 100
När du lämnar in din modell 100, måste du nämna varje källskatt som dina kunder har betalat i ditt namn. Det är det som låter dig få tillbaka förskottet. Om du glömmer, betalar du två gånger (innehållet redan betalat + hela IRPF). Förvara noggrant alla innehållande styrkande handlingar (varje utfärdad faktura + den årliga sammanfattningen som mottagits från varje kund).
Förvirrande yrkes- och affärsverksamhet
Om du bedriver handel (e-handel eller restaurang) gör du inget skatteavdrag men måste lämna modelo 130. Om du är konsult (yrkesverksamhet) gör du skatteavdrag och är ofta befriad från 130. Kontrollera din IAE-kod när du registrerar dig som autónomo. Hela förfarandet finns i hur man blir en autónomo i Spanien och den bredare bilden i skillnaden mellan autónomo och SL.
Förutser inte IRPF-regulariseringen
Innehåll är förskott beräknade på brutto. Om du har många avdrag kan du sluta med överbetalning vid årsskiftet (återbetalning). Om du har få avdrag och många icke-innehållna B2C-intäkter kan du ha ett betydande saldo att betala. Förutse via en avsättning.
Var ska du börja praktisera IRPF innehållande som en autónomo
Den autónomo IRPF innehållande i Spanien är en strukturell mekanism i finanssystemet som är bäst förstådd från början. Den praktiska regeln: 15% som standard på B2B-fakturor i Spanien (yrkesverksamhet), 7% under de första 3-åren, 0% i specifika undantagsfall. Inget innehållande på fakturor till privatpersoner eller utomlands.
Konfigurera ditt faktureringsverktyg för att tillämpa rätt taxa automatiskt, behåll alla innehållande underlag under hela året och deklarera dem korrekt på din årsmodell 100 för att få tillbaka förskotten. God praxis för källskatt jämnar ut ditt kassaflöde och undviker obehagliga regleringar. Hela beskattningssammanhanget sitter i skatter och sociala avgifter för autónomos.
Börjar du som autónomo och vill ställa in din fakturering korrekt, eller är du osäker på vilken taxa som gäller för din situation? På gestoraz kan vi konfigurera ditt system, kontrollera behörighet för 7% eller 0% och hantera modellerna 130, 100, 111, 190 som helhet.
Officiella källor
- Agencia Tributaria, professionella innehållande, sede.agenciatributaria.gob.es: tillämpningsregler för innehållen 7%, 15% och 0%.
- Reglamento del IRPF, Real Decreto 439/2007 (BOE), boe.es/buscar/act.php?id=BOE-A-2007-7457: artikel 95 om professionella innehållande.
- Ley 35/2006 IRPF (BOE), boe.es/buscar/act.php?id=BOE-A-2006-20764: referenstext på IRPF.
- Modell 111, sede.agenciatributaria.gob.es: Månatlig/kvartalsvis innehållande deklaration av betalare.
- Modell 130, sede.agenciatributaria.gob.es: IRPF avbetalning för autónomos.
- Modell 100, sede.agenciatributaria.gob.es: årlig IRPF avkastning.


Ansök om ditt digitala certifikat helt på distans.
Ansök om ditt digitala certifikat helt på distans.

