



Heredar en España desde el extranjero: impuestos y plazos
Cuando muere un padre, una madre o tu pareja y deja un piso, una casa de vacaciones o una cuenta bancaria en España, los herederos que viven en el extranjero suelen descubrir dos cosas a la vez: los trámites españoles siguen su propio calendario, y ese calendario empieza el día del fallecimiento. No hace falta hacer nada en los primeros días, pero algunas fechas importan, y saltárselas cuesta dinero.
Esta guía sobre la herencia en España de un no residente sigue el orden en que ocurren las cosas: los plazos, el notario, el Impuesto sobre Sucesiones y lo que cambia cuando el inmueble ya es tuyo. Describe el procedimiento. Tu situación concreta, y el cálculo del impuesto, corresponden a un abogado, al notario o a un asesor fiscal.
El plazo empieza el día del fallecimiento
Todos los plazos se cuentan desde el día del fallecimiento, no desde el día en que vas al notario.
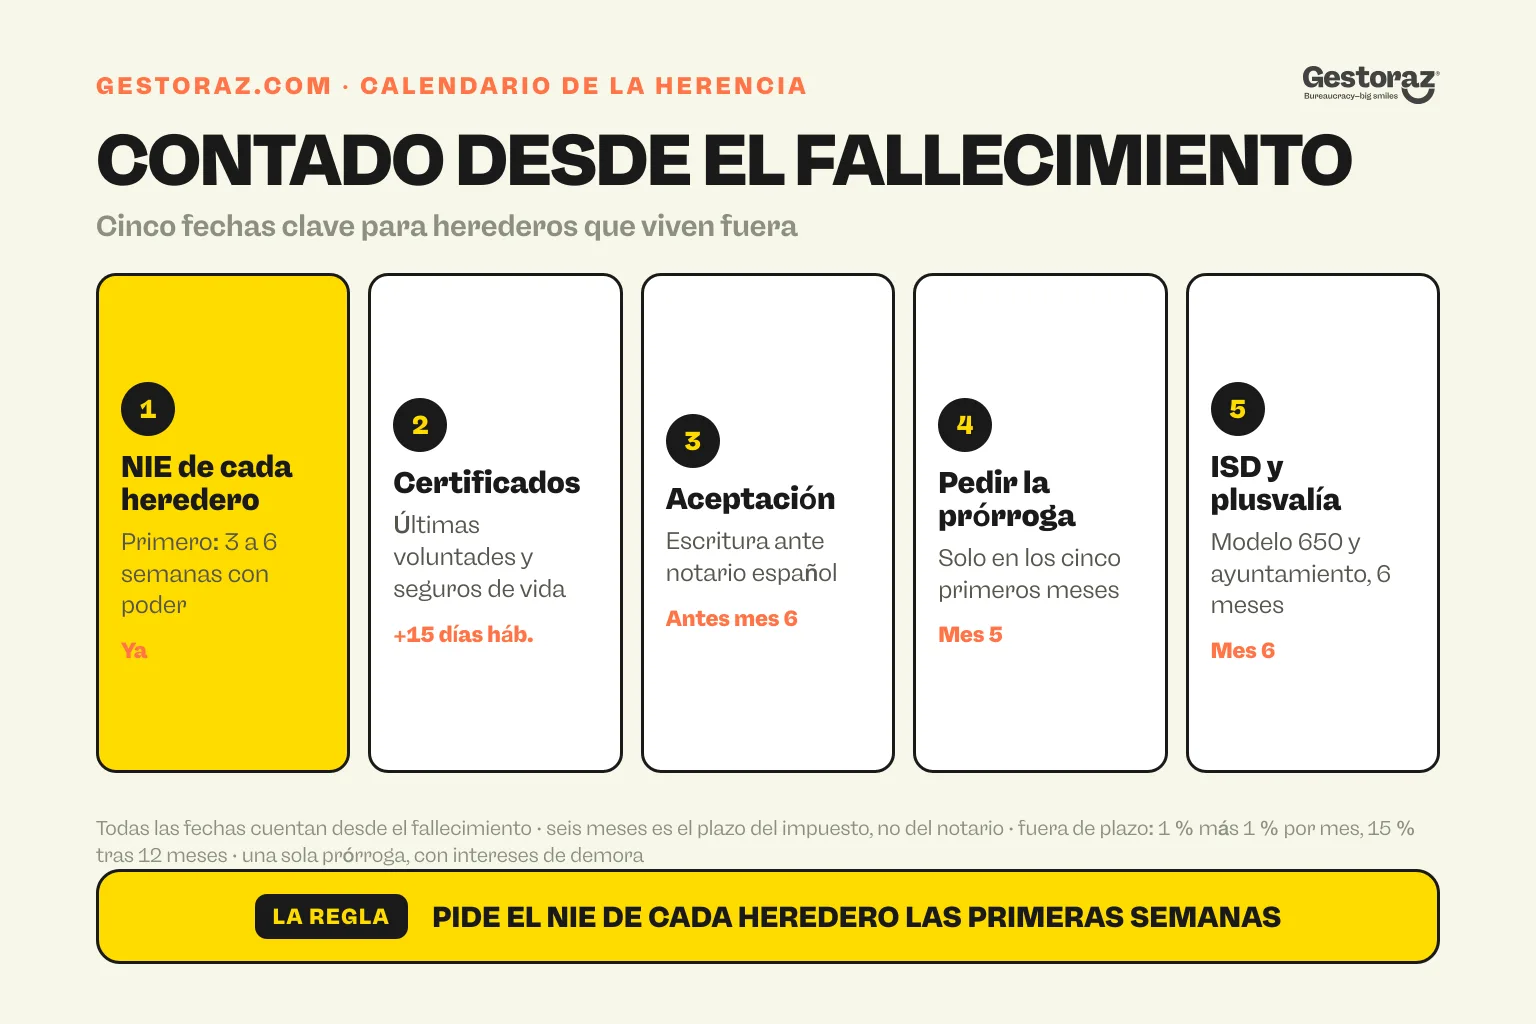
- Pasados 15 días hábiles: primera fecha para pedir el Certificado de Actos de Última Voluntad, que indica si existe un testamento español, y el certificado de seguros de vida.
- Dentro de los 5 meses: único margen para pedir la prórroga del plazo del impuesto.
- Dentro de los 6 meses: presentar y pagar el Impuesto sobre Sucesiones y Donaciones (ISD) y la plusvalía municipal.
Un punto se entiende mal a menudo: seis meses es el plazo fiscal, no un plazo para firmar ante notario. Ninguna norma fija una fecha para la escritura de aceptación. Pero Hacienda incluye esa escritura entre los documentos que acompañan la autoliquidación, así que en la práctica la cita con el notario tiene que caber dentro del plazo, o dentro de la prórroga.
Pedir más tiempo
La prórroga añade seis meses. Se pide dentro de los cinco primeros meses, con el certificado de defunción, los nombres de los herederos, los bienes y su valor aproximado, y los motivos. Sin respuesta en un mes, se entiende concedida; pedida después del quinto mes, se deniega. Solo cabe una prórroga, y durante el periodo adicional corren intereses de demora.
Presentar fuera de plazo sin prórroga supone un recargo del 1 % más un 1 % por cada mes completo de retraso, que sube al 15 % más intereses pasados 12 meses.
Qué ley rige la herencia
Para los fallecimientos desde el 17 de agosto de 2015, el Reglamento (UE) 650/2012 aplica a toda la sucesión la ley del país donde el fallecido tenía su residencia habitual, salvo que eligiera en testamento la ley de su nacionalidad. España aplica el Reglamento incluso cuando remite a la ley de un país no comunitario, como el Reino Unido.
Dos cosas siguen siendo españolas sea cual sea la ley sucesoria: el impuesto y el Registro de la Propiedad. El Certificado Sucesorio Europeo, que es opcional, surte efecto en España sin procedimiento especial ni legalización y sirve para inscribir el inmueble en el Registro (las copias auténticas valen seis meses). Para inscribir un inmueble concreto se sigue esperando una escritura pública de adjudicación, salvo heredero único sin herederos forzosos.
Los documentos que te pedirá España
- Certificado de defunción. Si procede de un país de la UE, no necesita apostilla, y la oficina que lo expide puede facilitar un formulario multilingüe estándar, que puede ahorrarte la traducción. Del Reino Unido: apostilla más traducción jurada.
- Certificado de Actos de Última Voluntad. Lo expide el Ministerio de Justicia y se exige para cualquier trámite sucesorio. Por internet con Cl@ve solo si el fallecimiento ocurrió después del 2 de abril de 2009 y está inscrito; si no, por correo o en persona en Madrid, con el certificado literal de defunción y el modelo 790 (código 006).
- Certificado de Seguros de Cobertura de Fallecimiento. Mismas reglas. Indica qué seguros de vida cubrían al fallecido.
- El testamento, o lo que lo sustituye. Testamento español: copia autorizada del notario que lo custodia. Testamento extranjero: apostillado (o legalizado) y traducido. Sin testamento, un notario español tramita una declaración de herederos abintestato, con dos testigos, que se cierra pasados 20 días hábiles.
Un NIE para cada heredero, también desde el extranjero
Cada heredero extranjero necesita su propio NIE antes de la escritura de aceptación. El notario debe hacer constar el número fiscal de todos los que comparecen en una escritura sobre un inmueble, y Hacienda lo exige para el impuesto. El NIE de un heredero no cubre a su hermano o hermana. Qué es este número, y por qué dura toda la vida, se explica en qué es un número NIE.
Una herencia es un motivo válido en el formulario EX-15, y la tasa es de 9,84 €. Los plazos dependen de la vía: consulta cuánto tarda la solicitud de un NIE. Empieza por este paso, porque los seis meses ya están corriendo.
Nadie tiene que desplazarse. Un poder especial permite que un representante acepte en tu nombre; la aceptación puede hacerse en documento público o privado, pero la renuncia exige instrumento notarial. Consulta nuestra guía sobre el poder notarial otorgado en el extranjero.
Aceptar la herencia ante notario
El documento central es la escritura de aceptación y adjudicación de herencia: una escritura pública, firmada ante notario español, en la que los herederos aceptan la herencia y se les adjudican los bienes. Existen otras dos opciones:
- *Renunciar (repudiación),* ante notario. Si un interesado te requiere por notario para que decidas, tienes 30 días naturales; tu silencio equivale entonces a aceptar.
- *Aceptar a beneficio de inventario,* declarándolo ante notario. Las deudas se pagan entonces solo hasta el valor de la herencia, lo que te protege si sospechas que el fallecido tenía deudas.
Qué opción encaja es una decisión jurídica: tómala con el notario o un abogado antes de firmar.
El Impuesto sobre Sucesiones para herederos no residentes
En España, el Impuesto sobre Sucesiones lo paga cada heredero por su propia porción neta. Un heredero que vive en el extranjero solo tributa por los bienes situados en España, más los seguros de vida españoles. Un inmueble se valora por su valor de referencia del Catastro, o por el valor declarado si es mayor.
Cuando el fallecido o el heredero no residían en España, la autoliquidación se presenta ante la Agencia Tributaria con el modelo 650, por internet o en papel en Madrid, con la escritura de aceptación, el certificado de defunción y el testamento o la declaración de herederos.
Las normas autonómicas también se aplican a ti
La tarifa estatal va del 7,65 % al 34 %, pero desde una sentencia del Tribunal de Justicia de la UE de 3 de septiembre de 2014 (C-127/12), los no residentes pueden aplicar la normativa autonómica, a menudo mucho más favorable (Ley 29/1987, disposición adicional segunda). Si el fallecido vivía en el extranjero, se aplica la comunidad donde esté el mayor valor de los bienes en España; si vivía en España, su comunidad. Hacienda confirma que la opción está abierta a todo heredero, dentro o fuera de la UE.
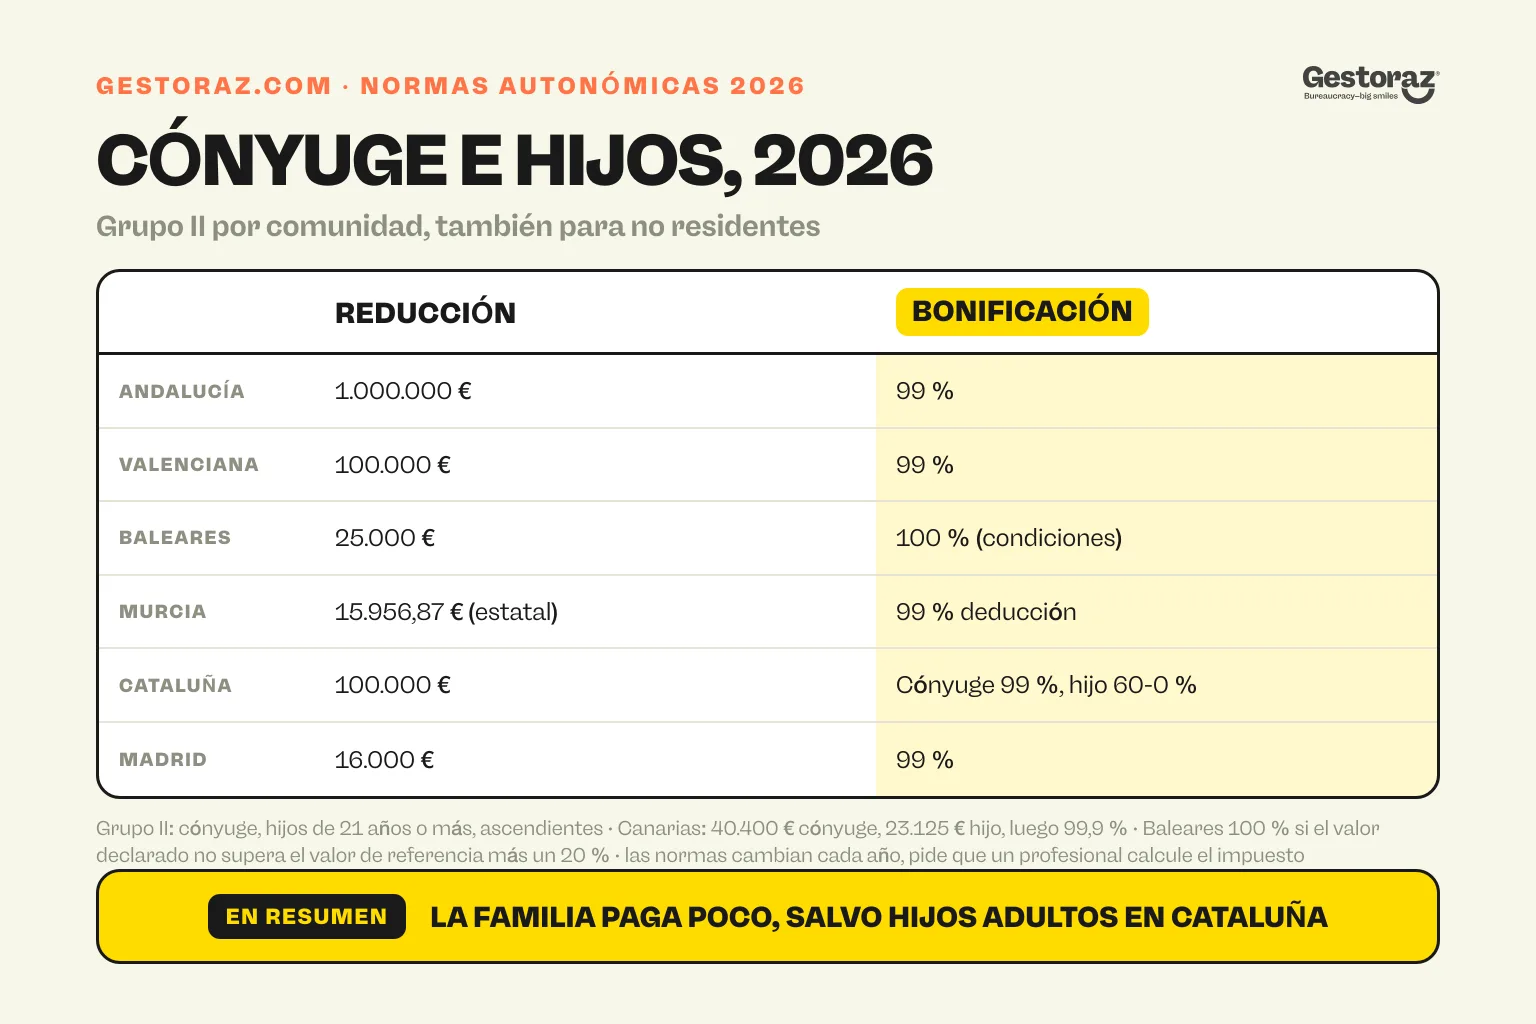
Para el cónyuge o un hijo de 21 años o más (grupo II), las normas de 2026 son:
- Andalucía: reducción de 1.000.000 €, y después bonificación del 99 % en la cuota.
- Comunitat Valenciana: reducción de 100.000 €, y después bonificación del 99 %.
- Illes Balears: reducción de 25.000 €, y después bonificación del 100 % si el valor declarado no supera el valor de referencia en más de un 20 %.
- Región de Murcia: reducción estatal de 15.956,87 €, y después deducción del 99 %.
- Cataluña: reducción de 100.000 €. El cónyuge tiene una bonificación del 99 %; para un hijo adulto, la bonificación baja del 60 % al 0 % a medida que crece la base imponible.
- Comunidad de Madrid: reducción de 16.000 €, y después bonificación del 99 %.
- Canarias: reducción de 40.400 € para el cónyuge y de 23.125 € para un hijo, y después bonificación del 99,9 %.
El cónyuge y los hijos pagan poco en casi todas partes, con los hijos adultos en Cataluña como principal excepción. Estas cifras cambian cada año y llevan condiciones: pide a un profesional que calcule el impuesto.
Tu país también puede gravarla
España solo tiene convenios sobre sucesiones con Suecia, Francia y Grecia: ninguno con los Países Bajos, Alemania, Bélgica, Italia o el Reino Unido. Además, un heredero no residente no puede deducir el impuesto extranjero de la cuota española. Si tu país grava el inmueble, y si descuenta el impuesto español, es una cuestión para un asesor de allí.
Plusvalía, Registro de la Propiedad y cuentas bancarias
Plusvalía. El impuesto municipal sobre el incremento de valor de los terrenos lo paga el heredero en los seis meses siguientes al fallecimiento, prorrogables hasta un año si lo solicitas. Los ayuntamientos pueden conceder una bonificación de hasta el 95 % a hijos, cónyuges y padres, si su ordenanza lo prevé. Sin incremento de valor del suelo, no hay impuesto.
Registro de la Propiedad. No hay plazo para inscribir el inmueble a tu nombre, pero mientras no lo hagas, tu titularidad no es oponible a terceros. El Registro solo admite la escritura una vez presentada al Impuesto sobre Sucesiones y a la plusvalía.
Cuentas bancarias. Un banco español que entrega fondos antes de que se liquide el impuesto responde de él, así que espera la prueba del pago o de la exención. Hay dos salidas: un cheque bancario a nombre de la Administración tributaria para pagar el impuesto, o una autoliquidación parcial, acordada por todos los herederos, para retirar el dinero a cuenta del impuesto definitivo. Las aseguradoras pagan un seguro de vida cuando se acredita que el impuesto se ha presentado o pagado.
Ejemplo: dos hermanos neerlandeses y un piso en Alicante
Anna y Pieter, ambos mayores de 21 años y residentes en los Países Bajos, heredan el piso de su madre en Alicante. Ella vivía en Utrecht y falleció el 15 de marzo de 2026.
- De inmediato: un NIE cada uno, por ejemplo mediante un poder cada uno.
- Desde principios de abril: pedir los certificados de últimas voluntades y de seguros de vida.
- Hasta el 15 de agosto de 2026: pedir la prórroga si la escritura no va a estar lista a tiempo.
- Hasta el 15 de septiembre de 2026: cada uno presenta un modelo 650 por su mitad; la plusvalía se paga al Ayuntamiento de Alicante, o se pide su prórroga.
- Qué normas: el piso está en la Comunitat Valenciana, así que cada uno puede aplicar las normas valencianas del grupo II: una reducción de 100.000 € y una bonificación del 99 % en 2026.
- Después: un modelo 210 anual cada uno, al 19 % como residentes en la UE. Sin convenio con los Países Bajos, la parte neerlandesa se revisa con un asesor neerlandés.
Después de heredar: impuesto anual y venta futura
Un inmueble que no alquilas genera cada año una renta imputada: el 1,1 % o el 2 % del valor catastral, que tributa al 19 % si vives en la UE o el EEE y al 24 % en otro caso, con el modelo 210, presentado entre el 1 de abril y el 31 de diciembre del año siguiente. Detalles en cuánto impuesto paga un no residente en España. El ayuntamiento cobra además el IBI anual, del 0,4 % al 1,10 % del valor catastral.
Si vendes más adelante, tu valor de adquisición para la ganancia patrimonial es el valor declarado en el Impuesto sobre Sucesiones, con el límite del valor de mercado, así que un valor declarado bajo implica una ganancia gravable mayor. Además, el comprador retiene el 3 % del precio y lo ingresa con el modelo 211: consulta comprar vivienda en España desde el extranjero.
Gestoraz se ocupa solo de la parte administrativa. Obtenemos el NIE de cada heredero mediante poder, sin que nadie tenga que viajar a España, y cuando el inmueble ya está a tu nombre presentamos el modelo 210 anual. No nos ocupamos del testamento, de la declaración del Impuesto sobre Sucesiones ni del asesoramiento jurídico: eso corresponde a un abogado o al notario español.
Fuentes oficiales
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones: https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141
- Real Decreto 1629/1991, Reglamento del Impuesto sobre Sucesiones: https://www.boe.es/buscar/act.php?id=BOE-A-1991-27678
- Agencia Tributaria, modelo 650 para no residentes: https://sede.agenciatributaria.gob.es/Sede/no-residentes/impuesto-sobre-sucesiones-donaciones/adquisiciones-mortis-causa-modelo-650.html
- Ministerio de Justicia, Certificado de Actos de Última Voluntad: https://sede.mjusticia.gob.es/es/tramites/certificado-actos-ultima
- Ministerio de Hacienda, tributación autonómica 2026, capítulo IV: https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf


Solicite su Certificado Digital de forma totalmente remota.
Solicite su Certificado Digital de forma totalmente remota.

