



Kiinteistön periminen Espanjassa ulkomailta: verot ja määräajat
Kun vanhempi tai kumppani kuolee lähtiessään asunnosta, loma-asunnosta tai pankkitililtä Espanjassa, ulkomailla asuvat perilliset yleensä huomaavat kaksi asiaa kerralla: Espanjan paperityöt noudattavat omaa aikatauluaan, ja tuo aikataulu alkaa kuolinpäivästä. Mitään ei tarvitse tapahtua ensimmäisinä päivinä, mutta muutama päivämäärä on tärkeä, ja niiden puuttuminen maksaa rahaa.
Tässä oppaassa seurataan järjestystä, jossa asiat tapahtuvat, määräajoista notaariin, perintöveroon ja siihen, mikä muuttuu, kun omaisuus on sinun. Se kuvaa menettelyä. Oma tilanne ja verolaskelma kuuluvat asianajajalle, notaarille tai veroneuvojalle.
Määräaika alkaa kuolinpäivästä
Jokainen määräaika lasketaan kuolinpäivästä, ei päivästä, jolloin tapaat notaarin.
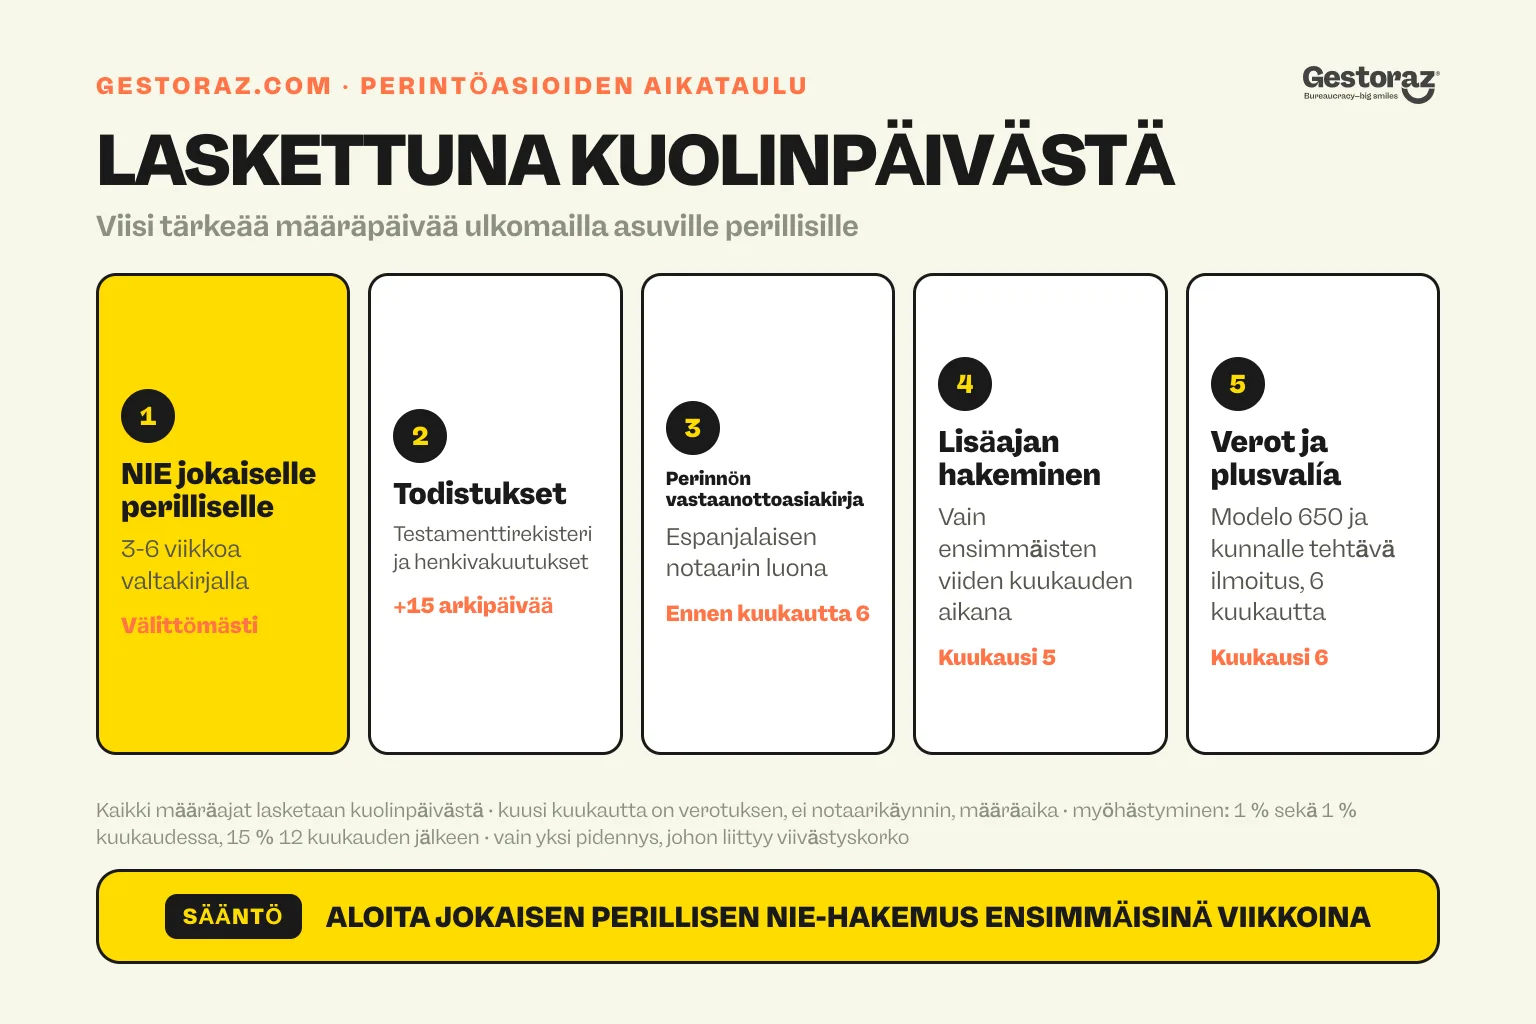
- 15 työpäivän jälkeen: varhaisin ajankohta pyytää Certificado de Actos deÚltima Voluntad, joka kertoo, onko espanjalaista tahtoa, ja henkivakuutustodistuksen.
- 5 kuukauden kuluessa: Ainoa ikkuna, jossa pyydetään perintöveron määräajan pidentämistä.
- 6 kuukauden kuluessa: arkistoida ja maksaa perintöveroa (Impuesto sobre Sucesiones y Donaciones, ISD) ja kunnallinen plusvalía.
Yksi asia ymmärretään usein väärin: kuusi kuukautta on verotuksen määräaika, ei määräaika notaarin luona allekirjoittamiselle. Mikään säännös ei määrää perinnön vastaanottamista koskevan asiakirjan päivämäärää. Veroviranomainen kuitenkin luettelee tämän asiakirjan veroilmoituksen liitteiden joukossa, joten käytännössä notaariaika on sovitettava määräajan tai myönnetyn jatkoajan sisään.
Pyytää lisää aikaa
Pidennys lisää kuusi kuukautta. Pyydä sitä viiden ensimmäisen kuukauden kuluessa kuolintodistuksen, perillisten nimet, varat ja niiden likimääräinen arvo sekä syyt. Ilman vastausta kuukauden kuluessa se myönnetään; viidennen kuukauden jälkeen se evätään. Vain yksi pidennys on mahdollinen, ja maksuviivästyskorko kulkee lisäajan yli.
Myöhästyminen ilman jatkoaikaa lisää 1 %:n lisämaksun lisättynä 1 %:lla jokaista täyttä viivästyskuukautta kohden, nousten 15 %:iin lisättynä korolla 12 kuukauden jälkeen.
Minkä maan lakia perintöön sovelletaan?
Kun kuolema on tapahtunut 17. elokuuta 2015 tai sen jälkeen, EU:n asetuksen 650/2012 mukaan koko perimykseen sovelletaan vainajan tavanomaisen asuinmaan lakia, ellei hän ole testamentissaan valinnut kansalaisuusvaltionsa lakia. Espanja soveltaa asetusta myös silloin, kun se johtaa EU:n ulkopuolisen maan, kuten Yhdistyneen kuningaskunnan, lain soveltamiseen.
Kaksi asiaa pysyy espanjalaisena, oli perintölaki mikä tahansa: Verotus sekä Maarekisteri. Valinnainen Eurooppalainen perintötodistus astuu voimaan Espanjassa ilman mitään erityistä menettelyä tai laillistamista ja sitä voidaan käyttää kiinteistön kirjaamiseen rekisteriin (todennetut jäljennökset ovat voimassa kuusi kuukautta). Tietyn omaisuuden rekisteröimiseksi odotetaan vielä julkista asiakirjaa, jossa omaisuus jaetaan, lukuun ottamatta ainoaa perillistä, jolla ei ole pakkoperillisiä.
Espanjassa vaadittavat asiakirjat
- Kuolintodistus. EU-maasta ei tarvita apostillea, ja myöntävä virasto voi antaa monikielinen vakiolomake, joka voi säästää sinut käännökseltä. Yhdistyneestä kuningaskunnasta: apostille plus auktorisoitu käännös.
- Certificado de Actos deÚltima Voluntad. Myöntänyt oikeusministeriö ja vaaditaan mihin tahansa perimysvaiheeseen. Verkossa, jossa Cl@ve vain, jos kuolema on tapahtunut 2. huhtikuuta 2009 jälkeen ja rekisteröity; muussa tapauksessa postitse tai henkilökohtaisesti Madridissa täydellisen (kirjaimellinen) kuolintodistus ja lomake 790 (koodi 006).
- Certificado de Seguros de Cobertura de Fallecimiento. Samat säännöt. Se osoittaa, mitkä henkivakuutukset kattoivat vainajan.
- Tahto, tai mikä sen korvaa. Espanjalainen testamentti: virallinen kopio notaarilta, joka pitää sitä hallussaan. Ulkomainen testamentti: apostilled (tai laillistettu) ja käännetty. Ilman testamenttia espanjalainen notaari laatii declaración de herederos abintestato, jossa on kaksi todistajaa, suljettiin 20 työpäivän jälkeen.
NIE-numero jokaiselle perilliselle, myös ulkomailta käsin
Jokainen ulkomainen perillinen tarvitsee Heidän oma NIE ennen hyväksymistekoa. Notaarin on merkittävä kaikkien kiinteistökirjaan merkittyjen veronumero, ja verovirasto vaatii sen perintöveroa varten. Yhden perillisen NIE ei kata veljeä tai sisarta. Mikä numero on, ja miksi se kestää elämän, selitetään mikä NIE-numero on.
Perintötiedosto on pätevä syy EX-15-lomake, ja maksu on 9,84 €. Läpimenoajat riippuvat reitistä: katso kuinka kauan NIE-hakemus kestää. Aloita tämä vaihe ensin, koska kuuden kuukauden laskenta on jo käynnissä.
Kenenkään ei tarvitse matkustaa. Erityisvaltakirjalla edustaja voi ottaa perinnön vastaan nimissäsi. Vastaanottaminen voidaan tehdä julkisella tai yksityisellä asiakirjalla, mutta luopuminen edellyttää notaarin vahvistamaa asiakirjaa. Katso oppaamme Espanjassa käytettävistä valtakirjoista.
Perinnön vastaanottaminen notaarin luona
Keskeinen asiakirja on escritura de aceptación y adjudicación de herencia: Espanjan notaarin edessä allekirjoitettu julkinen asiakirja, jossa perilliset hyväksyvät perinnön ja omaisuus jaetaan heille. On olemassa kaksi muuta vaihtoehtoa:
- *Luopuminen (repudiación),* ennen notaaria. Jos asianosaisella on notaari, joka pyytää sinua muodollisesti päättämään, sinulla on 30 kalenteripäivää; hiljaisuus lasketaan sitten hyväksymiseksi.
- *Hyväksyminen beneficio de inventario (suomeksi),* julistettu notaarin eteen. Velkoja maksetaan tällöin vain kuolinpesän arvoon asti, mikä suojaa sinua, jos epäilet vainajan olevan velkaa.
Mikä vaihtoehto sopii on oikeudellinen päätös: ota se notaarin tai asianajajan kanssa ennen allekirjoittamista.
Ulkomailla asuvien perillisten perintövero
Espanjassa perintöveron maksaa jokainen perillinen omalla netto-osuudellaan. Ulkomailla asuva perillinen maksaa vain Espanjassa sijaitsevasta omaisuudesta sekä espanjalaisesta henkivakuutuksesta. Omaisuutta arvostetaan sen urheus de referencia Katastrofista, tai ilmoitetulla arvolla, jos suurempi.
Kun vainaja tai perillinen ei asunut Espanjassa, paluu menee Agencia Tributariaan malli 650 verkossa tai paperilla Madridissa, jossa on hyväksymiskirja, kuolintodistus ja perillisten testamentti tai julistus.
Alueelliset säännöt koskevat myös sinua
Valtion veroasteikko on 7.65 %–34 %. EU-tuomioistuimen 3. syyskuuta 2014 antaman ratkaisun (C-127/12) jälkeen ulkomailla asuvat ovat kuitenkin voineet soveltaa alueellisia sääntöjä, jotka ovat usein huomattavasti edullisemmat (Ley 29/1987, toinen lisäsäännös). Jos vainaja asui ulkomailla, sovellettava alue on se, jolla Espanjassa olevan omaisuuden arvo on suurin. Jos hän asui Espanjassa, sovelletaan hänen asuinalueensa sääntöjä. Verohallinto vahvistaa, että mahdollisuus koskee jokaista perillistä EU:ssa ja sen ulkopuolella.
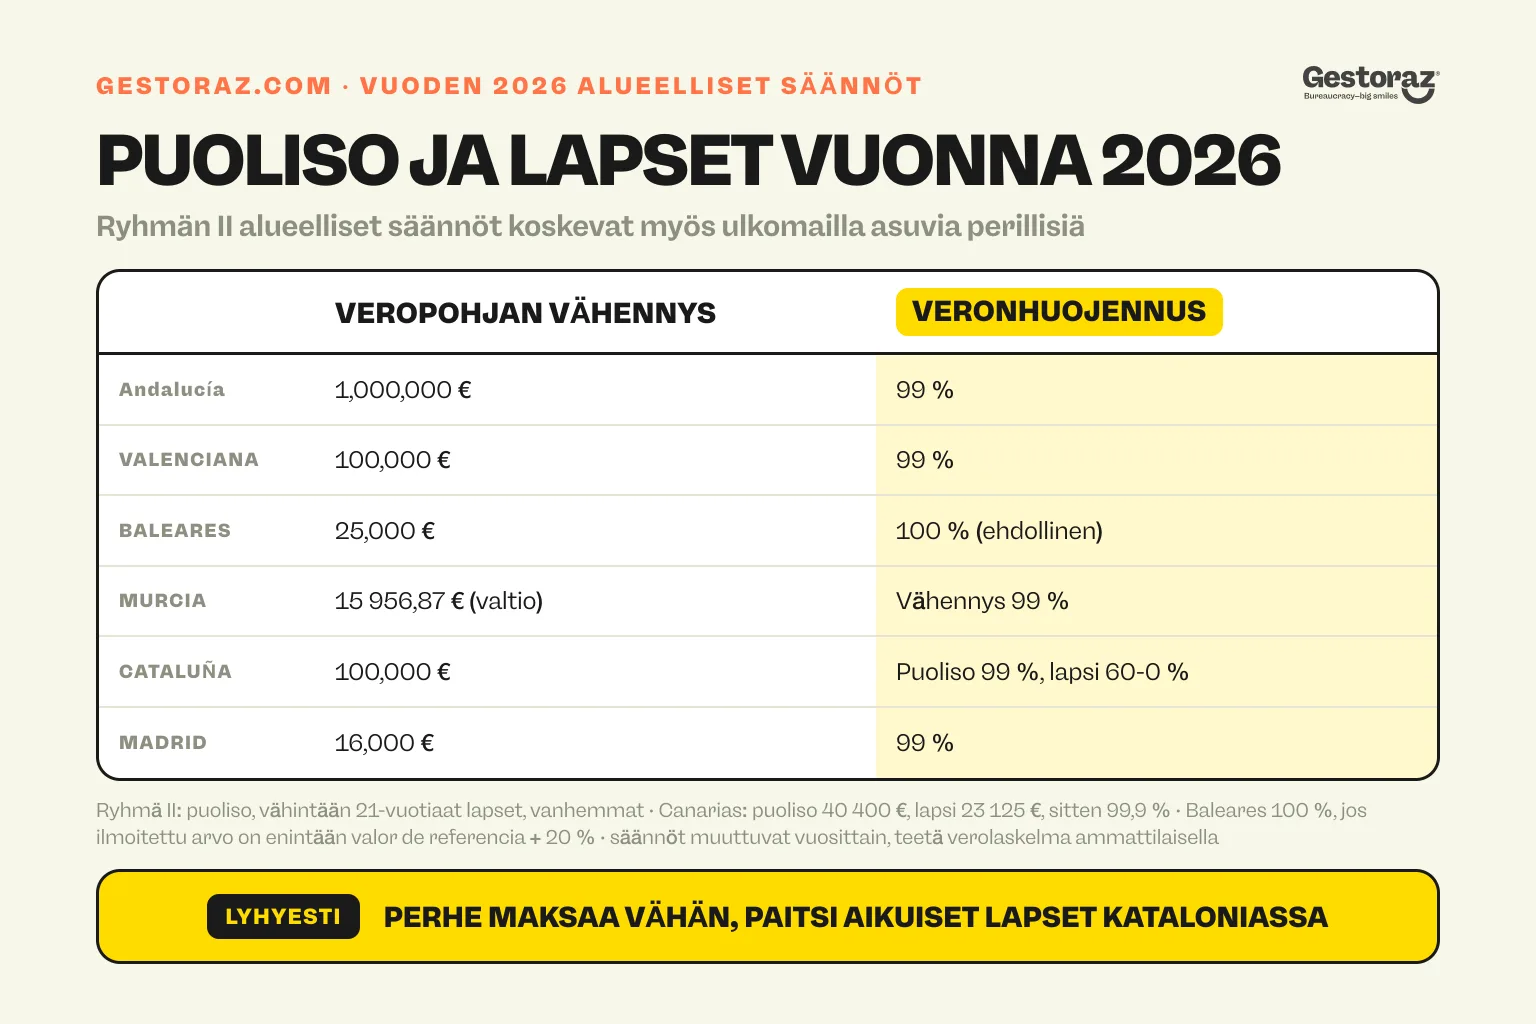
Puolisolle tai 21 vuotta täyttäneelle lapselle (ryhmä II) vuoden 2026 säännöt ovat:
- Andalusia: 1 000 000 € alennus, sitten 99 % alennus verosta.
- Comunitat Valenciana: alennus 100 000 €, sitten 99 % helpotus.
- Illes Balears: 25 000 euron alennus, sen jälkeen 100 prosentin alennus, jos ilmoitettu arvo ei ylitä arvo-osuutta yli 20 prosentilla.
- Región de Murcia: valtakunnallinen vähennys 15 956,87 €, minkä jälkeen 99 % verovähennys.
- Katalonia: Vähennys 100 000 €. Puoliso saa 99 % helpotuksen; aikuiselle lapselle helpotus laskee 60 %:sta 0 %:iin veron perusteen kasvaessa.
- Comunidad de Madrid: Vähennys 16 000 €, sitten 99 % helpotus.
- Kanariansaaret: puolisolle 40 400 € alennus, lapselle 23 125 € alennus, sitten 99,9 % helpotus.
Aviopuolisot ja lapset maksavat vähän lähes kaikkialla, aikuisten lapset Kataloniassa ovat suurin poikkeus. Nämä luvut muuttuvat vuosittain ja niihin liittyy ehtoja: on vero lasketaan ammattilainen.
Myös kotimaasi voi verottaa sitä
Espanjan perintöverosopimukset koskevat vain Ruotsia, Ranskaa ja Kreikkaa: ei yhtään Alankomaiden, Saksan, Belgian, Italian tai Yhdistyneen kuningaskunnan kanssa. Ulkomailla asuva perillinen ei myöskään voi vähentää ulkomaista perintöveroa Espanjan laskusta. Se, verottaako oma maasi kiinteistöä ja hyvittääkö se espanjalaisen veron, on siellä olevan neuvonantajan kysymys.
Plusvalía, Registro ja pankkitilit
Plusvalía. Kunnallisveron maan arvonnoususta maksaa perillinen kuuden kuukauden kuluessa kuolemasta, ja sitä voidaan pidentää pyynnöstä vuodella. Kaupungintalot voivat myöntää lapsille, puolisoille ja vanhemmille enintään 95 prosentin helpotuksen, jos heidän sääntönsä sitä edellyttää. Ei maan arvonnousua, ei veroja.
Registro de la Propiedad. Omaisuuden rekisteröinnille nimissäsi ei ole määräaikaa, mutta ennen kuin teet sen, omistukseesi ei voida vedota kolmansia osapuolia vastaan. Rekisteri hyväksyy teon vasta, kun se on esitetty perintöveroa ja plusvalíaa varten.
Pankkitilejä. Espanjalainen pankki, joka vapauttaa varoja ennen veron selvittelyä, on vastuussa siitä, joten se odottaa maksun tai vapautuksen todistamista. On olemassa kaksi ulospääsytietä: verohallinnolle tehty pankkishekki veron maksamiseksi tai kaikkien perillisten sopima osittainen itsearviointi rahan nostamiseksi lopullisen veron ennakkona. Vakuutuksenantajat maksavat henkivakuutuksen todisteena siitä, että vero on jätetty tai maksettu.
Esimerkki: kaksi alankomaalaista sisarusta ja asunto Alicantessa
Anna ja Pieter, molemmat yli 21-vuotiaita ja asuvat Alankomaissa, perivät äitinsä asunnon Alicantessa. Hän asui Utrechtissa ja kuoli 15. maaliskuuta 2026.
- Suoraan: kummallekin NIE-numero, esimerkiksi erillisellä valtakirjalla kummallekin.
- Huhtikuun alusta: pyytääúltimas-vapaaehtois- ja henkivakuutustodistukset.
- 15. elokuuta 2026 mennessä: pyytää pidennystä, jos kauppakirja ei ole valmis ajoissa.
- 15. syyskuuta 2026 mennessä: kukin jättää puolikkaastaan mallino 650; plusvalía menee Alicanten kaupungintalolle, tai sen laajennusta pyydetään.
- Mitkä säännöt: tasainen on Comunitat Valenciana, joten jokainen voi soveltaa Valencian ryhmän II sääntöjä: 100 000 € alennus ja 99 % helpotus vuonna 2026.
- Jälkeenpäin: vuosimallia 210, EU:ssa asuvina 19 %. Ilman hollantilaista sopimusta hollantilaista osapuolta tarkastetaan hollantilaisen neuvonantajan kanssa.
Perinnön jälkeen: vuosittaiset verot ja myöhempi myynti
Kiinteistö, jota et vuokraa, tuottaa laskennallista tuloa joka vuosi: 1,1 % tai 2 % kiinteistörekisterin arvosta, verotetaan 19 %, jos asut EU:ssa tai ETA:ssa, ja 24 % muuten mallio 210, jätetty 1. huhtikuuta ja 31. joulukuuta välisenä aikana seuraavana vuonna. Yksityiskohdat kuinka paljon veroa ulkomailla asuva maksaa Espanjassa. Kunta perii myös vuotuista IBI-veroa, jonka määrä on 0.4 %–1.10 % kiinteistön verotusarvosta.
Jos myyt myöhemmin, myyntivoittojen ostoarvo on perintöverolle ilmoitettu arvo, joka on rajattu markkina-arvoon, joten alhainen ilmoitettu arvo tarkoittaa suurempaa verotettavaa voittoa. Ostaja myös pidättää 3 % hinnasta ja maksaa sen modelo 211:llä: ks. asunnon ostaminen Espanjasta ulkomailta käsin.
Gestoraz hoitaa vain hallinnollisen osuuden. Hankimme jokaiselle perilliselle NIE-numeron valtakirjalla ilman matkaa Espanjaan. Kun kiinteistö on nimissäsi, jätämme vuosittaisen modelo 210 -ilmoituksen. Emme hoida testamenttia, perintöveroilmoitusta emmekä oikeudellista neuvontaa: ne kuuluvat asianajajalle tai espanjalaiselle notaarille.
Viralliset lähteet
- Ley 29/1987 (englanniksi), Impuesto sobre Sucesiones y Donaciones: https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141
- Todellinen decreto 1629/1991, Reglamento del Impuesto sobre Sucesiones: https://www.boe.es/buscar/act.php?id=BOE-A-1991-27678
- Agencia Tributaria, modelo 650 ulkomailla asuville: https://sede.agenciatributaria.gob.es/Sede/no-residentes/impuesto-sobre-sucesiones-donaciones/adquisiciones-mortis-causa-modelo-650.html
- Ministerio de Justicia, Certificado de Actos deÚltima Voluntad: https://sede.mjusticia.gob.es/es/tramites/certificado-actos-ultima
- Ministerio de Hacienda, alueverotus 2026, IV luku: https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf


Hanki digitaalinen varmenne täysin etänä.
Hanki digitaalinen varmenne täysin etänä.

