



Erbschaft in Spanien aus dem Ausland: Steuer und Fristen
Stirbt ein Elternteil oder Partner und hinterlässt eine Wohnung, ein Ferienhaus oder ein Bankkonto in Spanien, entdecken Erben im Ausland meist zwei Dinge zugleich: Der spanische Papierkram folgt einem eigenen Zeitplan, und dieser beginnt am Todestag. In den ersten Tagen muss nichts geschehen, aber einige Daten zählen, und wer sie verpasst, zahlt drauf.
Dieser Leitfaden zur Erbschaft in Spanien folgt der Reihenfolge der Schritte: Fristen, Notar, Erbschaftsteuer und was sich ändert, sobald die Immobilie dir gehört. Er beschreibt das Verfahren. Deine eigene Lage und die Steuerberechnung gehören zu einem Anwalt, dem Notar oder einem Steuerberater.
Die Uhr läuft ab dem Todestag
Jede Frist zählt ab dem Todestag, nicht ab dem Termin beim Notar.
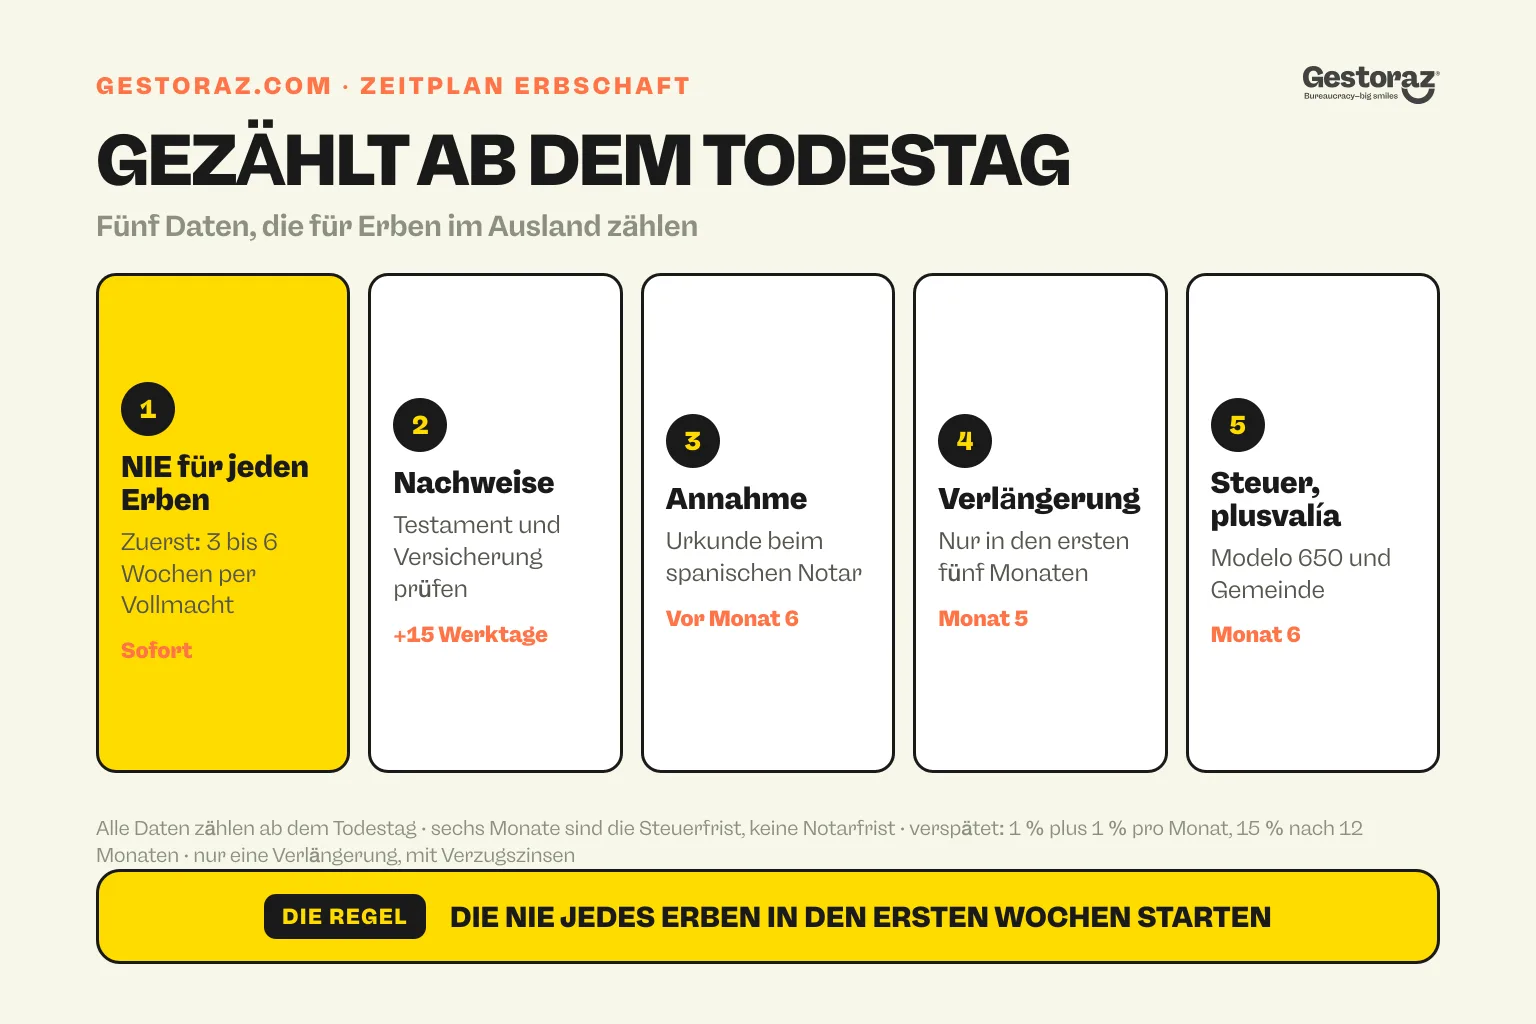
- Nach 15 Werktagen: frühester Termin, um das Certificado de Actos de Última Voluntad zu beantragen, das zeigt, ob ein spanisches Testament existiert, sowie die Bescheinigung über Lebensversicherungen.
- Innerhalb von 5 Monaten: das einzige Zeitfenster, um eine Verlängerung der Erbschaftsteuerfrist zu beantragen.
- Innerhalb von 6 Monaten: Erbschaftsteuer (Impuesto sobre Sucesiones y Donaciones, ISD) und kommunale plusvalía erklären und zahlen.
Oft missverstanden: Sechs Monate sind die Steuerfrist, keine Frist für die Unterschrift beim Notar. Keine Vorschrift legt ein Datum für die Annahmeurkunde fest. Das Finanzamt führt diese Urkunde aber unter den Unterlagen zur Steuererklärung, also muss der Notartermin in der Praxis in die Frist passen oder in die Verlängerung.
Mehr Zeit beantragen
Die Verlängerung bringt sechs Monate mehr. Beantrage sie in den ersten fünf Monaten, mit Sterbeurkunde, Namen der Erben, Vermögenswerten und ihrem ungefähren Wert sowie Begründung. Ohne Antwort binnen eines Monats gilt sie als gewährt; nach dem fünften Monat wird sie abgelehnt. Es gibt nur eine Verlängerung, und für den Zusatzzeitraum laufen Verzugszinsen.
Wer ohne Verlängerung zu spät erklärt, zahlt einen Zuschlag von 1 % plus 1 % je vollem Verzugsmonat, nach 12 Monaten 15 % plus Zinsen.
Welches Recht für den Nachlass gilt
Bei Todesfällen ab dem 17. August 2015 unterstellt die EU-Erbrechtsverordnung 650/2012 den gesamten Nachlass dem Recht des Landes, in dem der Verstorbene seinen gewöhnlichen Aufenthalt hatte, außer er hat im Testament das Recht seiner Staatsangehörigkeit gewählt. Spanien wendet die Verordnung auch an, wenn sie auf das Recht eines Nicht-EU-Staats verweist, etwa des Vereinigten Königreichs.
Zwei Dinge bleiben spanisch, egal welches Erbrecht gilt: die Steuer und das Registro de la Propiedad. Das optionale Europäische Nachlasszeugnis wirkt in Spanien ohne besonderes Verfahren oder Legalisation und kann zur Eintragung der Immobilie dienen (beglaubigte Abschriften gelten sechs Monate). Für die Eintragung einer bestimmten Immobilie wird trotzdem eine öffentliche Urkunde über die Zuteilung erwartet, außer bei einem Alleinerben ohne Pflichtteilsberechtigte.
Die Unterlagen, die Spanien verlangt
- Sterbeurkunde. Aus einem EU-Land ist keine Apostille nötig, und die ausstellende Behörde kann ein mehrsprachiges Standardformular liefern, das dir eine Übersetzung ersparen kann. Aus dem Vereinigten Königreich: Apostille plus vereidigte Übersetzung.
- Certificado de Actos de Última Voluntad. Vom spanischen Justizministerium ausgestellt und für jeden Schritt im Erbfall nötig. Online mit Cl@ve nur, wenn der Tod nach dem 2. April 2009 eintrat und registriert ist; sonst per Post oder persönlich in Madrid, mit der vollständigen (literal) Sterbeurkunde und dem modelo 790 (código 006).
- Certificado de Seguros de Cobertura de Fallecimiento. Gleiche Regeln. Es zeigt, welche Lebensversicherungen den Verstorbenen abdeckten.
- Das Testament oder was es ersetzt. Spanisches Testament: eine Ausfertigung vom Notar, der es verwahrt. Ausländisches Testament: apostilliert (oder legalisiert) und übersetzt. Ohne Testament errichtet ein spanischer Notar eine declaración de herederos abintestato, mit zwei Zeugen, abgeschlossen nach 20 Werktagen.
Eine NIE für jeden Erben, auch aus dem Ausland
Jeder ausländische Erbe braucht vor der Annahmeurkunde seine eigene NIE. Der Notar muss die Steuernummer jeder Person erfassen, die in einer Urkunde über Immobilien erscheint, und das Finanzamt verlangt sie für die Erbschaftsteuer. Die NIE eines Erben gilt nicht für Bruder oder Schwester. Was die Nummer ist und warum sie lebenslang gilt, erklärt was eine NIE-Nummer ist.
Ein Erbfall ist ein gültiger Grund im Formular EX-15, die Gebühr beträgt 9,84 €. Die Dauer hängt vom Weg ab: siehe wie lange ein NIE-Antrag dauert. Fang mit diesem Schritt an, denn die sechs Monate laufen schon.
Niemand muss reisen. Mit einer Spezialvollmacht kann ein Vertreter in deinem Namen annehmen; die Annahme ist in öffentlicher oder privater Urkunde möglich, die Ausschlagung verlangt eine notarielle Urkunde. Siehe unseren Leitfaden zu Vollmachten für Spanien.
Die Erbschaft beim Notar annehmen
Zentrales Dokument ist die escritura de aceptación y adjudicación de herencia: eine öffentliche Urkunde vor einem spanischen Notar, in der die Erben die Erbschaft annehmen und ihnen das Vermögen zugeteilt wird. Es gibt zwei weitere Optionen:
- *Ausschlagen (repudiación),* vor einem Notar. Fordert dich ein Beteiligter über einen Notar förmlich zur Entscheidung auf, hast du 30 Kalendertage; Schweigen gilt dann als Annahme.
- *Annahme a beneficio de inventario,* vor einem Notar erklärt. Schulden werden dann nur bis zum Wert des Nachlasses bezahlt, was dich schützt, wenn du Schulden des Verstorbenen vermutest.
Welche Option passt, ist eine rechtliche Entscheidung: Triff sie vor der Unterschrift mit dem Notar oder einem Anwalt.
Erbschaftsteuer für nichtansässige Erben
In Spanien zahlt jeder Erbe auf seinen eigenen Nettoanteil. Ein im Ausland lebender Erbe zahlt nur auf Vermögen in Spanien, plus spanische Lebensversicherungen. Eine Immobilie wird mit ihrem valor de referencia aus dem Catastro bewertet oder mit dem erklärten Wert, falls dieser höher ist.
Lebte der Verstorbene oder der Erbe nicht in Spanien, geht die Erklärung mit modelo 650 an die Agencia Tributaria, online oder auf Papier in Madrid, mit Annahmeurkunde, Sterbeurkunde und Testament oder declaración de herederos.
Regionale Regeln gelten auch für dich
Der staatliche Tarif reicht von 7,65 % bis 34 %, doch seit einem Urteil des EuGH vom 3. September 2014 (C-127/12) können Nichtansässige die oft viel günstigeren regionalen Regeln anwenden (Ley 29/1987, zweite Zusatzbestimmung). Lebte der Verstorbene im Ausland, gilt die Region mit dem größten Wert des spanischen Vermögens; lebte er in Spanien, seine Region. Das Finanzamt bestätigt, dass diese Option jedem Erben offensteht, in oder außerhalb der EU.
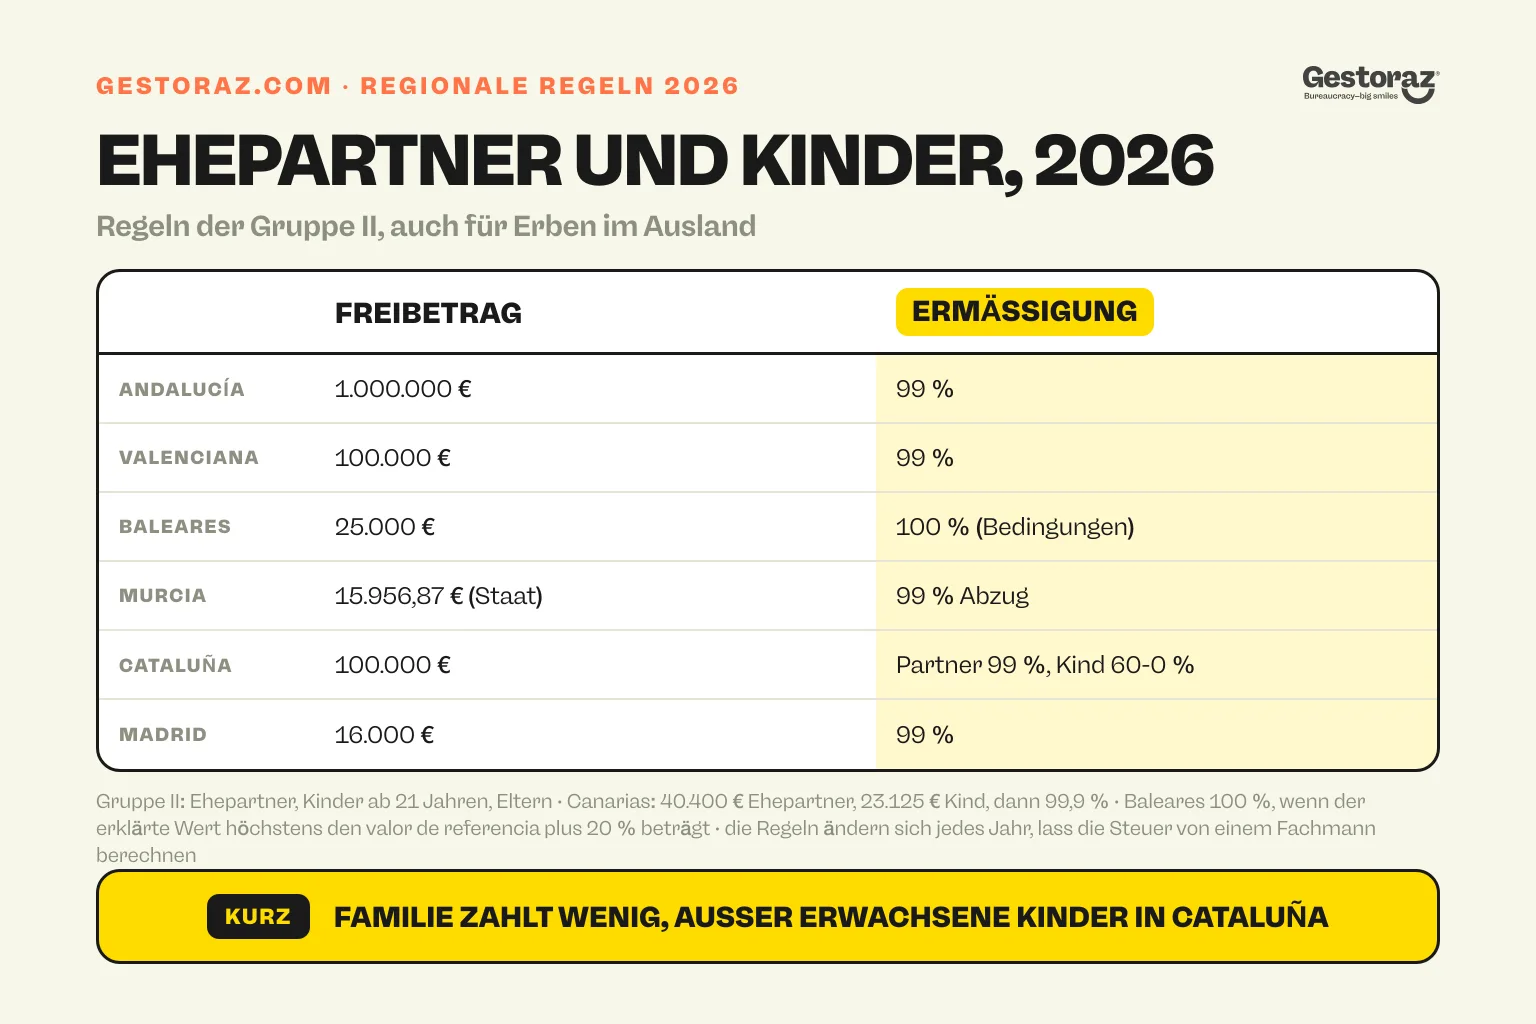
Für Ehepartner oder Kinder ab 21 Jahren (Gruppe II) gilt 2026:
- Andalucía: Freibetrag von 1.000.000 €, danach 99 % Ermäßigung auf die Steuer.
- Comunitat Valenciana: Freibetrag von 100.000 €, danach 99 % Ermäßigung.
- Illes Balears: Freibetrag von 25.000 €, danach 100 % Ermäßigung, wenn der erklärte Wert den valor de referencia um höchstens 20 % übersteigt.
- Región de Murcia: staatlicher Freibetrag von 15.956,87 €, danach 99 % Abzug.
- Cataluña: Freibetrag von 100.000 €. Ehepartner erhalten 99 % Ermäßigung; für erwachsene Kinder sinkt sie mit steigender Bemessungsgrundlage von 60 % auf 0 %.
- Comunidad de Madrid: Freibetrag von 16.000 €, danach 99 % Ermäßigung.
- Canarias: Freibetrag von 40.400 € für Ehepartner, 23.125 € für Kinder, danach 99,9 % Ermäßigung.
Ehepartner und Kinder zahlen fast überall wenig, Hauptausnahme sind erwachsene Kinder in Cataluña. Die Zahlen ändern sich jedes Jahr und sind an Bedingungen geknüpft: Lass die Steuer von einem Steuerberater berechnen.
Auch dein Heimatland kann besteuern
Spanien hat Erbschaftsteuerabkommen nur mit Schweden, Frankreich und Griechenland: keines mit den Niederlanden, Deutschland, Belgien, Italien oder dem Vereinigten Königreich. Ein nichtansässiger Erbe kann ausländische Erbschaftsteuer auch nicht von der spanischen abziehen. Ob dein Land die Immobilie besteuert und die spanische Steuer anrechnet, klärst du mit einem Berater dort.
Plusvalía, Registro und Bankkonten
Plusvalía. Die kommunale Steuer auf den Wertzuwachs des Bodens zahlt der Erbe binnen sechs Monaten nach dem Tod, auf Antrag verlängerbar auf ein Jahr. Gemeinden können Kindern, Ehepartnern und Eltern bis zu 95 % Ermäßigung gewähren, wenn ihre Satzung das vorsieht. Kein Wertzuwachs des Bodens, keine Steuer.
Registro de la Propiedad. Für die Eintragung auf deinen Namen gibt es keine Frist, doch bis dahin kannst du dein Eigentum Dritten nicht entgegenhalten. Das Registro nimmt die Urkunde erst an, wenn sie für Erbschaftsteuer und plusvalía vorgelegt wurde.
Bankkonten. Eine spanische Bank, die Guthaben vor Begleichung der Steuer freigibt, haftet selbst dafür, also wartet sie auf einen Zahlungs- oder Befreiungsnachweis. Zwei Auswege gibt es: einen Bankscheck an die Steuerverwaltung zur Zahlung der Steuer oder eine von allen Erben vereinbarte Teilerklärung, um das Geld als Vorschuss auf die endgültige Steuer abzuheben. Versicherer zahlen eine Lebensversicherung gegen Nachweis, dass die Steuer erklärt oder bezahlt wurde.
Beispiel: zwei niederländische Geschwister und eine Wohnung in Alicante
Anna und Pieter, beide über 21 und in den Niederlanden wohnhaft, erben die Wohnung ihrer Mutter in Alicante. Sie lebte in Utrecht und starb am 15. März 2026.
- Sofort: je eine NIE, etwa über je eine Vollmacht.
- Ab Anfang April: die Bescheinigungen über últimas voluntades und Lebensversicherungen beantragen.
- Bis 15. August 2026: Verlängerung beantragen, falls die Urkunde nicht rechtzeitig fertig wird.
- Bis 15. September 2026: Jeder reicht ein modelo 650 für seine Hälfte ein; die plusvalía geht an die Gemeinde Alicante, oder ihre Verlängerung wird beantragt.
- Welche Regeln: Die Wohnung liegt in der Comunitat Valenciana, also kann jeder die valencianischen Regeln für Gruppe II anwenden: 100.000 € Freibetrag und 99 % Ermäßigung im Jahr 2026.
- Danach: jährlich je ein modelo 210, zu 19 % als EU-Ansässige. Mangels Abkommens mit den Niederlanden klären sie die niederländische Seite mit einem Berater dort.
Nach dem Erbe: jährliche Steuer und späterer Verkauf
Eine nicht vermietete Immobilie erzeugt jedes Jahr ein fiktives Einkommen: 1,1 % oder 2 % des Katasterwerts, besteuert mit 19 %, wenn du in der EU oder im EWR wohnst, sonst 24 %, über modelo 210, einzureichen zwischen 1. April und 31. Dezember des Folgejahres. Details in wie viel Steuern du als Nichtansässiger in Spanien zahlst. Die Gemeinde erhebt zudem jährlich die IBI, zu 0,4 % bis 1,10 % des Katasterwerts.
Verkaufst du später, ist dein Anschaffungswert für den Veräußerungsgewinn der für die Erbschaftsteuer erklärte Wert, begrenzt auf den Marktwert: Ein niedriger erklärter Wert bedeutet einen höheren steuerpflichtigen Gewinn. Der Käufer behält außerdem 3 % des Preises ein und zahlt sie mit modelo 211: siehe Immobilie in Spanien kaufen aus dem Ausland.
Gestoraz übernimmt nur die administrative Seite. Wir beschaffen die NIE für jeden Erben per Vollmacht, ohne dass jemand nach Spanien reist, und sobald die Immobilie auf deinen Namen läuft, reichen wir das jährliche modelo 210 ein. Testament, Erbschaftsteuererklärung und Rechtsberatung übernehmen wir nicht: Das ist Sache eines Anwalts oder des spanischen Notars.
Offizielle Quellen
- Ley 29/1987, Impuesto sobre Sucesiones y Donaciones: https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141
- Real Decreto 1629/1991, Reglamento del Impuesto sobre Sucesiones: https://www.boe.es/buscar/act.php?id=BOE-A-1991-27678
- Agencia Tributaria, modelo 650 für Nichtansässige: https://sede.agenciatributaria.gob.es/Sede/no-residentes/impuesto-sobre-sucesiones-donaciones/adquisiciones-mortis-causa-modelo-650.html
- Ministerio de Justicia, Certificado de Actos de Última Voluntad: https://sede.mjusticia.gob.es/es/tramites/certificado-actos-ultima
- Ministerio de Hacienda, regionale Besteuerung 2026, Kapitel IV: https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf


Erhalte dein Digitales Zertifikat komplett aus der Ferne.
Fordern Sie Ihr digitales Zertifikat vollständig aus der Ferne an.

