


Eredità in Spagna dall'estero: imposte e scadenze
Quando un genitore o un partner muore lasciando un appartamento, una casa per le vacanze o un conto in banca in Spagna, gli eredi che vivono all'estero di solito scoprono due cose insieme: le pratiche spagnole seguono un calendario proprio, e quel calendario parte dalla data del decesso. Nei primi giorni non deve succedere nulla, ma alcune date contano, e mancarle costa denaro.
Questa guida segue l'ordine in cui le cose accadono, dalle scadenze al notaio, dall'imposta di successione a ciò che cambia quando l'immobile è tuo. Descrive la procedura. La tua situazione personale, e il calcolo dell'imposta, spettano a un avvocato, al notaio o a un consulente fiscale.
Il conto alla rovescia parte dalla data del decesso
Ogni scadenza si conta dal giorno del decesso, non dal giorno in cui incontri un notaio.
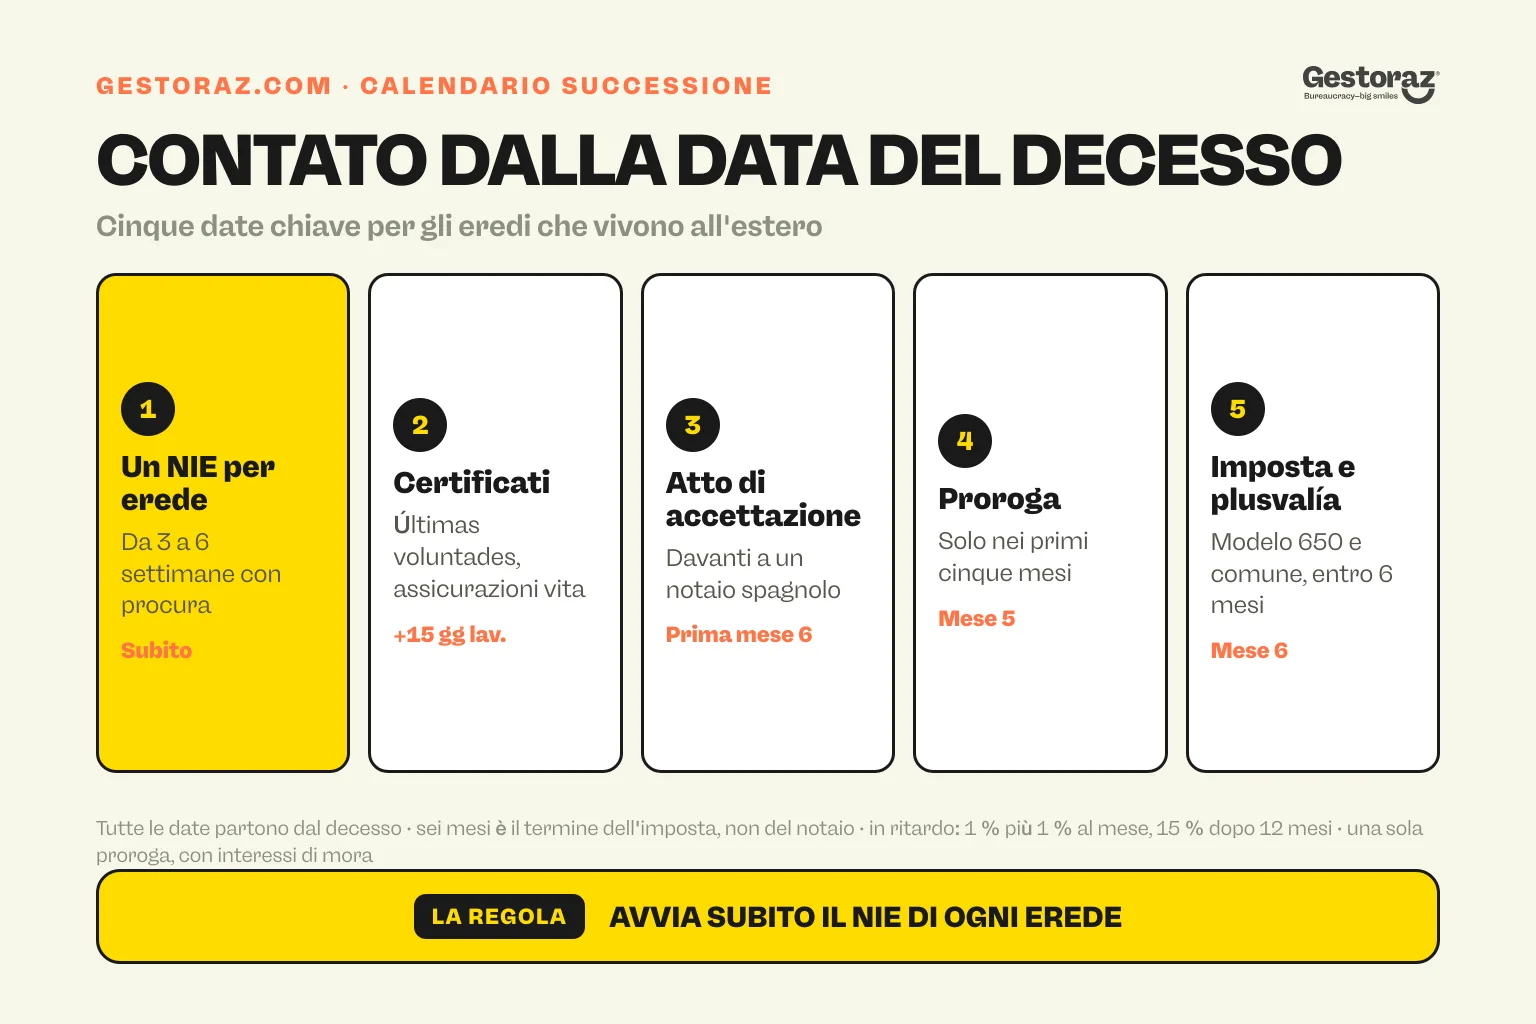
- Dopo 15 giorni lavorativi: la prima data utile per chiedere il Certificado de Actos de Última Voluntad, che indica se esiste un testamento spagnolo, e il certificato delle assicurazioni sulla vita.
- Entro 5 mesi: l'unica finestra per chiedere una proroga del termine per l'imposta di successione.
- Entro 6 mesi: presentare e pagare l'imposta di successione (Impuesto sobre Sucesiones y Donaciones, ISD) e la plusvalía comunale.
Un punto è spesso frainteso: sei mesi sono il termine fiscale, non un termine per firmare dal notaio. Nessuna norma fissa una data per l'atto di accettazione. Però il fisco elenca quell'atto tra i documenti da allegare alla dichiarazione, quindi in pratica l'appuntamento dal notaio deve rientrare nella finestra, o nella proroga.
Chiedere più tempo
La proroga aggiunge sei mesi. Chiedila entro i primi cinque mesi, con il certificato di morte, i nomi degli eredi, i beni e il loro valore approssimativo, e i motivi. Senza risposta entro un mese, si intende concessa; dopo il quinto mese, viene negata. È possibile una sola proroga, e sul periodo aggiuntivo maturano gli interessi di mora.
Presentare in ritardo senza proroga comporta una maggiorazione dell'1 % più l'1 % per ogni mese intero di ritardo, che sale al 15 % più gli interessi dopo 12 mesi.
Quale legge regola la successione
Per i decessi dal 17 agosto 2015, il regolamento (UE) n. 650/2012 applica all'intera successione la legge del Paese in cui il defunto aveva la residenza abituale, salvo che in un testamento abbia scelto la legge della sua cittadinanza. La Spagna applica il regolamento anche quando rinvia alla legge di un Paese extra UE, come quella del Regno Unito.
Due cose restano spagnole qualunque sia la legge della successione: l'imposta e il Registro de la Propiedad. Il certificato successorio europeo, facoltativo, produce effetti in Spagna senza alcuna procedura speciale né legalizzazione e può servire per iscrivere l'immobile nel Registro (le copie autentiche valgono sei mesi). Per iscrivere un immobile determinato ci si aspetta comunque un atto pubblico di attribuzione dei beni, salvo per un erede unico senza legittimari.
I documenti che la Spagna ti chiederà
- Certificato di morte. Da un Paese UE non serve l'apostille, e l'ufficio che lo rilascia può fornire un modulo standard multilingue, che può risparmiarti una traduzione. Dal Regno Unito: apostille più traduzione giurata.
- Certificado de Actos de Última Voluntad. Lo rilascia il Ministero della Giustizia spagnolo ed è richiesto per qualsiasi passo della successione. Online con Cl@ve solo se il decesso è avvenuto dopo il 2 aprile 2009 ed è registrato; altrimenti per posta o di persona a Madrid, con il certificato di morte integrale (literal) e il modelo 790 (código 006).
- Certificado de Seguros de Cobertura de Fallecimiento. Stesse regole. Indica quali polizze vita coprivano il defunto.
- Il testamento, o ciò che lo sostituisce. Un testamento spagnolo: una copia autentica dal notaio che lo conserva. Un testamento straniero: apostillato (o legalizzato) e tradotto. Senza testamento, un notaio spagnolo redige una declaración de herederos abintestato, con due testimoni, chiusa dopo 20 giorni lavorativi.
Un NIE per ogni erede, anche dall'estero
Ogni erede straniero ha bisogno del proprio NIE prima dell'atto di accettazione. Il notaio deve indicare il numero fiscale di ogni persona che compare in un atto su un immobile, e il fisco lo richiede per l'imposta di successione. Il NIE di un erede non copre un fratello o una sorella. Cos'è il numero, e perché vale a vita, è spiegato in cos'è il numero NIE.
Una pratica di successione è un motivo valido sul modulo EX-15, e la tassa è di 9,84 €. I tempi dipendono dalla via scelta: vedi quanto tempo richiede la domanda di NIE. Avvia questo passo per primo, perché il conteggio dei sei mesi è già partito.
Nessuno deve mettersi in viaggio. Una procura speciale permette a un rappresentante di accettare in tuo nome; l'accettazione può avvenire con atto pubblico o scrittura privata, ma la rinuncia richiede un atto notarile. Vedi la nostra guida alla procura per la Spagna.
Accettare l'eredità dal notaio
Il documento centrale è la escritura de aceptación y adjudicación de herencia: un atto pubblico, firmato davanti a un notaio spagnolo, con cui gli eredi accettano l'eredità e i beni vengono loro attribuiti. Esistono altre due opzioni:
- *Rinunciare (repudiación),* davanti a un notaio. Se un interessato ti fa chiedere formalmente da un notaio di decidere, hai 30 giorni di calendario; il silenzio vale allora come accettazione.
- *Accettare a beneficio de inventario,* con dichiarazione davanti a un notaio. I debiti si pagano allora solo fino al valore dell'eredità, il che ti tutela se sospetti che il defunto avesse dei debiti.
Quale opzione sia adatta è una decisione giuridica: prendila con il notaio o con un avvocato prima di firmare.
Imposta di successione per gli eredi non residenti
In Spagna l'imposta di successione la paga ciascun erede sulla propria quota netta. Un erede che vive all'estero paga solo sui beni situati in Spagna, più le assicurazioni sulla vita spagnole. Un immobile si valuta al suo valor de referencia del Catastro, o al valore dichiarato se più alto.
Quando il defunto o l'erede non viveva in Spagna, la dichiarazione va presentata all'Agencia Tributaria con il modelo 650, online o su carta a Madrid, insieme all'atto di accettazione, al certificato di morte e al testamento o alla declaración de herederos.
Le regole regionali valgono anche per te
La tariffa statale va dal 7,65 % al 34 %, ma dalla sentenza della Corte di giustizia dell'UE del 3 settembre 2014 (C-127/12) i non residenti possono applicare le regole regionali, spesso molto più generose (Ley 29/1987, disposizione aggiuntiva seconda). Se il defunto viveva all'estero, la regione è quella in cui si trova la parte di maggior valore dei beni spagnoli; se viveva in Spagna, la sua regione. Il fisco conferma che l'opzione è aperta a ogni erede, dentro o fuori dall'UE.
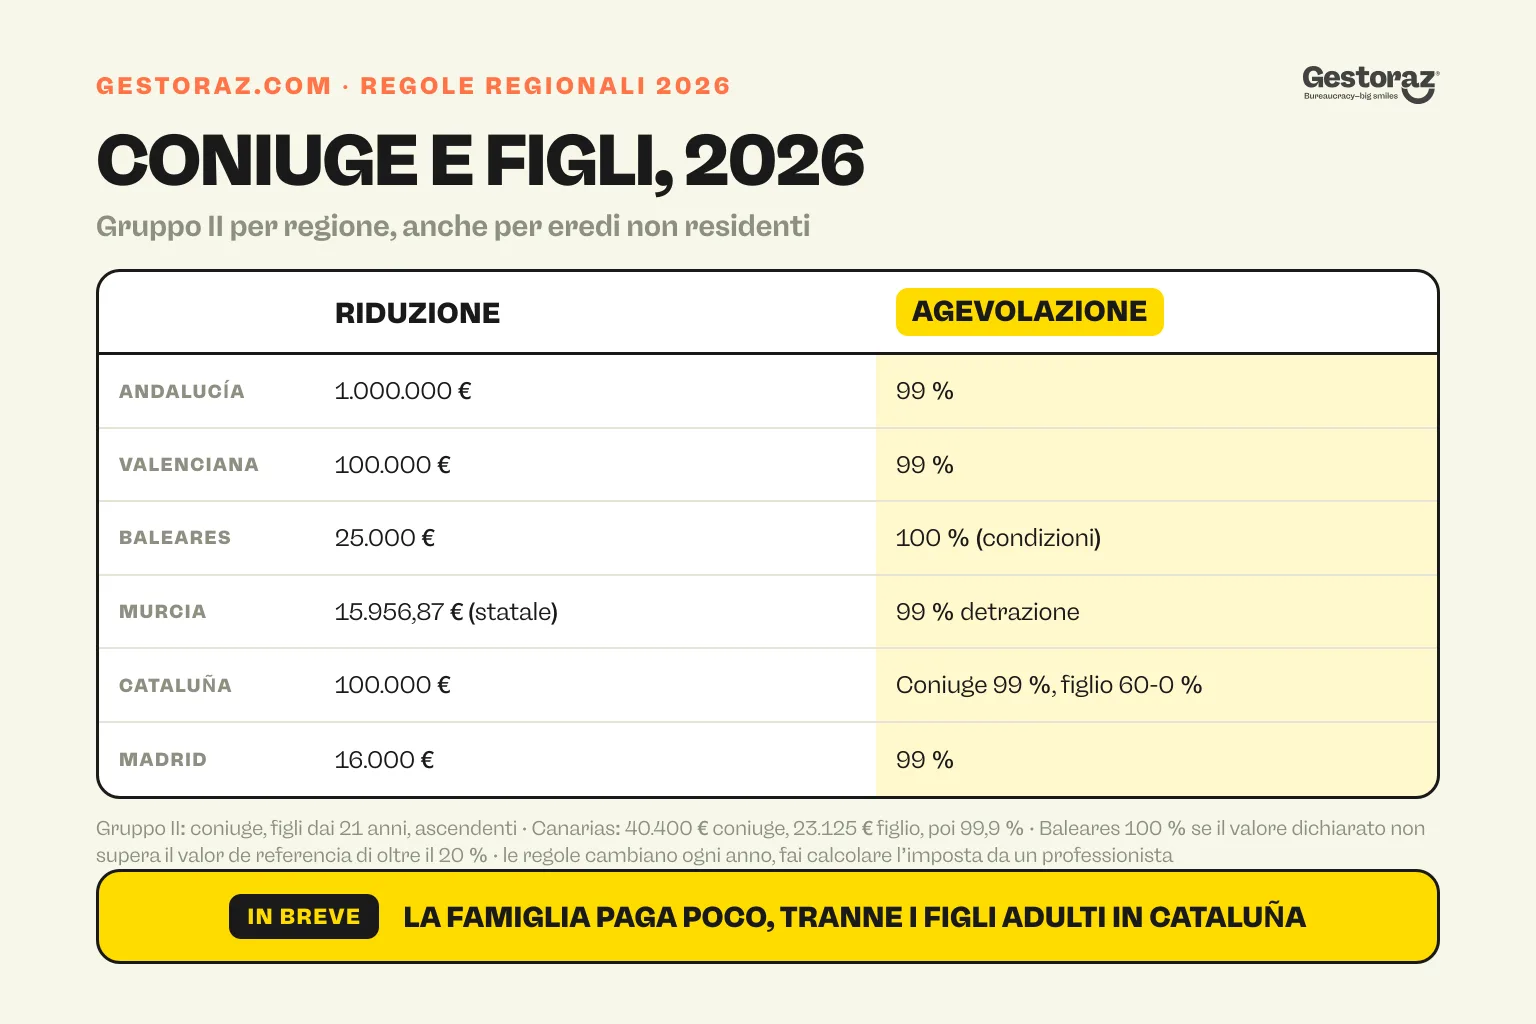
Per un coniuge o un figlio di 21 anni o più (gruppo II), le regole 2026 sono:
- Andalucía: riduzione di 1.000.000 €, poi agevolazione del 99 % sull'imposta.
- Comunitat Valenciana: riduzione di 100.000 €, poi agevolazione del 99 %.
- Illes Balears: riduzione di 25.000 €, poi agevolazione del 100 % se il valore dichiarato non supera il valor de referencia di oltre il 20 %.
- Región de Murcia: riduzione statale di 15.956,87 €, poi una detrazione del 99 %.
- Cataluña: riduzione di 100.000 €. Il coniuge ha un'agevolazione del 99 %; per un figlio adulto l'agevolazione scende dal 60 % allo 0 % man mano che cresce la base imponibile.
- Comunidad de Madrid: riduzione di 16.000 €, poi agevolazione del 99 %.
- Canarias: riduzione di 40.400 € per il coniuge, 23.125 € per un figlio, poi agevolazione del 99,9 %.
Coniugi e figli pagano poco quasi ovunque, con i figli adulti in Cataluña come principale eccezione. Queste cifre cambiano ogni anno e prevedono delle condizioni: fai calcolare l'imposta da un professionista.
Anche il tuo Paese può tassarla
Le convenzioni della Spagna contro la doppia imposizione sulle successioni riguardano solo Svezia, Francia e Grecia: nessuna con Paesi Bassi, Germania, Belgio, Italia o Regno Unito. Un erede non residente inoltre non può detrarre l'imposta di successione estera da quella spagnola. Se il tuo Paese tassa l'immobile, e se riconosce un credito per l'imposta spagnola, è una domanda da porre a un consulente del posto.
Plusvalía, Registro e conti bancari
Plusvalía. L'imposta comunale sull'incremento di valore dei terreni la paga l'erede entro sei mesi dal decesso, prorogabili a un anno su richiesta. I comuni possono concedere un'agevolazione fino al 95 % a figli, coniugi e genitori, se il loro regolamento la prevede. Se il valore del terreno non è aumentato, non c'è imposta.
Registro de la Propiedad. Non c'è un termine per intestare l'immobile a tuo nome, ma finché non lo fai la tua proprietà non è opponibile ai terzi. Il Registro accetta l'atto solo dopo che è stato presentato per l'imposta di successione e per la plusvalía.
Conti bancari. Una banca spagnola che libera i fondi prima che l'imposta sia regolata ne diventa responsabile, quindi aspetta la prova del pagamento o dell'esenzione. Esistono due vie d'uscita: un assegno circolare intestato all'amministrazione fiscale per pagare l'imposta, oppure un'autoliquidazione parziale, concordata da tutti gli eredi, per ritirare il denaro come acconto sull'imposta definitiva. Le compagnie assicurative pagano una polizza vita dietro prova che l'imposta è stata dichiarata o pagata.
Esempio: due fratelli olandesi e un appartamento ad Alicante
Anna e Pieter, entrambi con più di 21 anni e residenti nei Paesi Bassi, ereditano l'appartamento della madre ad Alicante. Lei viveva a Utrecht ed è morta il 15 marzo 2026.
- Subito: un NIE ciascuno, per esempio con una procura ciascuno.
- Da inizio aprile: chiedere i certificati di últimas voluntades e delle assicurazioni sulla vita.
- Entro il 15 agosto 2026: chiedere la proroga se l'atto non sarà pronto in tempo.
- Entro il 15 settembre 2026: ciascuno presenta un modelo 650 per la propria metà; la plusvalía va al comune di Alicante, oppure se ne chiede la proroga.
- Quali regole: l'appartamento si trova nella Comunitat Valenciana, quindi ciascuno può applicare le regole valenciane del gruppo II: una riduzione di 100.000 € e un'agevolazione del 99 % nel 2026.
- In seguito: un modelo 210 annuale ciascuno, al 19 % come residenti UE. Senza convenzione con i Paesi Bassi, la parte olandese si verifica con un consulente olandese.
Dopo l'eredità: imposta annuale e vendita futura
Un immobile che non affitti genera ogni anno un reddito figurativo: l'1,1 % o il 2 % del valore catastale, tassato al 19 % se vivi nell'UE o nel SEE e al 24 % negli altri casi, con il modelo 210, da presentare tra il 1° aprile e il 31 dicembre dell'anno successivo. I dettagli in quante imposte paga un non residente in Spagna. Il comune applica anche l'IBI annuale, dallo 0,4 % all'1,10 % del valore catastale.
Se in futuro vendi, il tuo valore di acquisto ai fini della plusvalenza è il valore dichiarato per l'imposta di successione, entro il limite del valore di mercato, quindi un valore dichiarato basso significa una plusvalenza imponibile più alta. L'acquirente trattiene inoltre il 3 % del prezzo e lo versa con il modelo 211: vedi comprare casa in Spagna dall'estero.
Gestoraz si occupa solo della parte amministrativa. Otteniamo il NIE per ogni erede tramite procura, senza che nessuno debba venire in Spagna, e una volta che l'immobile è intestato a te presentiamo il modelo 210 annuale. Non ci occupiamo del testamento, della dichiarazione dell'imposta di successione né della consulenza legale: è un lavoro per un avvocato o per il notaio spagnolo.
Fonti ufficiali
- Ley 29/1987, Impuesto sobre Sucesiones y Donaciones: https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141
- Real Decreto 1629/1991, Reglamento del Impuesto sobre Sucesiones: https://www.boe.es/buscar/act.php?id=BOE-A-1991-27678
- Agencia Tributaria, modelo 650 per i non residenti: https://sede.agenciatributaria.gob.es/Sede/no-residentes/impuesto-sobre-sucesiones-donaciones/adquisiciones-mortis-causa-modelo-650.html
- Ministerio de Justicia, Certificado de Actos de Última Voluntad: https://sede.mjusticia.gob.es/es/tramites/certificado-actos-ultima
- Ministerio de Hacienda, tributazione regionale 2026, capitolo IV: https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf


Richiedi il tuo Certificato Digitale completamente in remoto.
Richiedi il tuo Certificato Digitale completamente in remoto.

